Seit dem 1. Januar 2025 kennt das Umsatzsteuergesetz zwei Arten von Rechnungen: die E-Rechnung in einem strukturierten Format und die sonstige Rechnung, zu der auch das bekannte PDF per E-Mail gehört. Jedes inländische Unternehmen muss E-Rechnungen seit diesem Tag empfangen können. Beim Ausstellen laufen Übergangsfristen, die je nach Umsatz Ende 2026 oder Ende 2027 enden. Für einen WooCommerce-Shop hängt alles daran, wer bestellt: Privatkunden sind nicht betroffen, Firmenkunden im Inland schon. Dieser Artikel zeigt, welche Fristen für Ihren Shop gelten, welche Formate zählen, wo die Rechnung technisch entsteht und was Sie bis wann umstellen.
Der Artikel beschreibt den Stand der Vorschriften und der BMF-FAQ am 27. Oktober 2026. Er ist keine Steuerberatung für Ihren konkreten Shop.
Ab wann ist die E-Rechnung Pflicht?
Die Grundlage ist das Wachstumschancengesetz vom 27. März 2024 (BGBl. 2024 I Nr. 108). Es hat § 14 UStG für Umsätze ab dem 1. Januar 2025 neu gefasst. Die Definition steht in § 14 Abs. 1 UStG (gesetze-im-internet.de):
Eine elektronische Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Eine sonstige Rechnung ist eine Rechnung, die in einem anderen elektronischen Format oder auf Papier übermittelt wird.
Das strukturierte Format muss der europäischen Norm für die elektronische Rechnungsstellung nach der Richtlinie 2014/55/EU entsprechen, also der Normenreihe EN 16931. Alternativ dürfen Aussteller und Empfänger ein Format vereinbaren, solange sich daraus alle Pflichtangaben richtig und vollständig in ein normkonformes Format übertragen lassen. Ein PDF, das nur gut aussieht, erfüllt das nicht.
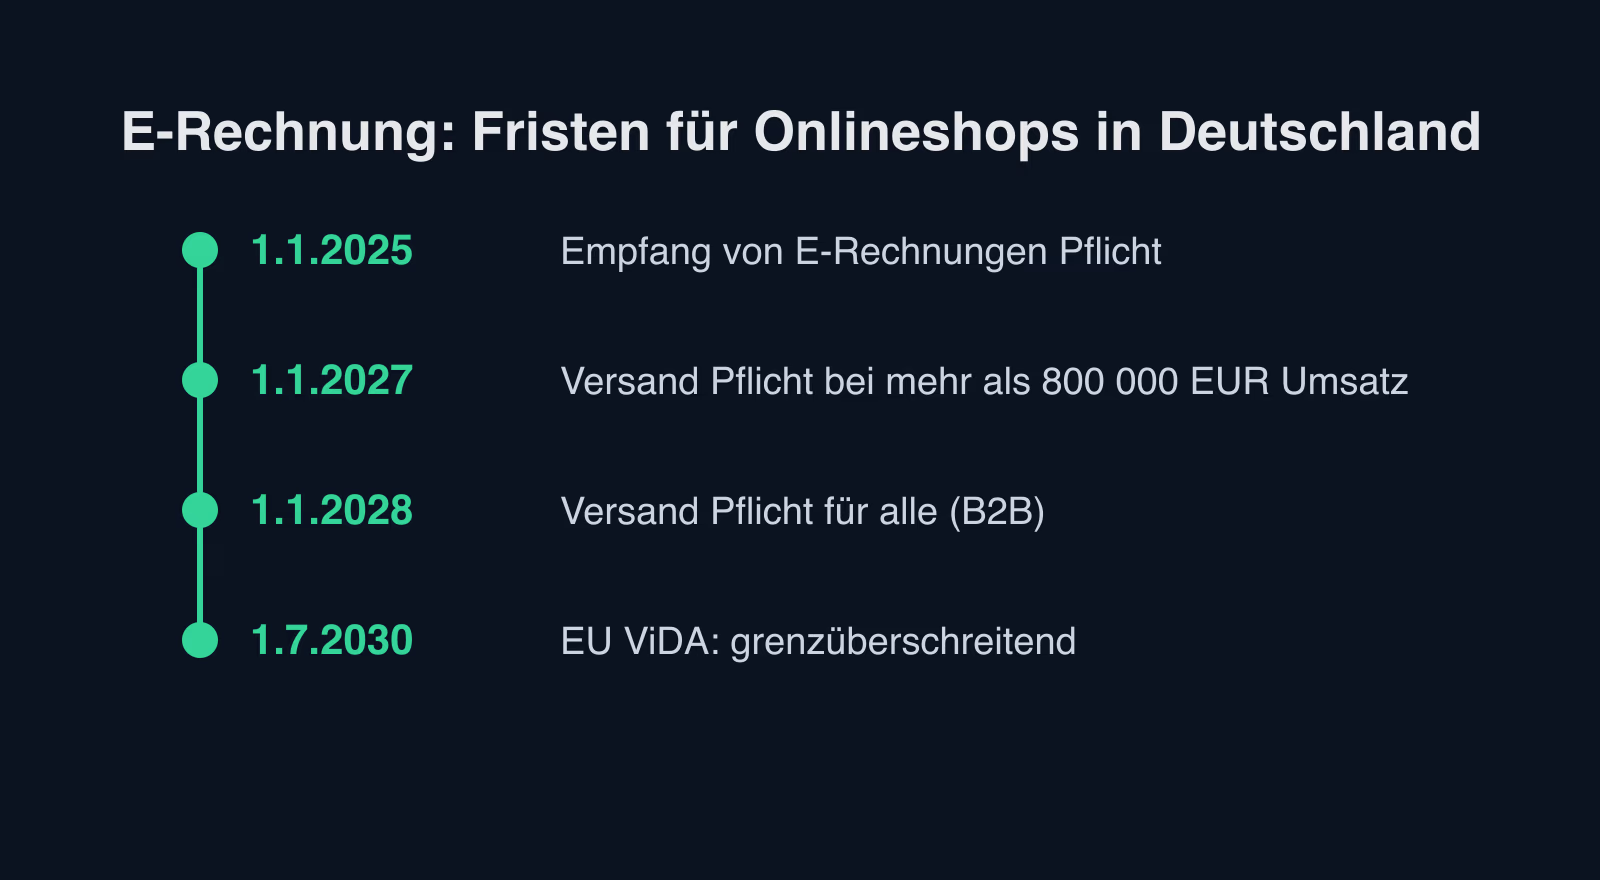
Die Pflicht selbst gilt seit dem 1. Januar 2025, verschoben ist nur die Möglichkeit, statt der E-Rechnung noch eine sonstige Rechnung zu schicken. Diese Übergangsregeln stehen in § 27 Abs. 38 UStG (gesetze-im-internet.de). Das Bundesfinanzministerium fasst das Ergebnis so zusammen: “Erst nach Ablauf dieser Übergangsfristen ist bei Umsätzen zwischen inländischen Unternehmen die Verwendung einer E-Rechnung tatsächlich verpflichtend.” (BMF-FAQ zur E-Rechnung, Stand März 2026)
| Zeitraum | Empfangen | Ausstellen an Firmenkunden im Inland | Rechtsgrundlage |
|---|---|---|---|
| Seit 1.1.2025 | Jedes inländische Unternehmen muss E-Rechnungen empfangen können | Für Umsätze 2025 und 2026 darf jeder Aussteller bis 31.12.2026 eine Papierrechnung schicken, ein PDF nur mit Zustimmung des Empfängers | § 27 Abs. 38 Nr. 1 UStG, BMF-FAQ Frage 12 |
| 1.1.2027 bis 31.12.2027 | Unverändert | Gesamtumsatz 2026 über 800 000 Euro: E-Rechnung. Bis 800 000 Euro: sonstige Rechnung für Umsätze aus 2027 noch bis 31.12.2027 | § 27 Abs. 38 Nr. 2 UStG |
| 1.1.2027 bis 31.12.2027 | Unverändert | EDI-Verfahren, die nicht der E-Rechnung entsprechen, mit Zustimmung des Empfängers weiter zulässig | § 27 Abs. 38 Nr. 3 UStG |
| Ab 1.1.2028 | Unverändert | E-Rechnung für alle, soweit keine Ausnahme greift | § 14 Abs. 2 Satz 2 Nr. 1 UStG |
Der Vorjahresumsatz meint den Gesamtumsatz nach § 19 Abs. 2 UStG des Unternehmens, das die Rechnung ausstellt. Für die Frage, ob Sie 2027 noch PDFs schicken dürfen, zählt also Ihr Umsatz aus 2026, nicht der Umsatz des Shops allein, wenn Ihr Unternehmen noch andere Umsätze hat.
Für Bestellungen zum Jahreswechsel zählt der Wortlaut: § 27 Abs. 38 Nr. 1 UStG erlaubt die sonstige Rechnung “bis zum 31. Dezember 2026 für einen nach dem 31. Dezember 2024 und vor dem 1. Januar 2027 ausgeführten Umsatz”. Die Frist betrifft das Übermitteln. Ein Unternehmen über der 800 000-Euro-Grenze, das eine im Dezember 2026 gelieferte Bestellung erst im Januar 2027 abrechnet, kann sich nach dem Wortlaut nicht mehr auf Nr. 1 stützen, und Nr. 2 deckt nur Umsätze ab 2027. Wer Firmenkunden im Dezember beliefert, sollte diese Rechnungen noch im Dezember verschicken oder bereits als E-Rechnung ausstellen. Klären Sie Grenzfälle mit Ihrer Steuerberatung.
Muss ein Onlineshop E-Rechnungen ausstellen?
Das hängt an der Frage, ob überhaupt eine umsatzsteuerliche Pflicht zur Rechnung besteht. Nach § 14 Abs. 2 Satz 2 Nr. 1 UStG besteht sie für eine Leistung an einen anderen Unternehmer für dessen Unternehmen, und die Rechnung ist als E-Rechnung auszustellen, “wenn der leistende Unternehmer und der Leistungsempfänger im Inland oder in einem der in § 1 Absatz 3 bezeichneten Gebiete ansässig sind”. Die Rechnung muss innerhalb von sechs Monaten nach Ausführung der Leistung ausgestellt werden.
Für Privatkunden besteht keine solche Pflicht. Das BMF schreibt in der Einleitung seiner FAQ: “Insbesondere private Endverbraucher sind von diesen Regelungen nicht betroffen.” Eine Rechnung an Verbraucher ist umsatzsteuerlich in der Regel freiwillig, und wenn Ihr Shop sie trotzdem als PDF verschickt, bleibt das zulässig.
Die meisten WooCommerce-Shops haben gemischte Kundschaft. Nach Ablauf der Übergangsfristen gilt für typische Bestellungen Folgendes:
| Wer bestellt | Betrag brutto | Was der Shop ausstellt | Warum |
|---|---|---|---|
| Privatperson in Deutschland | Beliebig | Keine Pflicht, PDF oder Papier freiwillig | Keine Rechnungspflicht gegenüber Endverbrauchern |
| Firma in Deutschland, Bestellung für das Unternehmen | Bis 250 Euro | Sonstige Rechnung zulässig, E-Rechnung möglich | § 33 UStDV, Kleinbetragsrechnung |
| Firma in Deutschland, Bestellung für das Unternehmen | Über 250 Euro | E-Rechnung | § 14 Abs. 2 Satz 2 Nr. 1 UStG |
| Verein oder Behörde, nicht unternehmerisch tätig | Beliebig | Rechnungspflicht, aber sonstige Rechnung zulässig | BMF-FAQ Frage 4 und 5 |
| Bundesbehörde als Auftraggeber | Ab 1 000 Euro | E-Rechnung nach E-Rechnungsverordnung des Bundes, mit Leitweg-ID | ERechV, BMF-FAQ Frage 4a |
| Firma in Österreich oder einem anderen EU-Land | Beliebig | Keine Pflicht nach deutschem Recht | Empfänger nicht im Inland ansässig |
Die Umsatzsteuer-Identifikationsnummer im Checkout ist ein brauchbares Signal, aber nicht das rechtliche Kriterium. Das Gesetz fragt, ob ein Unternehmer für sein Unternehmen bestellt. Ein Handwerksbetrieb ohne USt-IdNr., der Material für seine Baustelle kauft, ist trotzdem Unternehmer. Die USt-IdNr. auf der Rechnung, die § 14 Abs. 4 Nr. 2 UStG verlangt, ist übrigens Ihre eigene oder Ihre Steuernummer. Für die Entscheidung im Shop brauchen Sie deshalb eine eigene Frage im Checkout, etwa “Ich bestelle als Unternehmen”, und daran gekoppelt Firmenname und Rechnungsadresse für E-Rechnungen.
Welche Ausnahmen gelten für Kleinbeträge und Kleinunternehmer?
Das BMF zählt in Frage 4 seiner FAQ die Fälle auf, in denen trotz Rechnungspflicht keine E-Rechnung nötig ist. Für Onlineshops sind vier davon relevant.
| Ausnahme | Was genau gilt | Bedeutung für WooCommerce |
|---|---|---|
| Kleinbetragsrechnung, § 33 UStDV | Rechnungen bis 250 Euro Gesamtbetrag dürfen immer als sonstige Rechnung ausgestellt werden | Viele B2B-Bestellungen mit Zubehör oder Verbrauchsmaterial liegen darunter |
| Kleinunternehmer, § 34a UStDV | Leistungen von Kleinunternehmern brauchen keine E-Rechnung | Der Shop muss trotzdem E-Rechnungen empfangen können |
| Juristische Personen, die nicht Unternehmer sind | Rechnungspflicht besteht, sonstige Rechnung reicht | Schulen, viele Vereine, Behörden außerhalb der ERechV |
| Fahrausweise, § 34 UStDV | Gelten als Rechnung | Nur für Shops, die Tickets für Personenbeförderung verkaufen |
Die 250-Euro-Grenze aus § 33 UStDV (gesetze-im-internet.de) gilt nicht für Leistungen nach §§ 3c, 6a und 13b UStG, also nicht für Fernverkäufe, innergemeinschaftliche Lieferungen und Fälle der Steuerschuldnerschaft des Leistungsempfängers. Für eine normale Inlandsbestellung eines Firmenkunden mit 180 Euro Warenwert inklusive Versand und Umsatzsteuer greift sie. Bei 260 Euro greift sie nicht mehr.
Wechselt ein Kleinunternehmer zur Regelbesteuerung, muss er ab diesem Zeitpunkt E-Rechnungen ausstellen, sobald die übrigen Voraussetzungen vorliegen. Wer mit einem kleinen Shop wächst, sollte die Rechnungslösung deshalb schon vor dem Wechsel auswählen.
XRechnung oder ZUGFeRD: welches Format für WooCommerce?
Das BMF nennt in Frage 7 seiner FAQ die beiden in Deutschland üblichen Formate: “XRechnung und ZUGFeRD ab Version 2.0.1 (mit Ausnahme der Profile MINIMUM und BASIC-WL)” erfüllen die umsatzsteuerlichen Voraussetzungen. Beide setzen auf EN 16931 auf und unterscheiden sich in der Darstellung.
| Merkmal | XRechnung | ZUGFeRD ab 2.0.1 | PDF ohne XML |
|---|---|---|---|
| Aufbau | Reine XML-Datei | PDF mit eingebetteter XML-Datei (hybrid) | Nur Bild und Text |
| Für Menschen lesbar | Nur mit Viewer | Ja, über den PDF-Teil | Ja |
| Gilt als E-Rechnung | Ja | Ja, außer Profile MINIMUM und BASIC-WL | Nein, sonstige Rechnung |
| Herausgeber | KoSIT, veröffentlicht über xeinkauf.de | FeRD in der AWV | Keiner |
| Typischer Empfänger | Behörden, Firmen mit Buchhaltungssoftware | Firmen, die auch ein lesbares Dokument wollen | Privatkunden |
Für einen Shop mit gemischter Kundschaft ist ZUGFeRD oft der pragmatische Weg: Der Firmenkunde bekommt ein PDF, das er öffnen und ausdrucken kann, und seine Buchhaltung liest die XML-Datei daraus. Bei hybriden Rechnungen gilt seit Einführung der Pflicht der strukturierte Teil. Das BMF schreibt in Frage 12a: Weichen XML und Bildteil voneinander ab, “sind nunmehr die Daten des strukturierten Teils maßgebend”. Ein Rechnungs-Plugin, das den PDF-Teil aus einer Vorlage rendert und die XML-Datei getrennt aus anderen Feldern erzeugt, kann beide Teile auseinanderlaufen lassen, und maßgeblich ist dann die XML-Datei.
Alle umsatzsteuerlichen Pflichtangaben aus § 14 Abs. 4 UStG müssen im strukturierten Teil stehen (BMF-FAQ Frage 7a). Ein Verweis auf eine angehängte PDF-Datei mit den Angaben genügt nicht. Ergänzende Unterlagen wie ein Lieferschein dürfen als Anhang mitgehen.
Zwei praktische Punkte, an denen Shops in Tests scheitern:
- Feld BT-10 (Buyer reference). Behörden tragen hier ihre Leitweg-ID ein, und manche Formate sehen das Feld nach dem BMF verpflichtend vor. Im Geschäft mit Firmen ist keine Leitweg-ID nötig, und nach Frage 6 der BMF-FAQ reicht umsatzsteuerlich ein Platzhalter wie ”-”. Fragt ein Firmenkunde nach einer eigenen Referenz, zum Beispiel seiner Lieferantennummer, gehört sie in dieses Feld.
- Validierung. Eine Validierung ist keine Voraussetzung für den Vorsteuerabzug, das BMF empfiehlt sie aber schon beim Erstellen. Die KoSIT stellt dafür einen Open-Source-Validator bereit. Lassen Sie jede neue Rechnungsvorlage einmal durch den Validator laufen, bevor die erste echte Rechnung den Shop verlässt.
Erstellt WooCommerce E-Rechnungen selbst?
Nein. WooCommerce speichert Bestellungen, Kundendaten, Steuerzeilen und Rückerstattungen, erzeugt aber in der Grundinstallation kein Rechnungsdokument, weder als PDF noch als XML. Die Rechnung entsteht an einer von vier Stellen, und die Wahl entscheidet, wo die Rechnungsnummer vergeben wird und wer für die Inhalte geradesteht.
| Wer die Rechnung ausstellt | Wie es läuft | Passt zu | Worauf Sie achten |
|---|---|---|---|
| Rechnungs-Plugin im Shop | Das Plugin erzeugt PDF und XML aus der Bestellung und hängt sie an die Bestellmail | Kleine und mittlere Shops ohne ERP | Unterstützt das Plugin XRechnung oder ein ZUGFeRD-Profil außer MINIMUM und BASIC-WL? Fortlaufende Nummer auch bei parallelen Bestellungen? |
| Externer Rechnungsdienst oder Buchhaltungssoftware | Der Shop überträgt die Bestellung per Schnittstelle, der Dienst stellt aus und versendet | Shops, deren Buchhaltung ohnehin dort läuft | Wird die Rechnungsnummer an die Bestellung zurückgeschrieben? Was passiert, wenn der Dienst nicht erreichbar ist? |
| ERP-System | Bestellungen fließen ins ERP, das Rechnungen und Korrekturen erzeugt | Shops mit Lager und mehreren Verkaufskanälen | Synchronisation von Rückerstattungen, Dubletten, Zeitpunkt der Rechnung |
| Steuerberatung oder Buchhaltungsbüro | Rechnungen werden außerhalb des Shops aus Exporten erstellt | Sehr wenige B2B-Bestellungen | Sechsmonatsfrist aus § 14 Abs. 2 UStG, Medienbruch |
Plugins für Rechnungen gibt es viele, und nicht jedes, das “E-Rechnung” im Namen führt, erzeugt ein Format, das das BMF anerkennt. Prüfen Sie vor der Wahl, welches Profil das Plugin schreibt. ZUGFeRD MINIMUM und BASIC-WL reichen nicht. Prüfen Sie außerdem, ob die erzeugte Datei den KoSIT-Validator besteht. Wir nennen hier bewusst kein Produkt, weil wir die Formatangaben der Anbieter nicht selbst geprüft haben.
Wenn die Rechnung im ERP entsteht, verlagert sich die Arbeit an die Schnittstelle. Unser Leitfaden zur ERP-Integration von WooCommerce beschreibt im Abschnitt zu GoBD, DATEV und E-Rechnung, welche Felder der Checkout dafür nicht erhebt. Wie man Shop und externe Dienste über Schnittstellen stabil verbindet, steht im Leitfaden zur API-first-Entwicklung mit WordPress.
Wie kommt die E-Rechnung aus WooCommerce heraus?
Egal welche der vier Varianten Sie wählen, der Shop muss dieselben Daten liefern, von der Kasse bis zum Archiv.
Firmenangaben im Checkout erheben
WooCommerce hat im Checkout ein optionales Feld für den Firmennamen, aber kein Feld für die USt-IdNr. und keine Frage, ob für ein Unternehmen bestellt wird. Für E-Rechnungen brauchen Sie mindestens:
- eine Auswahl “Privat” oder “Unternehmen”, die weitere Felder steuert,
- den vollständigen Firmennamen und die vollständige Anschrift, die § 14 Abs. 4 Nr. 1 UStG verlangt,
- die USt-IdNr. des Kunden, wenn vorhanden, als Hilfe für die Einordnung und für Lieferungen in andere EU-Länder,
- eine E-Mail-Adresse für Rechnungen, die von der Adresse für Versandbenachrichtigungen abweichen darf,
- optional eine Bestell- oder Lieferantenreferenz des Kunden für das Feld BT-10.
Im Block-Checkout lassen sich eigene Felder über die Funktion woocommerce_register_additional_checkout_field registrieren. Im klassischen Checkout mit Shortcode laufen eigene Felder über Filter. Speichern Sie die Angaben an der Bestellung, damit eine spätere Korrektur dieselben Daten verwendet und nicht die inzwischen geänderten Angaben im Kundenkonto.
Rechnungsnummer vergeben und nichts mehr ändern
§ 14 Abs. 4 Nr. 4 UStG verlangt eine fortlaufende Nummer, die “zur Identifizierung der Rechnung vom Rechnungsaussteller einmalig vergeben wird”. Die Bestellnummer von WooCommerce eignet sich dafür schlecht: Sie hat Lücken, weil auch abgebrochene Bestellungen und Rückerstattungen Nummern verbrauchen. Vergeben Sie eine eigene Rechnungsnummer erst in dem Moment, in dem die Rechnung entsteht, und sichern Sie die Vergabe gegen zwei gleichzeitige Bestellungen ab, etwa mit einem atomaren Zähler in der Datenbank.
Ist die Rechnung verschickt, ändern Sie sie nicht mehr. Ein Kunde, der nachträglich eine andere Firmenadresse möchte, bekommt eine Korrektur. Das Plugin oder der Dienst darf beim erneuten Öffnen der Bestellung die Rechnung nicht still neu rendern.
Leistungsdatum aus dem Versand nehmen
§ 14 Abs. 4 Nr. 6 UStG verlangt den Zeitpunkt der Lieferung. Das Bestelldatum in WooCommerce ist der Zeitpunkt des Kaufs. Wenn Sie Ware erst Tage später versenden, gehört das Versanddatum in die Rechnung, oder ein Hinweis, dass Rechnungsdatum und Lieferdatum übereinstimmen. Für Firmenkunden, die häufig bestellen, erlaubt das BMF in Frage 7b auch in der E-Rechnung den Kalendermonat als Leistungszeitpunkt, also eine Sammelrechnung.
Rückerstattungen als Korrektur abbilden
Eine Rückerstattung legt WooCommerce als eigenes Objekt an der Bestellung an. Für die Buchhaltung ist das noch kein Beleg. Wenn für die ursprüngliche Rechnung eine E-Rechnung Pflicht war, muss nach Frage 7b der BMF-FAQ auch die Berichtigung als E-Rechnung erfolgen, “unter Verwendung des Rechnungstyps für eine Berichtigung”. Während der Übergangsfristen darf die Berichtigung noch ohne E-Rechnung erfolgen.
Im Umsatzsteuerrecht meint Gutschrift nach § 14 Abs. 2 UStG eine Rechnung, die der Kunde für seinen Lieferanten ausstellt. Was ein Shop bei einer Rückerstattung erzeugt, ist eine Rechnungskorrektur oder Stornorechnung. Viele Plugins nennen sie trotzdem Gutschrift. Das Dokument braucht in jedem Fall eine eigene Nummer und einen eindeutigen Verweis auf die ursprüngliche Rechnung.
Rechnungsdaten an die Bestellung zurückschreiben
Speichern Sie an jeder Bestellung die Rechnungsnummer, das Datum, das Format, den Versandweg und den Status, auch wenn die Rechnung in einem externen Dienst entsteht. Bei Rückerstattungen kommen Nummer und Datum der Korrektur dazu. So sieht der Kundenservice in der Bestellübersicht, welche Rechnung der Kunde hat, und ein fehlgeschlagener Versand fällt auf, bevor der Kunde nachfragt.
Acht Jahre aufbewahren
Nach § 14b Abs. 1 UStG bewahren Sie jede ausgehende und eingehende Rechnung acht Jahre auf, gerechnet ab dem Ende des Jahres der Ausstellung (gesetze-im-internet.de). Bei einer E-Rechnung muss nach dem BMF zumindest der strukturierte Teil “unversehrt in seiner ursprünglichen Form” vorliegen. Ein PDF-Ausdruck einer XRechnung reicht dafür nicht. Legen Sie die XML-Datei selbst ab, nicht nur im Mailausgang.
E-Rechnung empfangen: was muss der Shop seit 2025 können?
Diese Pflicht trifft jeden Shop, auch den, der nur an Privatkunden verkauft. Das BMF schreibt in Frage 12: “Es sind keine Ausnahmen vorgesehen”. Kleinunternehmer müssen ebenfalls empfangen können. Ihr Shop bekommt Rechnungen von Großhändlern, Versanddienstleistern, Zahlungsanbietern, Hosting-Firmen und Agenturen, und jede dieser Firmen darf Ihnen nach Ablauf ihrer Übergangsfrist eine XML-Datei schicken.
Für den Empfang genügt nach Frage 8 ein E-Mail-Postfach. Zum Lesen reicht es nicht: eine XRechnung enthält kein PDF, Sie brauchen einen Viewer. Die Finanzverwaltung bietet unter e-rechnung.elster.de einen kostenlosen E-Rechnungsviewer für XRechnung und ZUGFeRD an. Für mehr als eine Handvoll Rechnungen im Monat lohnt sich ein Postfach, das Ihre Buchhaltungssoftware oder Ihr Steuerbüro direkt ausliest.
So richten Sie den Empfang ein:
- Legen Sie eine eigene Adresse für eingehende Rechnungen an und teilen Sie sie allen Lieferanten mit.
- Klären Sie, ob Ihre Buchhaltungssoftware XRechnung und ZUGFeRD einliest, oder ob Ihr Steuerbüro die Dateien übernimmt.
- Speichern Sie die XML-Datei unverändert, nicht nur eine ausgedruckte Ansicht.
- Prüfen Sie bei hybriden Rechnungen die Daten aus der XML-Datei, weil bei Abweichungen der strukturierte Teil gilt.
Was gilt bei Lieferungen nach Österreich und in die Schweiz?
§ 14 Abs. 2 Satz 2 Nr. 1 UStG verlangt die E-Rechnung nur, wenn beide Seiten im Inland ansässig sind. Ein deutscher Shop, der an eine Firma in Wien liefert, muss nach deutschem Recht keine E-Rechnung ausstellen. Ein ausländischer Unternehmer, der in Deutschland nur umsatzsteuerlich registriert ist, kann nach Frage 3 der BMF-FAQ in der Rechnung darauf hinweisen, dass er hier keine feste Niederlassung hat.
In Österreich schreibt das IKT-Konsolidierungsgesetz seit dem 1. Januar 2014 vor, dass Rechnungen an den Bund elektronisch übermittelt werden, in den Formaten ebInterface oder UBL, über das Unternehmensserviceportal oder Peppol (E-Rechnung an den Bund, BMF Österreich). Eine allgemeine Pflicht zur E-Rechnung zwischen Unternehmen haben wir auf den offiziellen Seiten nicht gefunden. Wer an österreichische Bundesstellen liefert, braucht den Weg über diese Kanäle, für alle anderen österreichischen Firmenkunden bleibt die Wahl eine Frage des Vertrags.
In der Schweiz müssen Lieferanten der Bundesverwaltung nach Beschluss des Bundesrats ihre Rechnungen elektronisch einreichen, “sofern der Vertragswert 5000 Franken übersteigt” (ESTV). Diese Regel betrifft nur Rechnungen an die Bundesverwaltung. Eine Pflicht für Rechnungen zwischen privaten Unternehmen haben wir auf den Seiten des Bundes nicht gefunden. Liefert Ihr Shop an Schweizer Firmenkunden, klären Sie das gewünschte Format mit dem Kunden.
Was ändert ViDA ab 2030?
Die EU hat mit der Richtlinie (EU) 2025/516 vom 11. März 2025, bekannt als VAT in the Digital Age oder ViDA, die Mehrwertsteuersystemrichtlinie geändert (EUR-Lex, CELEX 32025L0516). Seit dem 14. April 2025 dürfen die Mitgliedstaaten die E-Rechnung im Inland vorschreiben, ohne dafür eine Ausnahmegenehmigung der EU zu brauchen. Ab dem 1. Juli 2030 werden Rechnungen nach dem neuen Art. 218 grundsätzlich als E-Rechnungen nach EN 16931 ausgestellt. Papier oder andere Formate dürfen die Mitgliedstaaten dann nur noch für Umsätze zulassen, die nicht unter die neuen Meldepflichten fallen.
Für Deutschland kündigt das BMF in Frage 1 seiner FAQ ein Meldesystem an, über das bestimmte Rechnungsangaben später zeitnah an die Finanzverwaltung gehen sollen. Die nötigen Gesetzesänderungen will die Bundesregierung “zu gegebener Zeit” vorschlagen. Ein Datum gibt es dafür noch nicht. Wer seine Rechnungen heute sauber strukturiert erzeugt, hat für dieses Meldesystem die Daten bereits im richtigen Format.
Typische Fehler bei der E-Rechnung im WooCommerce-Shop
| Symptom | Ursache | So beheben Sie es |
|---|---|---|
| Kunde meldet, die XML-Datei sei ungültig | Profil MINIMUM oder BASIC-WL, oder Pflichtfeld fehlt | Anderes ZUGFeRD-Profil oder XRechnung einstellen, Datei durch den KoSIT-Validator laufen lassen |
| PDF und XML zeigen unterschiedliche Beträge | PDF aus Vorlage, XML aus anderen Feldern erzeugt | Beide Teile aus denselben gespeicherten Bestelldaten erzeugen, XML ist maßgeblich |
| Lücken oder doppelte Rechnungsnummern | Bestellnummer als Rechnungsnummer, oder Zähler ohne Sperre | Eigener Zähler, Vergabe in einer Transaktion |
| Rechnung ändert sich nach Adressänderung im Kundenkonto | Plugin rendert beim Öffnen neu aus Kundendaten | Rechnungsdaten an der Bestellung einfrieren, Änderungen nur per Korrektur |
| Firmenkunde bekommt nur PDF, obwohl über 250 Euro | Checkout fragt nicht nach Unternehmen, Shop behandelt alle als Privatkunden | Auswahl “Unternehmen” im Checkout, Regel für Betrag über 250 Euro brutto |
| Rückerstattung ohne Beleg in der Buchhaltung | WooCommerce-Rückerstattung erzeugt kein Dokument | Korrekturrechnung mit eigener Nummer und Bezug auf die Ursprungsrechnung |
| XRechnung vom Lieferanten lässt sich nicht öffnen | Kein Viewer, Buchhaltungssoftware liest kein XML | ELSTER-Viewer oder Software mit XRechnung-Import |
| Rechnung aus dem ERP fehlt an der Bestellung | Rechnungsnummer wird nicht zurückgeschrieben | Rückkanal von ERP oder Dienst zur Bestellung einrichten |
Checkliste: E-Rechnung im WooCommerce-Shop bis 2028
Sofort, falls noch nicht erledigt (Pflicht seit 1.1.2025)
- Eigene E-Mail-Adresse für eingehende Rechnungen eingerichtet und Lieferanten mitgeteilt.
- XRechnung und ZUGFeRD lassen sich lesen, über die Buchhaltungssoftware, das Steuerbüro oder den ELSTER-Viewer.
- Eingehende XML-Dateien werden unverändert acht Jahre abgelegt.
Bis zum 31.12.2026
- Gesamtumsatz 2026 mit der Steuerberatung abschätzen: über oder unter 800 000 Euro.
- Anteil der Firmenkunden im Inland mit Bestellungen über 250 Euro brutto aus den Bestelldaten ermitteln.
- Entscheiden, wer die Rechnung ausstellt: Plugin, externer Dienst, ERP oder Steuerbüro.
- Checkout um die Auswahl “Unternehmen”, Firmenangaben, USt-IdNr. und Rechnungs-E-Mail ergänzen.
- Rechnungen für Firmenkunden aus Lieferungen im Dezember 2026 noch im Dezember verschicken.
Ab 1.1.2027 (Umsatz 2026 über 800 000 Euro) oder spätestens 1.1.2028
- Rechnungs-Plugin oder Dienst schreibt XRechnung oder ZUGFeRD in einem Profil außer MINIMUM und BASIC-WL.
- Testrechnung im KoSIT-Validator geprüft, inklusive Korrekturrechnung.
- Rechnungsnummer, Format und Status werden an der Bestellung gespeichert.
- Rückerstattungen erzeugen eine Korrekturrechnung mit Bezug auf die ursprüngliche Rechnung.
- Leistungsdatum stammt aus dem Versand, nicht aus dem Bestelldatum.
- Kundenservice weiß, dass bei hybriden Rechnungen die XML-Daten gelten.
Wenn Sie wissen wollen, welche Ihrer Bestellungen ab 2027 oder 2028 eine E-Rechnung brauchen, lohnt eine Auswertung der Bestellungen des letzten Jahres nach Kundentyp und Betrag. Wir machen diese Auswertung auf einer Kopie Ihres Shops, prüfen die Rechnungsdateien Ihres Plugins im Validator und bauen die fehlenden Checkout-Felder ein. Den Kontakt finden Sie auf der Seite WooCommerce-Entwickler.
Letzte Aktualisierung: 27. Oktober 2026