Seit dem 1. Juli 2026 kommt ein Paket von außerhalb der Europäischen Union mit einem Sachwert bis 150 EUR nicht mehr zollfrei herein. Die Verordnung (EU) 2026/382 des Rates hat die bisherige Befreiung gestrichen und erhebt bis zum 1. Juli 2028 einen Zoll von 3 EUR pro Ware in der Sendung, wenn die Ware über IOSS verkauft wurde oder als Postsendung kommt. Für einen WooCommerce-Shop in der Schweiz, der an Kunden in Deutschland und Österreich liefert, und für einen deutschen oder österreichischen Shop, der Ware direkt aus China verschicken lässt, sind das zusätzliche Kosten bei jeder Bestellung. Dieser Text erklärt, wen die Regel trifft, wie Sie die Positionen im Warenkorb zählen, was ab dem 1. November 2026 dazukommt und wie Ihr Kunde den Zoll vor dem Bezahlen sieht.
Der Artikel beschreibt das Unionsrecht und die Leitlinien der Europäischen Kommission zum Stand der Veröffentlichung sowie die Funktionsweise von Software. Er ersetzt keine individuelle Zoll- oder Steuerberatung für Ihren Shop.
Wer einen Shop in Deutschland oder Österreich betreibt und aus einem Lager in der EU verschickt, in dem die Ware im zollrechtlich freien Verkehr liegt, ist von der Regel nicht betroffen. Eine Lieferung innerhalb der EU ist keine Einfuhr, also fällt kein 3-Euro-Zoll an. Der Rest des Textes richtet sich an Shops, deren Pakete auf dem Weg zum Kunden die Außengrenze der EU überqueren.
Was ist der 3-Euro-Zoll pro Ware ab dem 1. Juli 2026?
Bis zum 30. Juni 2026 war eine Ware in einer Sendung mit einem Sachwert bis 150 EUR nach Titel II Kapitel V der Verordnung (EG) Nr. 1186/2009 zollfrei. Die Mehrwertsteuer auf solche Pakete wird seit dem 1. Juli 2021 erhoben, als die Befreiung für Waren bis 22 EUR wegfiel. Der Zoll blieb bis 150 EUR bei null. Erwägungsgrund 2 der Verordnung 2026/382 nennt den Grund für die Änderung: Die beibehaltene Zollbefreiung führte zum systematischen Missbrauch. Erwägungsgrund 3 ergänzt, dass in einer digitalisierten Zollumgebung, in der für jede eingeführte Ware elektronische Daten vorliegen, die Befreiung nicht mehr gerechtfertigt ist.
Artikel 1 der Verordnung 2026/382 streicht dieses Kapitel. Artikel 2 setzt an seine Stelle einen Übergangssatz:
Vom 1. Juli 2026 bis zum 1. Juli 2028 gilt anstelle der gemäß Artikel 1 der vorliegenden Verordnung aufgehobenen Befreiung, ein Zollsatz von 3 EUR pro Ware in einer Sendung, deren Sachwert insgesamt 150 EUR nicht übersteigt, wenn a) die Einfuhr der Waren gemäß Artikel 143 Absatz 1 Buchstabe ca der Richtlinie 2006/112/EG von der Mehrwertsteuer befreit ist oder b) die Waren in einer Postsendung im Sinne von Artikel 1 Nummer 24 der Delegierten Verordnung (EU) 2015/2446 enthalten sind.
Quelle: Art. 2 der Verordnung (EU) 2026/382 des Rates vom 11. Februar 2026, ABl. L 2026/382 vom 18.2.2026 (EUR-Lex).
Buchstabe a meint Waren, die über IOSS (Import One-Stop Shop) verkauft wurden. Bei IOSS erhebt der Verkäufer die Mehrwertsteuer schon beim Kauf und meldet sie in einer monatlichen Erklärung. Die Einfuhr ist an der Grenze dann von der Mehrwertsteuer befreit. Buchstabe b meint Postsendungen im neuen zollrechtlichen Sinn, dazu mehr im Abschnitt mit der Fallübersicht.
Drei Eigenschaften des Satzes zählen für einen Shop. Der Betrag ist fest und hängt weder vom Warenwert noch vom Ursprungsland ab. Er fällt pro Ware in der Sendung an, ein Paket kann also mehrmals 3 EUR kosten. Und er ist befristet: Die Leitlinien der Europäischen Kommission vom 5. Oktober 2026 (Punkt 3.1, PDF, Englisch) sagen, dass Waren aus Fernverkäufen nach dem 1. Juli 2028 unabhängig vom Wert dem regulären Zollsatz unterliegen. Dieselben Leitlinien stellen klar, dass der Satz von 3 EUR auch Alkohol, Parfüm und Tabak erfasst, die von der alten Befreiung ausgenommen waren.
An der Mehrwertsteuer ändert der Satz nichts. Die Leitlinien (Punkte 6.1 und 9.1) schreiben ausdrücklich, dass die Streichung der Artikel 23 und 24 die Mehrwertsteuerverfahren beim Fernverkauf nicht berührt: IOSS, die Sonderregelung und das Standardverfahren laufen weiter wie bisher.
Wen betrifft der 3-Euro-Zoll und wen nicht?
Die Regel zielt auf den Fernverkauf eingeführter Waren. Die Leitlinien (Punkt 4) beschreiben ihn über die Definition aus der Mehrwertsteuerrichtlinie: die Lieferung von Waren, die vom Lieferer oder für seine Rechnung aus einem Drittland an einen Kunden in einem Mitgliedstaat versandt werden, wenn der Kunde kein Steuerpflichtiger ist. Punkt 4.1 nennt vier Bedingungen. Die Ware muss sich zum Zeitpunkt der Lieferung außerhalb des Zollgebiets der Union befinden. Den Versand organisiert der Lieferer, auch indirekt, etwa wenn er einen externen Transporteur beauftragt, dem Kunden Versandkosten berechnet oder dem Paketdienst die Zustelldaten übergibt.
Für WooCommerce-Shops im deutschsprachigen Raum ergeben sich daraus vier Gruppen:
- Ein Schweizer Shop, der an Verbraucher in Deutschland und Österreich verkauft. Die Schweiz gehört weder zur EU noch zu ihrer Zollunion. Jedes Paket, das aus der Schweiz an einen Kunden in Berlin oder Graz geht, ist eine Einfuhr in die EU. Für Sendungen bis 150 EUR gilt damit dieselbe Regel wie für einen Händler aus den USA oder aus Asien. Mehr dazu im nächsten Abschnitt.
- Ein deutscher oder österreichischer Shop mit Dropshipping aus Drittländern. Der Kunde kauft in Ihrem Shop, der Lieferant in China schickt das Paket direkt an ihn. Beim Verkauf liegt die Ware außerhalb der EU, und der Versand erfolgt für Ihre Rechnung. Das ist Fernverkauf eingeführter Waren, also fällt der 3-Euro-Zoll an, wenn die Bedingungen von Artikel 2 erfüllt sind.
- Ein Shop außerhalb Europas, der an Kunden in der EU verkauft. Derselbe Mechanismus, nur sitzt der Verkäufer weiter weg. Die Rechenregeln sind identisch.
- Ein Shop mit Ware im Zolllager. Die Leitlinien (Punkt 4.2) behandeln Ware, die an einen Verbraucher verkauft wird, bevor sie in ein Zolllager zur Vorbereitung des Vertriebs kommt, so, als käme sie aus einem Drittland. Die Kommission ändert außerdem Art. 201 Buchst. e der Delegierten Verordnung, damit Zoll und Bearbeitungsgebühr auch Ware erfassen, die verkauft wird, während sie in einem solchen Lager liegt.
Nicht erfasst sind Shops, die aus Beständen im freien Verkehr der EU verkaufen, der Verkauf digitaler Produkte und Bestellungen, bei denen der Kunde die Ware selbst abholt oder den Transport ohne Beteiligung des Verkäufers organisiert (Punkt 4.1, letzter Absatz zur vierten Bedingung).
Was bedeutet der 3-Euro-Zoll für Shops aus der Schweiz?
Für Schweizer Händler ist der deutsche und österreichische Markt naheliegend: gleiche Sprache, kurze Wege, viele Kunden. Zollrechtlich bleibt aber jede Lieferung über die Grenze eine Einfuhr in die EU. Seit dem 1. Juli 2026 heißt das für ein Paket bis 150 EUR: 3 EUR pro Ware, sofern es über IOSS verkauft wird oder als Postsendung aus einem Fernverkauf ankommt.
Einen Unterschied zu Ware aus China kann der Ursprung machen. Punkt 5.4 der Leitlinien behandelt Waren, die von Präferenzabkommen oder Zollunionsabkommen der EU profitieren. Solche Waren müssen in einer H1-Anmeldung erklärt werden. Dort lässt sich ein Präferenzcode angeben, der von dem Code für den 3-Euro-Zoll abweicht, allerdings nur, solange die Mehrwertsteuer nicht über IOSS erhoben wurde. Die Leitlinien begründen das damit, dass die Verordnung den Übergangszoll auf alle IOSS-Vorgänge legt. Die Bearbeitungsgebühr fällt für präferenzbegünstigte Waren aus Fernverkäufen trotzdem an.
Für einen Schweizer Shop folgt daraus eine Abwägung, die er mit seinem Spediteur oder Zolldienstleister treffen sollte. Mit IOSS bekommt der Kunde ein Paket ohne Überraschung an der Tür, dafür zahlt jede Sendung bis 150 EUR den 3-Euro-Zoll. Ohne IOSS ist für Ware mit nachgewiesenem Präferenzursprung eine H1-Anmeldung mit Präferenz möglich, die aber mehr Daten verlangt. Ob Ihre Produkte die Ursprungsregeln eines Abkommens erfüllen, hängt vom Produkt und von seinen Vormaterialien ab. Diese Prüfung kann Ihnen dieser Artikel nicht abnehmen.
Dazu kommt die Währung. Ein Schweizer Shop rechnet meist in Franken, der Zollsatz und die Wertgrenze stehen in Euro. Der Warenkorb braucht also einen Kurs, dazu mehr im Abschnitt zur Umsetzung.
Wer zahlt den Zoll beim Dropshipping aus China?
Den Zoll schuldet der Anmelder, also die Person, die die Zollanmeldung abgibt. Die Leitlinien (Punkt 6.4) beschreiben für die Zeit bis zum 30. Juni 2028 eine Reihenfolge:
- der Inhaber der IOSS-Nummer oder sein indirekter Vertreter,
- wenn IOSS nicht genutzt wird: der Nutzer der Sonderregelung oder sein indirekter Vertreter,
- in allen anderen Fällen: der indirekte Vertreter des Einführers,
- zuletzt jede andere Person, die über alle Daten für die Anmeldung verfügt, auch der Verbraucher, aber nur in Mitgliedstaaten mit einem kostenlosen Online-Anmeldesystem für Bürger und nur ohne IOSS.
Das Schema in den Leitlinien ergänzt, wer im dritten Fall den Vertreter sucht: der Besitzer der Ware, in der Regel der Paketdienst. Punkt 7.2 fügt hinzu, dass bei indirekter Vertretung auch die Person Schuldner ist, in deren Namen der Vertreter handelt. Bei einem Paket ohne IOSS ist der Einführer Ihr Kunde.
Daher kommen die Überraschungen an der Haustür. Der Kunde hat in Ihrem Shop den Preis und den Versand bezahlt, und dann verlangt der Zusteller noch Zoll und eine Gebühr für die Abwicklung der Anmeldung. Der Kunde weiß oft nicht, dass er Importware gekauft hat, weil Ihr Shop eine deutsche Domain und Preise in Euro zeigt. Ein solcher Kauf endet häufig mit einer verweigerten Annahme oder einer Reklamation.
Verkaufen Sie über IOSS, zahlt der Anmelder auf Verkäuferseite den Zoll, und Sie entscheiden, ob Sie ihn in den Preis einrechnen oder als eigene Zeile im Warenkorb ausweisen. Ohne IOSS hat eine Zollzeile im Warenkorb nur dann Sinn, wenn jemand für Ihre Rechnung den Zoll bei der Anmeldung bezahlt. Sonst zahlt der Kunde zweimal: bei Ihnen und an der Tür. Diese Kette klären Sie mit Ihrem Lieferanten oder Spediteur, bevor Sie die Gebühr an der Kasse einschalten.
Auch Rücksendungen kosten Geld. Die Leitlinien (Punkt 7.5) erklären, dass bei Waren aus Sendungen bis 150 EUR aus Fernverkäufen eine Anmeldung nach der Rücksendung nicht mehr für ungültig erklärt werden kann. Der Zoll lässt sich dann nur noch nach den allgemeinen Regeln über die Erstattung von Einfuhrabgaben zurückholen. Für einen Shop mit vielen Retouren gehört dieser Posten in die Kalkulation.
Wann fällt der 3-Euro-Zoll an und wann nicht?
Die Tabelle zeigt typische Wege eines Pakets aus einem WooCommerce-Shop. Die Zeile zum Kurierpaket ohne IOSS erklärt die Anmerkung unter der Tabelle.
| Situation | Fallen 3 EUR pro Ware an | Warum |
|---|---|---|
| Paket bis 150 EUR aus einem Drittland, verkauft über IOSS | Ja | Art. 2 Buchst. a der Verordnung 2026/382; Leitlinien Punkt 5.4: jede Einfuhr über IOSS, in einer Anmeldung H1, H6 oder H7 |
| Postpaket bis 150 EUR aus einem Drittland, ohne IOSS | Ja | Art. 2 Buchst. b; Leitlinien Punkt 5.3: Mehrwertsteuer über die Sonderregelung oder das Standardverfahren erhoben |
| Sendung über 150 EUR aus einem Drittland | Nein | Der Satz von 3 EUR gilt nur bis 150 EUR; darüber gilt der reguläre Zolltarif, ab November 2026 zusätzlich die Bearbeitungsgebühr (Punkt 3.2) |
| Versand aus einem Lager in der EU an einen Kunden in der EU | Nein | Ware im freien Verkehr der EU, keine Einfuhr |
| Kurierpaket bis 150 EUR ohne IOSS | Nach den Leitlinien der Kommission: ja | Leitlinien Punkt 4: Der Zoll soll alle Waren bis 150 EUR aus Fernverkäufen erfassen, unabhängig vom Mehrwertsteuerverfahren; siehe Anmerkung unter der Tabelle |
| Digitales Produkt, Datei zum Herunterladen | Nein | Keine Ware und keine Sendung; das Plugin zählt Produkte ohne Versand nicht als Position |
Anmerkung zur Kurierzeile. Artikel 2 der Verordnung nennt ausdrücklich Waren mit IOSS und Postsendungen. Die Leitlinien der Kommission lesen das weit. Punkt 5.3 beschreibt die Postsendung über den Fernverkauf bis 150 EUR, ohne IOSS-Waren und ohne Waren mit Präferenzbehandlung. Punkt 4 sagt, dass die Verordnung den Zoll von 3 EUR auf alle Waren in Sendungen bis 150 EUR aus Fernverkäufen anwenden will, unabhängig vom Mehrwertsteuerverfahren (IOSS, Sonderregelung oder Standardverfahren) und unabhängig davon, ob die Waren in einer Anmeldung H1, H6 oder H7 stehen. Gehen Sie also davon aus, dass auch ein Kurierpaket ohne IOSS 3 EUR pro Ware zahlt, und klären Sie die Einzelheiten der Anmeldung mit dem Paketdienst oder einem Zollagenten.
Zählt der Zoll pro Tarifposition oder pro Stück?
Die deutsche Fassung der Verordnung spricht von 3 EUR “pro Ware in einer Sendung”. Was eine Ware in diesem Sinn ist, regelt Art. 5 Nr. 78 des neuen Zollkodex der Union, zitiert in den Leitlinien (Punkt 5.2): eine oder mehrere Waren in einer Sendung, die dieselbe zolltarifliche Einreihung, Beschreibung und, soweit die Angaben der Anmeldung es verlangen, denselben Ursprung haben (eigene Übersetzung).
Die Leitlinien fügen einen Satz hinzu, der die Praxis entscheidet: Wegen der Grenzen der IT-Systeme fallen der 3-Euro-Zoll und die Bearbeitungsgebühr automatisch je Zeile der Anmeldung an, unabhängig von der Zahl der Stücke in dieser Zeile. Das Zusammenfassen von Positionen unter dem höchsten Satz, das für eine Sendung sonst zulässig ist, ist dort ausgeschlossen, wo der 3-Euro-Satz gilt (Art. 228 Abs. 1 der Durchführungsverordnung in neuer Fassung).
Wie viele Zeilen entstehen, hängt von der Art der Anmeldung ab. Die Mitteilung der Kommission vom 30. Juni 2026 (Access2Markets, Englisch) und das Beispiel in den Leitlinien nennen die Detailtiefe:
- H7, vereinfachte Anmeldung für Sendungen bis 150 EUR: HS-Code mit 6 Stellen, ohne Ursprungsland,
- H6: KN-Code mit 8 Stellen,
- H1, Standardanmeldung: TARIC-Code mit 10 Stellen, mit Ursprungsland.
Das Beispiel aus den Leitlinien: eine Sendung für 140 EUR aus China, Mehrwertsteuer über IOSS erhoben, darin drei Damenkombinationen aus verschiedenen Materialien. In einer H7- oder H6-Anmeldung fallen alle drei unter einen Code, der Zoll beträgt 3 EUR. In einer H1-Anmeldung hat jede Kombination einen anderen zehnstelligen TARIC-Code, es entstehen drei Zeilen und 9 EUR Zoll. Ein zweites Beispiel zeigt, dass in H1 dieselben Fahrradteile aus zwei Ursprungsländern zwei getrennte Zeilen bilden.
Einige Warenkörbe aus einem Shop mit Dropshipping. Beträge und Aufteilung auf Codes sind zur Veranschaulichung gewählt und zeigen nur die Mechanik:
- Drei gleiche T-Shirts für zusammen 45 EUR. Ein Tarifcode, eine Beschreibung, eine Zeile. Zoll: 3 EUR.
- Ein T-Shirt, eine Tasse und eine Handyhülle für zusammen 60 EUR. Drei verschiedene Codes, drei Zeilen. Zoll: 9 EUR.
- Zwei Paar Kopfhörer in zwei Farben. Gleicher Code, also meist eine Zeile. Beschreibt der Anmelder sie unterschiedlich oder gibt er in H1 verschiedene Ursprungsländer an, können zwei entstehen.
- Zehn verschiedene Kleinteile für 80 EUR. Zehn Codes bedeuten bis zu 30 EUR Zoll, mehr als ein Drittel des Warenwerts.
Der letzte Fall zeigt, wen der Satz am stärksten belastet: Shops mit günstigem, breit gestreutem Sortiment. Wer einzelne Artikel für 10 bis 20 EUR verkauft, zahlt im Verhältnis deutlich mehr als ein Shop, der ein teureres Produkt pro Paket verschickt. Für einen Schweizer Hersteller, der ein einziges Produkt in mehreren Größen anbietet, bleibt es dagegen oft bei einer Zeile.
Wie berechnet man die Wertgrenze von 150 Euro in einer Sendung?
Die Grenze bezieht sich auf den Sachwert der ganzen Sendung. Die Leitlinien (Punkt 5.1) zitieren die Definition aus Art. 1 Nr. 48 der Delegierten Verordnung 2015/2446: Bei Handelswaren ist das der Preis der Waren selbst beim Verkauf zur Ausfuhr in die EU. Ohne Transport- und Versicherungskosten, außer sie sind im Preis enthalten und auf der Rechnung nicht getrennt ausgewiesen. Ohne andere Steuern und Abgaben.
Genauso wichtig ist die Definition der Sendung (Art. 5 Nr. 44 des neuen Zollkodex, Punkt 5.1 der Leitlinien). Aus ihr folgen drei Regeln:
- getrennt bestellte und getrennt verschickte Waren sind getrennte Sendungen, auch wenn sie am selben Tag beim Kunden ankommen,
- eine Bestellung, die in mehreren Paketen verschickt wird, sind mehrere Sendungen,
- die Bestellungen zweier verschiedener Kunden sind immer zwei Sendungen und zwei Anmeldungen.
Für Dropshipping hat das eine praktische Folge. Verschicken zwei verschiedene Lieferanten eine Bestellung über 180 EUR in zwei Paketen zu je 90 EUR, ist jedes Paket eine eigene Sendung bis 150 EUR und zahlt 3 EUR für seine Positionen. Schickt ein Lieferant alles in einem Paket, überschreitet die Sendung die Grenze und zahlt Zoll nach dem regulären Tarif.
Was gilt für die Bearbeitungsgebühr ab dem 1. November 2026?
Der zweite Kostenpunkt ist die Bearbeitungsgebühr der Union (Union handling fee). Grundlage ist Art. 20 des neuen Zollkodex der Union, der Verordnung (EU) 2026/2108. Die Leitlinien beschreiben sie so (Punkte 1, 2.2, 3.2, 7.6 und 9.2):
- eine feste Gebühr pro Ware, die die Zollbehörden für die Bearbeitung der Anmeldung zur Überlassung von Waren aus Fernverkäufen erheben,
- den Betrag von 2 EUR pro Ware legt die Delegierte Verordnung (EU) 2026/2152 der Kommission fest, sie gilt ab dem 1. November 2026 (EUR-Lex),
- sie gilt auch für Sendungen über 150 EUR, sofern sie aus einem Fernverkauf stammen,
- sie ist dauerhaft, anders als der 3-Euro-Satz,
- sie wird ab der Annahme der Anmeldung nicht erstattet, auch nicht, wenn die Ware zurückgeht oder die Anmeldung für ungültig erklärt wird,
- sie gehört zur Bemessungsgrundlage der Mehrwertsteuer; bei IOSS geht sie in die IOSS-Erklärung ein, wenn der Verkäufer sie beim Kauf vom Kunden erhebt.
Ab dem 1. November 2026 sollen Anmeldungen von Waren aus Fernverkäufen den TARIC-Dokumentencode Y126 enthalten, der die Gebühr auslöst (Punkt 6.3). Das Paket mit T-Shirt, Tasse und Handyhülle aus dem Beispiel oben zahlt damit 9 EUR Zoll und 6 EUR Bearbeitungsgebühr.
Ab demselben Datum sehen die Leitlinien (Punkt 8.2) verpflichtende Produktkennungen in Anmeldungen von Waren bis 150 EUR aus Fernverkäufen vor. Die erste davon vergibt der Verkäufer, der Shop oder die Plattform (Punkt 8.4.1). Sie muss für jede Produktvariante eindeutig und über die Zeit stabil sein. In WooCommerce kann die Artikelnummer (SKU) diese Rolle übernehmen, wenn jede Variante ihre eigene hat und Sie sie beim Bearbeiten des Produkts nicht ändern. Ihr Dropshipping-Lieferant braucht diese Kennung in den Bestelldaten, die er von Ihnen bekommt.
Wie zeigt man den Zoll im WooCommerce-Warenkorb an?
WooCommerce kennt weder Tarifcodes noch Zoll. Es hat Steuern und Gebühren, weiß aber nicht, woher die Ware kommt und wie viele Tarifpositionen ein Warenkorb ergibt. Für eine Zollschätzung braucht der Shop also zusätzliche Daten und Regeln.
Tarifcodes an den Produkten
Grundlage der Berechnung ist ein Tarifcode am Produkt. Ohne ihn kann der Shop die Zahl der Zeilen nur annähern, etwa über die Produktkategorie. Eine Kategorie “T-Shirts” entspricht meist einem Code, eine Kategorie “Zubehör” kann mehrere enthalten. Wenn Sie genauer rechnen wollen, tragen Sie den HS-Code an jedem Produkt und an jeder Variante ein, die sich im Material unterscheidet. Den Code bekommen Sie vom Lieferanten oder aus seinen Versanddokumenten. Das hilft auch im Gespräch mit dem Zollagenten, weil Sie dieselben Codes sehen wie er.
Zeilen im Warenkorb zählen
Die Regel im Shop sollte die Regel der Anmeldung nachbilden: Produkte mit demselben Code bilden eine Zeile, unabhängig von der Stückzahl. Die Zahl der verschiedenen Codes mal 3 EUR ergibt die Schätzung. Die Menge im Warenkorb spielt keine Rolle.
Wertgrenze nach Rabatten
Der Shop vergleicht den Warenwert mit der Grenze von 150 EUR. Offen ist, ob vor oder nach dem Rabatt. Der Sachwert ist der Preis der Waren selbst, also ist es vernünftig, den tatsächlich gezahlten Preis nach dem Gutschein zu nehmen. Versandkosten lassen Sie weg, wenn Sie sie getrennt ausweisen.
Virtuelle Produkte und Downloads
Ein Produkt ohne Versand landet in keinem Paket und bildet keine Zeile in der Anmeldung. Ein Warenkorb mit einem E-Book und einem physischen Artikel berechnet Zoll nur für den Artikel.
Währung
Ein Schweizer Shop rechnet in Franken, Satz und Grenze stehen in Euro. Der Shop braucht einen Kurs: fest in den Einstellungen oder laufend abgerufen. Der Kurs im Warenkorb und der Kurs bei der Anmeldung können voneinander abweichen, ein weiterer Grund, den Betrag als Schätzung zu bezeichnen. Ein Shop in Deutschland oder Österreich, der in Euro verkauft, braucht nur den Kurs 1.
Klassische Kasse und Block-Kasse
Neue WooCommerce-Shops bekommen Warenkorb und Kasse als Blöcke. Code, der eine Gebühr über die klassischen Template-Hooks einfügt, greift dort unter Umständen nicht. Sicherer ist die native Gebühren-API von WooCommerce, die in beiden Varianten der Kasse funktioniert und die Gebühr in der Bestellung speichert.
So macht es unser Plugin Customs
Customs (EU Import Duty for WooCommerce) ist unser Plugin, verfügbar im Verzeichnis von WordPress.org. Es fügt in Warenkorb und Kasse eine eigene Gebühr mit der Schätzung des EU-Einfuhrzolls hinzu, zusätzlich zur Mehrwertsteuer und über die native Gebühren-API von WooCommerce. Es funktioniert in der klassischen Kasse und in den Blöcken für Warenkorb und Kasse und ist mit HPOS kompatibel.
Die Gebühr erscheint nur, wenn vier Bedingungen erfüllt sind: Die Funktion ist eingeschaltet, der Shop versendet von außerhalb der EU, die Lieferadresse liegt in einem EU-Land, und der Warenwert im Warenkorb übersteigt die Grenze nicht. Bestellungen innerhalb der EU und Bestellungen über der Grenze bleiben unverändert. Für einen Schweizer Shop heißt das: Ein Kunde in Zürich sieht keine Zollzeile, ein Kunde in München schon.
Der Zoll ist die Zahl der verschiedenen Tarifzeilen im Warenkorb mal Betrag pro Zeile. Die Zeilen werden aus dem Tarifcode am Produkt gezählt. Fehlt der Code, nimmt das Plugin die Produktkategorie oder das Produkt selbst, je nach Einstellung Tariff line basis (empfohlen ist eine Zeile pro Kategorie). Ein Code am Produkt hat immer Vorrang, und Produkte mit demselben Code zählen als eine Zeile. Diese Zählung entspricht der Definition aus den Leitlinien der Kommission (Punkt 5.2): Waren mit derselben zolltariflichen Einreihung und Beschreibung sind eine Ware, unabhängig von der Stückzahl.
Das Plugin vergleicht den Warenwert nach Gutscheinrabatten mit der Grenze und geht davon aus, dass der Zollwert der tatsächlich gezahlte Preis ist. Produkte ohne Versand, also virtuelle Produkte und Downloads, fügen keine Zeile hinzu. Ein Entwickler kann den Warenwert über den Filter customs/intrinsic_goods_value anpassen und den Wechselkurs über den Filter customs/eur_rate laufend liefern.
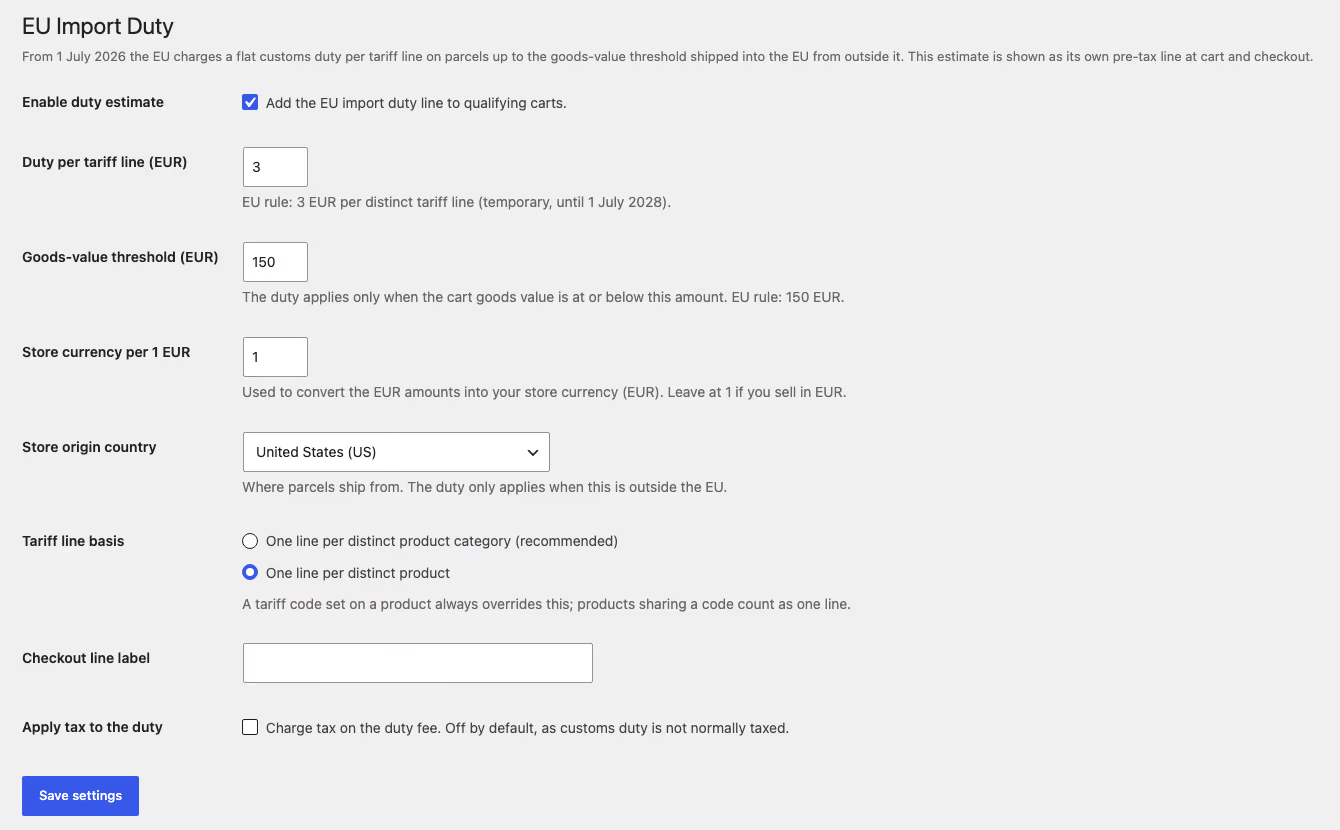
Einstellungen des Plugins Customs (Oberfläche auf Englisch): Betrag pro Tarifzeile, Wertgrenze der Waren, Kurs der Shopwährung zu 1 EUR, Land, aus dem der Shop versendet, Grundlage für das Zählen der Zeilen, Bezeichnung der Gebühr in der Kasse und Schalter für die Mehrwertsteuer auf den Zoll.
Alle diese Werte stellen Sie selbst ein: Betrag pro Zeile, Grenze, Versandland, Kurs der Shopwährung zu 1 EUR, Grundlage für die Zeilenzählung, Bezeichnung der Gebühr und ob die Gebühr der Mehrwertsteuer unterliegt. Die letzte Option ist standardmäßig ausgeschaltet; stellen Sie sie nach Rücksprache mit Ihrer Steuerberatung ein. Die Bearbeitungsgebühr rechnet das Plugin nicht automatisch hinzu, es berechnet nur den Zoll nach dem eingestellten Betrag pro Zeile.
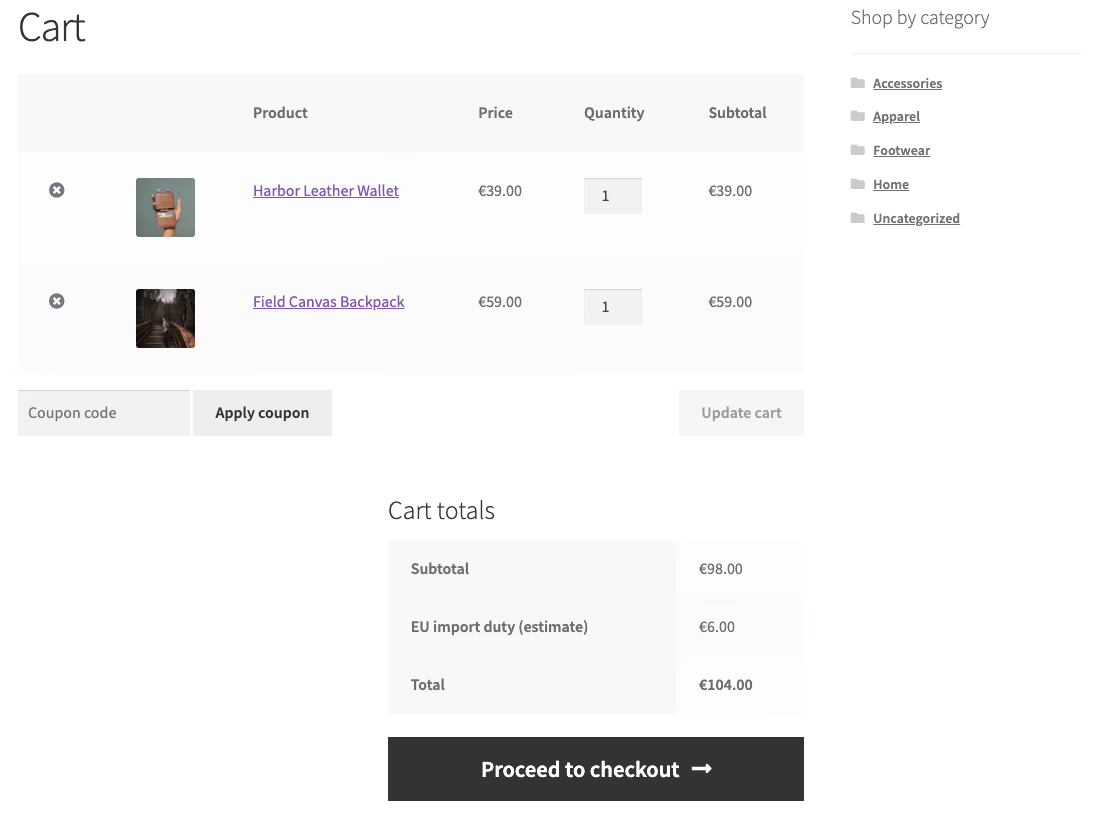
Das Bild am Anfang des Artikels zeigt den Warenkorb eines Testshops mit dem Plugin Customs: eine Lederbörse für 39,00 EUR und ein Rucksack für 59,00 EUR, zusammen 98,00 EUR. Der Wert liegt unter der Grenze von 150 EUR, und die Produkte gehören zu zwei verschiedenen Tarifzeilen, also erscheint unter der Zwischensumme eine eigene Zeile mit der Schätzung des EU-Einfuhrzolls: 6,00 EUR, zwei Zeilen zu je 3 EUR. Insgesamt zahlt der Kunde 104,00 EUR und sieht diesen Betrag, bevor er bestellt.
Warum ist der Betrag im Warenkorb immer eine Schätzung?
Der Shop gibt keine Zollanmeldung ab. Das tut der IOSS-Inhaber, sein Vertreter, der Paketdienst oder ein Zollagent, und diese Stelle legt fest, wie viele Zeilen in die Anmeldung kommen. Der Warenkorb kann aus mehreren Gründen davon abweichen:
- Art der Anmeldung. Derselbe Warenkorb ergibt eine Zeile in H7 und drei in H1, wie im Beispiel aus den Leitlinien.
- Aufteilung des Pakets. Der Lieferant kann eine Bestellung in mehreren Paketen verschicken, jedes ist eine eigene Sendung mit eigenen Zeilen.
- Beschreibung und Ursprung. Der Anmelder kann zwei Varianten als verschiedene Waren beschreiben oder verschiedene Ursprungsländer angeben.
- Wert. Der Anmelder nimmt den Wert aus der Rechnung des Lieferanten, der nicht dem Preis in Ihrem Shop entsprechen muss.
- Wechselkurs. Der Kurs bei der Anmeldung kann vom Kurs im Warenkorb abweichen.
Deshalb sollte die Gebühr im Warenkorb das Wort “Schätzung” oder ein ähnliches im Namen tragen, und Ihre Allgemeinen Geschäftsbedingungen sollten regeln, wer eine mögliche Differenz trägt.
Was ändert sich nach dem 1. Juli 2028?
Artikel 2 der Verordnung wendet den Satz von 3 EUR bis zum 1. Juli 2028 an. Nach den Leitlinien (Punkt 3.1) zahlen Waren aus Fernverkäufen danach unabhängig vom Wert den regulären Zollsatz. Die Höhe hängt dann vom KN- oder TARIC-Code, vom Ursprung und vom Warenwert ab. Die Bearbeitungsgebühr bleibt, weil sie nicht befristet ist.
Ab demselben Datum sieht der neue Zollkodex ein Zolllager für Fernverkäufe vor (Art. 145, anwendbar ab dem 1. Juli 2028 nach Punkt 4.3 der Leitlinien). Die Bearbeitungsgebühr für Waren, die aus einem solchen Lager verkauft werden, soll niedriger ausfallen (Punkt 2.2).
Die Verordnung gibt der Kommission zwei Prüfpunkte (Art. 3):
- Bis zum 1. Oktober 2026 und danach jeden Monat prüft die Kommission, ob es zu einer Umlenkung von Handelsströmen kommt. Erwägungsgrund 9 sagt, worum es geht: um eine Abwanderung von der IOSS-Regelung zu einer Regelung ohne IOSS, mit der Beteiligte den pauschalen Satz vermeiden wollen. Stellt die Kommission das fest, kann sie vorschlagen, den Satz von 3 EUR auf alle Waren in Sendungen bis 150 EUR auszudehnen.
- Bis zum 1. Dezember 2027 prüft die Kommission, ob die zentrale IT-Infrastruktur der Union für die Erhebung von Einfuhrzöllen auf Fernverkäufe bis zum 1. Juli 2028 realistischerweise betriebsbereit sein wird. Wenn nicht, kann sie eine Verlängerung der Übergangsmaßnahme vorschlagen.
Umfang und Enddatum des Satzes können sich also noch ändern. Die Einstellungen im Shop sollten erlauben, Betrag, Grenze und Geltungsbereich ohne Entwickler anzupassen. Tragen Sie die Prüftermine in Ihren Kalender ein.
Welche Produktangaben muss ein Shop bei Waren von außerhalb der EU zeigen (GPSR)?
Der Zoll ist eine von zwei Pflichten bei Waren, die außerhalb der EU hergestellt werden. Die zweite folgt aus der Verordnung (EU) 2023/988 über die allgemeine Produktsicherheit (GPSR). Artikel 19 regelt den Fernabsatz:
Stellt ein Wirtschaftsakteur Produkte online oder über eine andere Form des Fernabsatzes auf dem Markt bereit, so muss das Angebot dieser Produkte mindestens die folgenden eindeutigen und gut sichtbaren Angaben enthalten
Quelle: Art. 19 der Verordnung (EU) 2023/988 des Europäischen Parlaments und des Rates vom 10. Mai 2023 (EUR-Lex).
Für ein Produkt aus dem Dropshipping aus China heißt das auf der Produktseite:
- Name des Herstellers mit Postanschrift und E-Mail-Adresse,
- Name, Postanschrift und E-Mail-Adresse der verantwortlichen Person in der EU, weil der Hersteller nicht in der Union niedergelassen ist,
- Angaben zur Identifizierung des Produkts: Abbildung, Art und sonstige Produktidentifikatoren,
- Warnhinweise und Sicherheitsinformationen in einer Sprache, die Ihre Kundschaft leicht versteht.
Zollanmeldung und bezahlter Zoll ersetzen diese Angaben nicht. Bei Produkten von Marktplätzen fehlt oft gerade die verantwortliche Person in der EU. Klären Sie mit Ihrem Lieferanten, wer das ist, bevor Sie das Produkt in den Shop aufnehmen.
Zwei unserer Plugins decken diese Angaben ab. Shoplex hat eigene GPSR-Felder pro Produkt und shopweite Standardwerte für alle Pflichtangaben. Auf der Produktseite erscheinen sie im Panel “Product safety (GPSR)”: Hersteller, verantwortliche Person und deren Kontakte, danach Warnhinweise und Sicherheitsanleitungen. Das Barcode-Feld wird anhand der GS1-Prüfziffer validiert.
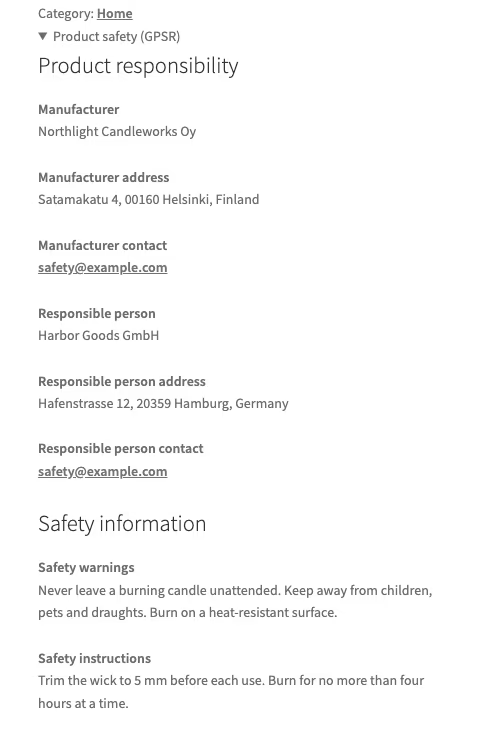
Das Panel “Product safety (GPSR)” von Shoplex auf einer Produktseite mit Beispieldaten, Oberfläche auf Englisch: Hersteller und verantwortliche Person mit Adressen und Kontakten, darunter Warnhinweise und Sicherheitsanleitungen.
Für Shops in Polen gibt es Polski for WooCommerce mit GPSR-Feldern für Hersteller, Importeur und verantwortliche Person sowie CSV-Import und -Export.
Was sollten Sie jetzt in Ihrem Shop tun?
Eine Checkliste für einen WooCommerce-Shop, der Ware von außerhalb der EU an Kunden in der EU verschickt:
- Prüfen Sie, welche Produkte Lieferanten außerhalb der EU verschicken und welche aus einem Lager in der EU kommen. Die Zollschätzung betrifft nur die erste Gruppe. Als Schweizer Shop betrifft sie alle Lieferungen in die EU.
- Klären Sie mit Lieferant oder Spediteur, wer die Anmeldung abgibt, ob IOSS genutzt wird und welche Anmeldeart (H7, H6 oder H1) zum Einsatz kommt.
- Sammeln Sie die HS-Codes bei Ihren Lieferanten und ordnen Sie sie Produkten und Varianten zu. Als Schweizer Hersteller prüfen Sie zusätzlich, ob für Ihre Waren ein Präferenzursprung nachweisbar ist.
- Entscheiden Sie, ob Sie den Zoll im Warenkorb erheben oder in den Preis einrechnen. Erheben Sie ihn getrennt nur dann, wenn jemand für Ihre Rechnung ihn bei der Anmeldung bezahlt.
- Prüfen Sie, ob jede Variante eine eindeutige und stabile Artikelnummer hat, die Sie dem Lieferanten als Produktkennung übergeben.
- Beschreiben Sie in den AGB und auf der Seite zu Versand und Lieferung, dass Bestellungen aus Drittländern Zoll und Bearbeitungsgebühr enthalten können und der Betrag im Warenkorb eine Schätzung ist.
- Testen Sie den Warenkorb mit drei Fällen: gleiche Stücke, verschiedene Codes, Warenwert knapp über 150 EUR vor und nach dem Rabatt.
Der Zoll ist Unionsrecht, also gelten dieselben Regeln für Kunden in Deutschland, Österreich und allen anderen Mitgliedstaaten. Weitere Pflichten gegenüber Verbrauchern beschreiben wir in den Texten zum niedrigsten Preis der letzten 30 Tage in WooCommerce und zum Widerrufsbutton im Onlineshop. Einen Überblick über weitere Erweiterungen für den Shop finden Sie in der Übersicht der WooCommerce-Plugins.
Wenn wir Tarifcodes Ihrem Katalog zuordnen, die Zollschätzung in der Block-Kasse umsetzen oder die Zeilenzählung an die Art anpassen sollen, wie Ihr Spediteur Pakete anmeldet, schreiben Sie uns über die Seite WooCommerce-Entwickler. Wir beginnen mit einer Durchsicht einiger echter Bestellungen aus Drittländern und legen den Umfang danach fest.