Desde el 1 de julio de 2026, un paquete de fuera de la Unión Europea con un valor intrínseco de hasta 150 EUR ya no entra sin derechos de aduana. El Reglamento (UE) 2026/382 del Consejo suprimió la franquicia que existía y, hasta el 1 de julio de 2028, aplica 3 EUR por cada artículo del envío si la mercancía se vendió con IOSS o viaja en un envío postal. Para una tienda WooCommerce que vende productos enviados directamente desde China o desde otro país de fuera de la UE, eso es un coste más en cada pedido. Este texto explica a quién afecta la norma, cómo contar los artículos del carrito, qué esperar desde el 1 de noviembre de 2026 y cómo mostrar el arancel al cliente antes de pagar.
El artículo describe la normativa de la UE y las orientaciones de la Comisión Europea a la fecha de publicación, además del funcionamiento del software. No es asesoramiento aduanero ni fiscal individual para tu tienda.
Si tienes una tienda en España y envías desde un almacén en España o en otro país de la UE donde la mercancía está en libre práctica, esta norma no te afecta. Un envío dentro de la UE no es una importación, así que no paga los 3 EUR. El resto del texto es para tiendas cuyos paquetes cruzan la frontera exterior de la UE camino del cliente.
Qué es el arancel de 3 euros por artículo desde el 1 de julio de 2026
Hasta el 30 de junio de 2026, la mercancía en un envío con un valor intrínseco de hasta 150 EUR estaba libre de derechos de aduana gracias a los artículos 23 y 24 del Reglamento (CE) n.º 1186/2009. El IVA de esos paquetes se paga desde el 1 de julio de 2021, pero el arancel no existía. Los considerandos del Reglamento 2026/382 explican el motivo del cambio: el umbral de 150 EUR se usaba de forma abusiva y sistemática, infravalorando la mercancía y fraccionando envíos de forma artificial.
El artículo 1 del Reglamento 2026/382 suprime el capítulo V del título II del Reglamento 1186/2009, es decir, esa franquicia. El artículo 2 la sustituye por un tipo temporal:
Del 1 de julio de 2026 al 1 de julio de 2028 se aplicará un derecho de aduana de 3 EUR por artículo contenido en un envío cuyo valor intrínseco no supere un total de 150 EUR, en vez de la franquicia eliminada en virtud del artículo 1 del presente Reglamento, en los casos en que: a) la importación de las mercancías esté exenta del IVA de conformidad con el artículo 143, apartado 1, letra c bis), de la Directiva 2006/112/CE, o b) se trate de mercancías en envíos postales tal como se definen en el artículo 1, punto 24, del Reglamento Delegado (UE) 2015/2446.
Fuente: artículo 2 del Reglamento (UE) 2026/382 del Consejo, de 11 de febrero de 2026, DO L 2026/382 de 18.2.2026 (EUR-Lex).
La letra a) se refiere a la mercancía vendida con IOSS (Import One-Stop Shop, la ventanilla única de importación): el vendedor cobra el IVA en el momento de la compra y lo declara en una autoliquidación mensual. La importación de esa mercancía queda entonces exenta de IVA en frontera. La letra b) cubre los envíos postales en el nuevo sentido de la normativa aduanera, que se explica más abajo en la comparación de casos.
Tres rasgos del tipo importan a una tienda. El importe es fijo y no depende del valor de la mercancía ni del país de origen. Se calcula por artículo del envío, así que un solo paquete puede pagar varias veces 3 EUR. Y es temporal: las orientaciones de la Comisión Europea de 5 de octubre de 2026 (punto 3.1, PDF) indican que, después del 1 de julio de 2028, la mercancía vendida a distancia paga el derecho de aduana normal, sea cual sea su valor. Las mismas orientaciones aclaran que los 3 EUR también se aplican al alcohol, los perfumes y el tabaco, que la antigua franquicia excluía.
El tipo no cambia las reglas del IVA. Las orientaciones (puntos 6.1 y 9.1) dicen expresamente que la supresión de los artículos 23 y 24 no afecta a los regímenes de IVA de las ventas a distancia: el IOSS, el régimen especial y el régimen general.
A quién afecta el arancel de 3 euros y a quién no
La norma va dirigida a las ventas a distancia de bienes importados. Las orientaciones (punto 4) las describen con la definición de la Directiva del IVA: entregas de bienes expedidos o transportados por el proveedor o por su cuenta desde un tercer país hasta un cliente en un Estado miembro, cuando el cliente no es sujeto pasivo. El punto 4.1 añade varios elementos. El proveedor puede ser también una plataforma en línea que actúa como proveedor presunto. La mercancía tiene que estar fuera del territorio aduanero de la UE en el momento de la entrega. Y el envío lo organiza el proveedor, aunque sea de forma indirecta: por ejemplo, cuando encarga el transporte a un tercero, cobra al cliente los gastos de envío o pasa al transportista los datos de entrega.
Un detalle que interesa a quien vende en España: el punto 4.1 incluye a los clientes situados en los territorios fiscales especiales del artículo 6, apartado 1, de la Directiva del IVA, y la nota a pie de página cita expresamente las Islas Canarias. Un cliente canario que compra a un proveedor de fuera de la UE está, a estos efectos, dentro del territorio aduanero de la Unión.
En la práctica hay tres grupos de tiendas WooCommerce:
- Una tienda española que hace dropshipping desde fuera de la UE. El cliente compra en tu tienda y el proveedor en China le envía el paquete directamente. En el momento de la venta la mercancía está fuera de la UE y el envío se hace por tu cuenta. Es una venta a distancia de bienes importados, así que el paquete paga los 3 EUR si cumple las condiciones del artículo 2.
- Una tienda de fuera de la UE que vende a clientes en España, Portugal o el resto de la Unión. El mismo mecanismo, solo que el vendedor está fuera de la Unión: una tienda del Reino Unido, de Estados Unidos o de Asia con clientes españoles. Las reglas para contar artículos son idénticas.
- Una tienda con mercancía en un depósito aduanero. Las orientaciones (punto 4.2) dicen que la mercancía vendida a un consumidor antes de entrar en un depósito aduanero que la prepara para la distribución se trata como expedida desde un tercer país. La Comisión también está cambiando la normativa para que el arancel y la tasa de gestión cubran la mercancía vendida mientras está en ese depósito.
Quedan fuera las tiendas que venden desde un stock en libre práctica en la UE, la venta de productos digitales y los pedidos en los que el cliente recoge la mercancía o contrata el transporte por su cuenta sin intervención del vendedor (punto 4.1, último párrafo del cuarto elemento).
Quién paga el arancel en el dropshipping de China a España
El arancel lo paga el declarante, es decir, la persona que presenta la declaración de aduanas. Las orientaciones (punto 6.4) describen un orden de prioridad para el periodo hasta el 30 de junio de 2028:
- el titular del número IOSS o su representante indirecto,
- si no se usa el IOSS: el usuario del régimen especial o su representante indirecto,
- en los demás casos: el representante indirecto del importador,
- por último, cualquier otra persona que tenga todos los datos de la declaración, incluido el consumidor, pero solo en los países con un sistema gratuito de declaración en línea para ciudadanos y solo sin IOSS.
El esquema de las orientaciones precisa quién busca el representante del tercer punto: el poseedor de la mercancía, normalmente el transportista. El punto 7.2 añade que, con representación indirecta, también es deudor la persona en cuyo nombre actúa el representante. En un paquete sin IOSS, el importador es tu cliente.
El punto 6.1 aclara dónde se despacha. Con IOSS, la declaración puede presentarse en una aduana de cualquier Estado miembro. Sin IOSS, la aduana competente tiene que estar en el Estado miembro de destino, donde termina el transporte. Para un comprador en Sevilla o en Bilbao, un paquete sin IOSS se despacha en España.
De ahí vienen las sorpresas en la entrega. El cliente pagó en tu tienda el precio del producto y el envío, y el mensajero o el cartero le pide un pago adicional por el arancel y por la gestión de la declaración. El cliente no sabe que ha comprado un producto importado, porque la tienda tiene dominio español y precios en euros. Una compra así suele acabar con el paquete rechazado o con una reclamación.
Si vendes con IOSS, el arancel lo paga el declarante por parte del vendedor, y tú decides si lo incluyes en el precio o lo cobras como línea aparte en el carrito. Si no usas IOSS, cobrar el arancel en el carrito solo tiene sentido si alguien que actúa por tu cuenta lo paga en la declaración. Si no, el cliente paga dos veces: en tu tienda y en la puerta. Acuerda ese esquema con tu proveedor o tu transitario antes de activar el cargo en el checkout.
Hay además una obligación de información. El artículo 97.1.e) del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (BOE) exige que, antes de que el consumidor quede vinculado por un contrato a distancia, el empresario le informe del precio total, incluidos los impuestos y tasas, y de todos los gastos adicionales de transporte, entrega o postales y cualquier otro gasto o, si no pueden calcularse de antemano, del hecho de que puede ser necesario abonarlos. Una línea de arancel estimado en el carrito, o un aviso claro en la página de envíos, es una forma sencilla de cumplir con ese deber antes del pago.
Las devoluciones también cuestan. Las orientaciones (punto 7.5) explican que, en la mercancía de envíos de hasta 150 EUR de ventas a distancia, ya no se puede invalidar la declaración cuando se devuelve el producto. Recuperar el arancel solo es posible por las vías generales de devolución de derechos de aduana.
Cuándo se pagan los 3 euros: comparación de casos
La tabla resume los recorridos habituales de un paquete de una tienda WooCommerce. La fila del mensajero sin IOSS se explica en la nota bajo la tabla.
| Situación | ¿Se pagan 3 EUR por artículo? | Por qué |
|---|---|---|
| Paquete de hasta 150 EUR de fuera de la UE, vendido con IOSS | Sí | Art. 2, letra a), del Reglamento 2026/382; orientaciones, punto 5.4: toda importación con IOSS, en declaración H1, H6 o H7 |
| Paquete postal de hasta 150 EUR de fuera de la UE, sin IOSS | Sí | Art. 2, letra b); orientaciones, punto 5.3: IVA cobrado por el régimen especial o el general |
| Envío de más de 150 EUR de fuera de la UE | No | Los 3 EUR solo cubren envíos de hasta 150 EUR; por encima se aplica el arancel normal y, desde noviembre de 2026, también la tasa de gestión (punto 3.2) |
| Envío desde un almacén en la UE a un cliente en la UE | No | Mercancía en libre práctica en la UE, no hay importación |
| Paquete de mensajería de hasta 150 EUR sin IOSS | Según las orientaciones de la Comisión: sí | Orientaciones, punto 4: el arancel debe cubrir toda la mercancía de hasta 150 EUR en ventas a distancia, sea cual sea el régimen de IVA; ver la nota bajo la tabla |
| Producto digital, archivo descargable | No | No hay mercancía ni envío; el plugin no añade línea por productos sin envío |
Nota sobre la fila de mensajería. El artículo 2 del reglamento menciona expresamente la mercancía con IOSS y los envíos postales. Las orientaciones de la Comisión lo interpretan en sentido amplio: el punto 5.3 define el envío postal a partir de la venta a distancia de hasta 150 EUR, excluidas la mercancía con IOSS y la que tiene trato arancelario preferencial, y el punto 4 dice que la intención del reglamento es que los 3 EUR cubran toda la mercancía en envíos de hasta 150 EUR vendida a distancia, sea cual sea el régimen de IVA (IOSS, régimen especial o IVA general). Así que cuenta con que un paquete de mensajería sin IOSS también pagará 3 EUR por artículo, y concreta los detalles de la declaración con el transportista o con un agente de aduanas.
Cómo contar los artículos: línea arancelaria, no unidad
El texto español del reglamento habla de 3 EUR “por artículo contenido en un envío”. La definición de artículo está en el artículo 5, punto 78, del nuevo Código Aduanero de la Unión, citado en las orientaciones (punto 5.2): una o varias mercancías de un envío que comparten la misma clasificación arancelaria, la misma descripción y, cuando lo exigen los datos de la declaración, el mismo origen (traducción propia).
Las orientaciones añaden una frase que decide la práctica: por las limitaciones de los sistemas informáticos, el arancel de 3 EUR y la tasa de gestión se aplican automáticamente por cada línea de la declaración, sea cual sea el número de unidades de esa línea. La agrupación de partidas bajo el tipo más alto, admitida normalmente en un mismo envío, queda excluida donde rige el tipo de 3 EUR (artículo 228, apartado 1, del Reglamento de Ejecución en su nueva redacción).
Cuántas líneas salen depende del tipo de declaración. El comunicado de la Comisión de 30 de junio de 2026 (Access2Markets) y el ejemplo de las orientaciones dan los niveles de detalle:
- H7, declaración simplificada para envíos de hasta 150 EUR: código SA, 6 dígitos, sin país de origen,
- H6: código NC, 8 dígitos,
- H1, declaración normal: código TARIC, 10 dígitos, con país de origen.
Ejemplo de las orientaciones: un envío de 140 EUR desde China, IVA cobrado con IOSS, con tres conjuntos de mujer de materiales distintos. En una declaración H7 o H6 los tres caben en un mismo código, así que el arancel es de 3 EUR. En una H1 cada conjunto tiene un código TARIC de 10 dígitos diferente, así que salen tres líneas y 9 EUR de arancel. Un segundo ejemplo de las orientaciones muestra que, en H1, las mismas piezas de bicicleta de dos países de origen forman dos líneas separadas.
El punto 6.2 de las orientaciones fija además quién puede usar cada declaración. La H7 solo sirve para envíos de hasta 150 EUR de ventas a distancia y no admite mercancía sujeta a prohibiciones o restricciones ni a impuestos especiales. Si vendes artículos sujetos a impuestos especiales, cuenta con una declaración H1 y, por tanto, con el nivel de detalle más fino.
Unos cuantos carritos de una tienda española con dropshipping. Los importes y la división en códigos son ilustrativos y sirven para mostrar la mecánica:
- Tres camisetas iguales por 45 EUR en total. Un código arancelario, una descripción, una línea. Arancel: 3 EUR.
- Una camiseta, una taza y una funda de móvil por 60 EUR en total. Tres códigos distintos, tres líneas. Arancel: 9 EUR.
- Dos pares de auriculares en dos colores. Mismo código, así que normalmente una línea. Si el declarante los describe de forma distinta o indica países de origen diferentes en una H1, pueden ser dos.
- Diez artículos pequeños distintos por 80 EUR. Diez códigos suponen hasta 30 EUR de arancel, más de un tercio del valor de la mercancía.
El último caso muestra a quién le sale más caro el tipo: a las tiendas con surtido barato y variado. Una tienda que vende productos sueltos de 10 a 20 EUR paga, en proporción, mucho más que una tienda con un único producto más caro por paquete.
Cómo calcular el umbral de 150 euros del envío
El umbral se refiere al valor intrínseco de todo el envío. Las orientaciones (punto 5.1) citan la definición del artículo 1, punto 48, del Reglamento Delegado 2015/2446: para las mercancías comerciales, es el precio de la propia mercancía cuando se vende para su exportación a la UE. Sin gastos de transporte ni de seguro, salvo que estén incluidos en el precio y no figuren por separado en la factura. Sin otros impuestos y cargas.
Igual de importante es la definición de envío (artículo 5, punto 44, del nuevo código; punto 5.1 de las orientaciones). De ella salen tres reglas:
- la mercancía pedida y enviada por separado forma envíos distintos, aunque llegue al cliente el mismo día,
- un pedido enviado en varios paquetes son varios envíos,
- los pedidos de dos clientes distintos son siempre dos envíos y dos declaraciones.
Para el dropshipping esto tiene un efecto práctico. Si un pedido de 180 EUR lo envían dos proveedores distintos en dos paquetes de 90 EUR, cada paquete es un envío de hasta 150 EUR y cada uno paga 3 EUR por sus artículos. Si un solo proveedor lo envía todo en un paquete, el envío supera el umbral y paga el arancel normal.
Qué pasa con la tasa de gestión desde el 1 de noviembre de 2026
El segundo coste es la tasa de gestión de la Unión (Union handling fee). Su base es el artículo 20 del nuevo Código Aduanero de la Unión, el Reglamento (UE) 2026/2108. Las orientaciones la describen así (puntos 1, 2.2, 3.2, 7.6 y 9.2):
- es una tasa fija por cada artículo, que cobran las autoridades aduaneras por tramitar la declaración de despacho a libre práctica de mercancía de ventas a distancia,
- el importe de 2 EUR por artículo lo fija el Reglamento Delegado (UE) 2026/2152 de la Comisión, aplicable desde el 1 de noviembre de 2026 (EUR-Lex),
- también afecta a los envíos de más de 150 EUR, siempre que procedan de ventas a distancia,
- no es temporal, a diferencia de los 3 EUR,
- no es reembolsable desde que se admite la declaración, aunque la mercancía se devuelva o la declaración se invalide,
- forma parte de la base imponible del IVA; con IOSS entra en la declaración IOSS si el vendedor la cobra al cliente en la compra.
Desde el 1 de noviembre de 2026, las declaraciones de mercancía de ventas a distancia deben incluir el código de documento TARIC Y126, que activa el cobro de la tasa (punto 6.3). El paquete con la camiseta, la taza y la funda del ejemplo anterior pagará, por tanto, 9 EUR de arancel y 6 EUR de tasa de gestión.
Desde esa misma fecha, el 1 de noviembre de 2026, las orientaciones (punto 8.2) prevén identificadores de producto obligatorios en las declaraciones de mercancía de hasta 150 EUR de ventas a distancia. El primero lo asigna el vendedor, la tienda o la plataforma (punto 8.4.1). Tiene que ser único para cada variante del producto y estable en el tiempo. En WooCommerce ese papel lo puede cumplir el SKU, si cada variante tiene el suyo y no lo cambias al editar el producto. Tu proveedor de dropshipping necesita ese identificador en los datos del pedido que le pasas.
Cómo mostrar el arancel en el carrito de WooCommerce
WooCommerce no conoce los códigos arancelarios ni los derechos de aduana. Tiene impuestos y cargos, pero no sabe desde dónde sale la mercancía ni cuántas líneas arancelarias forma el carrito. Para estimar el arancel hacen falta algunos datos y unas cuantas reglas.
Códigos arancelarios en los productos
La base del cálculo es el código arancelario asignado al producto. Sin él, la tienda solo puede aproximar el número de líneas, por ejemplo a partir de la categoría. La categoría “Camisetas” suele corresponder a un código, pero “Accesorios” puede esconder varios. Si quieres más precisión, añade el código SA a cada producto y a cada variante que cambie de material. Pide el código al proveedor o sácalo de sus documentos de envío. También ayuda al hablar con el agente de aduanas, porque ves los mismos códigos que él.
Cómo contar las líneas del carrito
La regla de la tienda debe reproducir la regla de la declaración: los productos con el mismo código forman una línea, sea cual sea el número de unidades. El número de códigos distintos por 3 EUR da la estimación del arancel. La cantidad en el carrito no cuenta.
El umbral después de descuentos
La tienda compara con el umbral de 150 EUR el valor de los productos. La duda es si antes o después del descuento. El valor intrínseco es el precio de la mercancía en sí, así que lo razonable es tomar el precio pagado de verdad, después del cupón. Los gastos de envío se dejan fuera si los muestras por separado.
Productos virtuales y descargables
Un producto que no necesita envío no va en el paquete, así que no crea línea en la declaración. Un carrito con un libro electrónico y un producto físico calcula el arancel solo sobre el producto físico.
Moneda
Una tienda española ya vende en euros, así que el problema de la moneda lo tiene sobre todo la tienda de fuera de la UE que vende a España: una tienda británica que cobra en libras o una estadounidense que cobra en dólares. El tipo y el umbral están en euros, así que la tienda necesita un tipo de cambio, fijo en los ajustes o actualizado en tiempo real. El tipo del carrito y el que se aplica en la declaración pueden diferir, otro motivo para presentar el importe como estimación.
Checkout clásico y de bloques
Las tiendas WooCommerce nuevas tienen carrito y checkout hechos con bloques. El código que añade un cargo con los hooks clásicos de plantilla puede no funcionar en ellos. La vía más segura es la API nativa de cargos de WooCommerce, que funciona en las dos variantes del checkout y guarda el cargo en el pedido.
Cómo lo hace nuestro plugin Customs
Customs (EU Import Duty for WooCommerce) es nuestro plugin, disponible en el directorio de WordPress.org. Añade en el carrito y en el checkout un cargo aparte con la estimación del arancel de importación de la UE, junto al IVA, mediante la API nativa de cargos de WooCommerce. Funciona en el checkout clásico y en los bloques de carrito y checkout, y es compatible con HPOS.
El cargo aparece solo cuando se cumplen cuatro condiciones: la función está activada, la tienda envía desde fuera de la UE, la dirección de entrega está en un país de la UE y el valor de los productos del carrito no supera el umbral. Los pedidos dentro de la UE y los que superan el umbral no cambian.
El arancel es el número de líneas arancelarias distintas del carrito por el importe por línea. Las líneas se cuentan a partir del código arancelario del producto. Si el producto no tiene código, el plugin usa la categoría del producto o el propio producto, según el ajuste de base de la línea arancelaria (lo recomendado es una línea por categoría). El código del producto siempre tiene prioridad, y los productos con el mismo código cuentan como una línea. Esta forma de contar sigue la definición de artículo de las orientaciones de la Comisión (punto 5.2): las mercancías con la misma clasificación arancelaria y descripción son un artículo, sea cual sea el número de unidades.
El plugin compara con el umbral el valor de los productos después de los descuentos por cupón, partiendo de que el valor en aduana es el precio pagado realmente. Los productos sin envío, es decir, virtuales y descargables, no añaden línea. Un desarrollador puede cambiar el valor de los productos con el filtro customs/intrinsic_goods_value y aportar un tipo de cambio en tiempo real con el filtro customs/eur_rate.
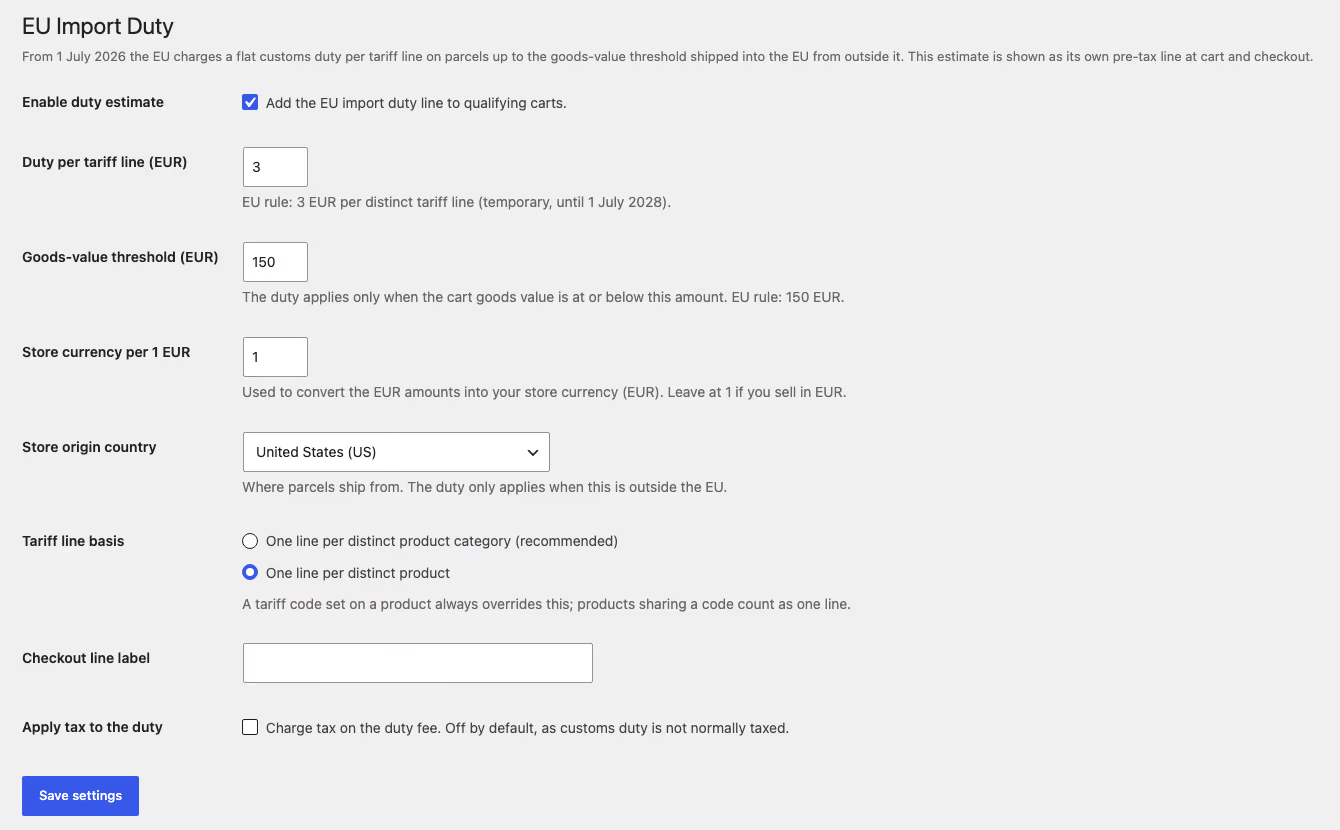
Ajustes del plugin Customs (interfaz en inglés): importe por línea arancelaria, umbral de valor de los productos, moneda de la tienda por 1 EUR, país desde el que envía la tienda, base para contar líneas, etiqueta del cargo en el checkout e interruptor de IVA sobre el arancel.
Todos esos valores los configuras tú: el importe por línea, el umbral, el país de envío, la moneda de la tienda por 1 EUR, la base para contar líneas, la etiqueta del cargo y si el cargo lleva IVA. Esta última opción viene desactivada por defecto; ajústala después de consultarlo con tu asesor fiscal. El plugin no suma de forma automática la tasa de gestión, solo calcula el arancel según el importe por línea de los ajustes.
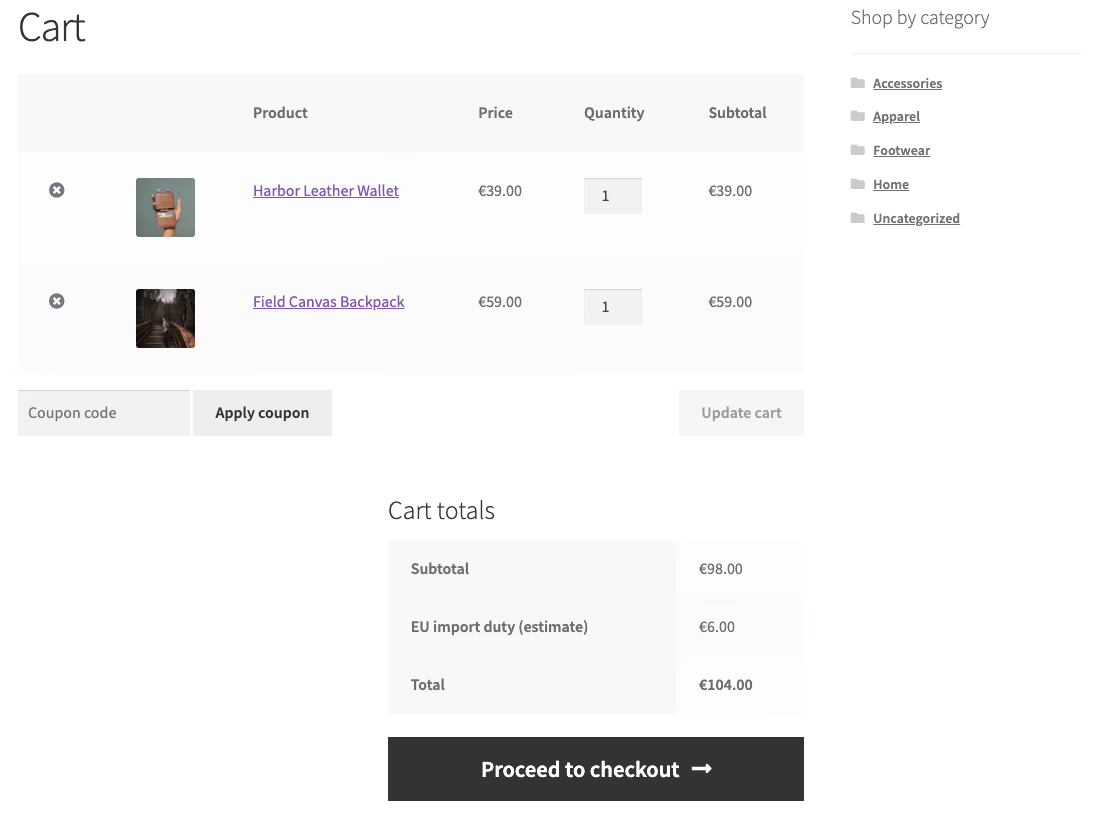
La imagen al principio del artículo muestra el carrito de una tienda de pruebas con el plugin Customs: una cartera de piel de 39,00 EUR y una mochila de 59,00 EUR, en total 98,00 EUR. El valor está dentro del umbral de 150 EUR y los productos pertenecen a dos líneas arancelarias distintas, así que bajo el subtotal aparece una línea aparte con la estimación del arancel de importación de la UE: 6,00 EUR, es decir, dos líneas de 3 EUR. En total el cliente paga 104,00 EUR y ve ese importe antes de hacer el pedido.
Por qué el importe del carrito siempre es una estimación
La tienda no presenta la declaración de aduanas. Lo hace el titular del IOSS, su representante, el transportista o un agente de aduanas, y es quien decide cuántas líneas entran en la declaración. El carrito puede no coincidir con ella por varios motivos:
- Tipo de declaración. El mismo carrito da una línea en H7 y tres en H1, como en el ejemplo de las orientaciones.
- División del paquete. El proveedor puede enviar el pedido en varios paquetes, y cada uno es un envío con sus propias líneas.
- Descripción y origen. El declarante puede describir dos variantes como mercancías distintas o indicar países de origen diferentes.
- Valor. El declarante usa el valor de la factura del proveedor, que no tiene por qué coincidir con el precio de tu tienda.
- Tipo de cambio. El tipo aplicado en la declaración puede ser distinto del tipo del carrito.
Por eso el cargo del carrito debería llevar en el nombre la palabra “estimación” o algo parecido, y las condiciones de venta de la tienda deberían decir quién paga una posible diferencia.
Qué cambia después del 1 de julio de 2028
El artículo 2 del reglamento aplica los 3 EUR hasta el 1 de julio de 2028. Según las orientaciones (punto 3.1), después de esa fecha la mercancía de ventas a distancia paga el arancel normal, sea cual sea su valor. El importe dependerá entonces del código NC o TARIC, del origen y del valor de la mercancía. La tasa de gestión se queda, porque no es temporal.
A partir de esa misma fecha, el nuevo código prevé un depósito aduanero para ventas a distancia (artículo 145, aplicable desde el 1 de julio de 2028 según el punto 4.3 de las orientaciones). La tasa de gestión de la mercancía vendida desde ese depósito será más baja (punto 2.2).
El reglamento deja a la Comisión dos puntos de revisión (artículo 3):
- Desde el 1 de octubre de 2026, cada mes, la Comisión evalúa si se ha producido un desvío de flujos comerciales. El considerando 9 explica de qué se trata: del paso del IOSS a canales sin IOSS para evitar los 3 EUR. Si ese desvío se produce, la Comisión puede proponer que los 3 EUR cubran toda la mercancía en envíos de hasta 150 EUR.
- Antes del 1 de diciembre de 2027, la Comisión evalúa si la infraestructura informática central de la Unión para cobrar los derechos de las ventas a distancia funcionará de verdad desde el 1 de julio de 2028. Si no, puede proponer una prórroga de la medida transitoria.
El alcance del tipo y su fecha de fin pueden cambiar, por tanto. Los ajustes de la tienda deberían permitir modificar el importe, el umbral y el alcance sin un desarrollador. Apunta las fechas de revisión en el calendario.
Qué datos de un producto fabricado fuera de la UE debe mostrar la tienda (GPSR)
El arancel es una de las dos obligaciones de un producto fabricado fuera de la UE. La otra viene del Reglamento (UE) 2023/988 relativo a la seguridad general de los productos (GPSR), cuyo artículo 19 regula la venta a distancia:
Cuando los operadores económicos comercialicen productos en línea o a través de otros medios de venta a distancia, la oferta de dichos productos deberá indicar de forma clara y visible al menos la información siguiente
Fuente: artículo 19 del Reglamento (UE) 2023/988 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023 (EUR-Lex).
Para un producto en dropshipping desde China, la ficha de producto necesita:
- el nombre del fabricante con su dirección postal y su correo electrónico,
- el nombre, la dirección postal y el correo electrónico de la persona responsable en la UE, porque el fabricante no está establecido en la Unión,
- información para identificar el producto: imagen, modelo y cualquier otro identificador,
- advertencias e información de seguridad en una lengua que el comprador entienda con facilidad.
La declaración de aduana y el arancel pagado no sustituyen estos datos. En productos de marketplaces suele faltar precisamente la persona responsable en la UE. Pregunta a tu proveedor quién es antes de publicar el producto.
Dos de nuestros plugins cubren estos datos. Shoplex tiene campos GPSR propios en cada producto y valores por defecto para toda la tienda con todos los datos obligatorios. En la página de producto los muestra en el panel “Product safety (GPSR)”: fabricante, persona responsable y sus contactos, y después advertencias e instrucciones de seguridad. El campo del código de barras se valida con el dígito de control GS1.
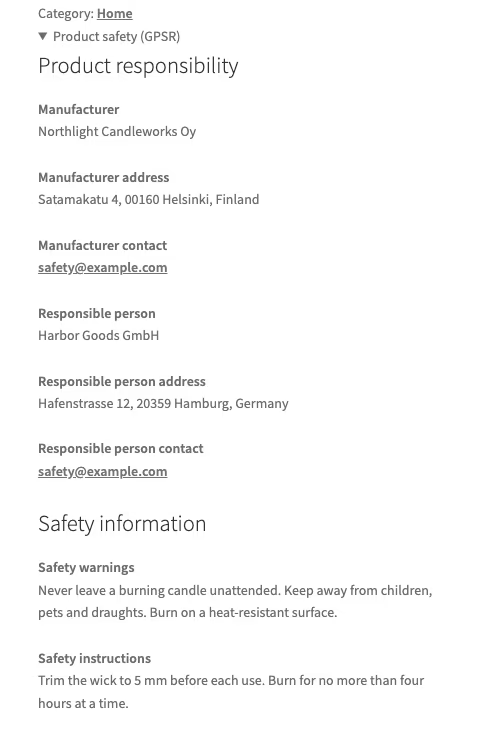
El panel “Product safety (GPSR)” de Shoplex en una página de producto, con datos de ejemplo e interfaz en inglés.
Para tiendas en Polonia existe Polski for WooCommerce, con campos GPSR para el fabricante, el importador y la persona responsable, e importación y exportación por CSV.
Qué hacer ahora en tu tienda
Lista de comprobación para una tienda WooCommerce que envía mercancía desde fuera de la UE:
- Revisa qué productos envían proveedores de fuera de la UE y cuáles salen de un almacén en la UE. La estimación del arancel solo afecta al primer grupo.
- Acuerda con el proveedor o el transitario quién presenta la declaración, si usa IOSS y qué tipo de declaración emplea (H7, H6 o H1).
- Reúne los códigos SA de los proveedores y asígnalos a los productos y a sus variantes.
- Decide si cobras el arancel en el carrito o lo incluyes en el precio. Cóbralo aparte solo si alguien que actúa por tu cuenta lo paga en la declaración.
- Comprueba que cada variante tenga un SKU único y estable que puedas pasar al proveedor como identificador de producto.
- Explica en las condiciones de venta y en la página de envíos que los pedidos importados pueden incluir arancel y tasa de gestión, y que el importe del carrito es una estimación.
- Prueba el carrito con tres casos: unidades idénticas, códigos distintos y un valor justo por encima de 150 EUR antes y después del descuento.
Si también vendes en otros países de la UE, las mismas reglas valen para los clientes de toda la Unión, porque el arancel es de la UE. Otras obligaciones de la tienda frente al consumidor las explicamos en los textos sobre el precio más bajo de los últimos 30 días en WooCommerce y sobre el botón de desistimiento. Tienes un repaso de otros complementos para la tienda en la selección de plugins de WooCommerce.
Si quieres que asignemos los códigos arancelarios al catálogo, implementemos la estimación del arancel en el checkout de bloques o adaptemos el cálculo de líneas a la forma en que tu transitario declara los paquetes, escríbenos desde la página de desarrollador WooCommerce. Empezamos revisando unos cuantos pedidos reales de importación y fijamos el alcance del trabajo después.