Mi lugar en la comunidad WordPress
- Tengo cuenta en wordpress.org desde 2006.
- He contribuido al núcleo de WordPress en las versiones 7.0 y 7.1.
- Mantengo 30 plugins en wordpress.org.
- Organizo WordCamps y hablo en ellos como ponente.
- He asistido a todas las WordCamp Europe de 2017 a 2026.
- Meetup local de WordPress: WordPress Bilbao
Venta mayorista en Shopify cuando tu cliente está en recargo
Si eres fabricante o distribuidor en Bilbao y vendes a tiendas, una parte de tus compradores no son empresas con forma de sociedad. Pueden ser autónomos con una mercería, una ferretería o una tienda de alimentación. El directorio de bilbaoDendak ordena el comercio de la ciudad justo así, por zonas, desde el Casco Viejo y el Mercado de la Ribera hasta Zorroza u Otxarkoaga. Muchos de esos comercios tributan en el régimen especial del recargo de equivalencia, y eso afecta a cómo les facturas tú, no a cómo facturan ellos.
Shopify tiene funciones B2B sólidas: empresas, ubicaciones, catálogos con precios propios, condiciones de pago. Lo que no trae es un interruptor de recargo de equivalencia. Esta página trata solo de eso: cómo monto una tienda mayorista en Shopify que distingue a los minoristas en recargo, aplica el tipo correcto y deja la factura como la pide la norma foral de Bizkaia.
Soy Mariusz Szatkowski. Trabajo solo, desde Gdynia, en Polonia, y desarrollo para la web desde 2006. Todo el proyecto va a distancia y por escrito, sin reuniones. El diseño de las vistas, las maquetas y los wireframes los aportas tú; yo los implemento en Shopify.
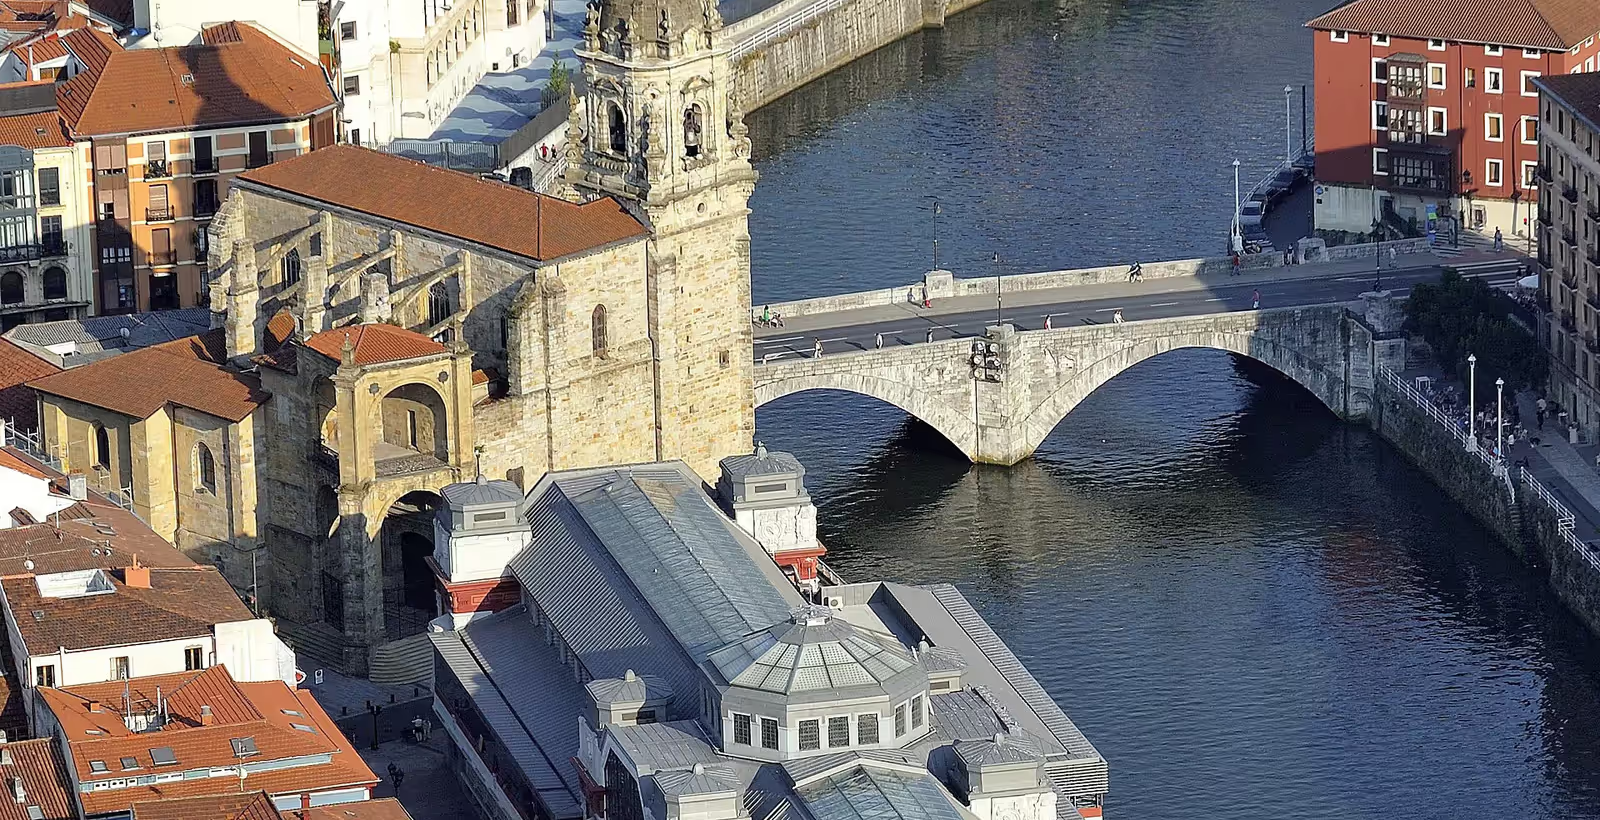
Foto: Mikel Arrazola, CC BY 4.0, Wikimedia Commons.
Qué es el recargo y a quién se aplica
El recargo de equivalencia es la forma en que paga el IVA un pequeño minorista sin presentar declaraciones de IVA. Según el artículo 154 de la Ley 37/1992 del IVA, el impuesto de esos comerciantes se cobra mediante el recargo que les repercuten sus proveedores. Ellos no liquidan el IVA de sus ventas y tampoco deducen el que soportan.
Para ti, como proveedor, la pregunta práctica es a qué compradores se lo cobras. La ley da varias condiciones, y todas cuentan:
- Forma jurídica. El régimen se aplica a minoristas que sean personas físicas o entidades en régimen de atribución de rentas (art. 148). El artículo 156 limita el recargo a entregas hechas a comerciantes minoristas que no sean sociedades mercantiles. Una S.L. con tres tiendas nunca lo lleva.
- Minorista de verdad. El artículo 149 pide vender habitualmente sin transformar la mercancía y que más del 80 % de las ventas del año anterior hayan ido a consumidores finales.
- Mercancía para revender. No hay recargo en bienes que no sean objeto de comercio por el comprador (art. 157.3). Si la misma tienda te compra estanterías o bolsas para su propio local, esa venta va sin recargo.
- Productos excluidos. El Reglamento del IVA (Real Decreto 1624/1992, art. 59.2) deja fuera, entre otros, vehículos, embarcaciones, aeronaves, sus recambios y la joyería.
- Acreditación. El minorista que no sea sociedad mercantil está obligado a acreditar ante sus proveedores si está sometido o no al régimen (art. 163). Si acredita que no lo está, no le cobras recargo (art. 157.1).
Los tipos van ligados al IVA de cada producto
La base del recargo es la misma que la del IVA (art. 160), y el tipo depende del tipo de IVA que lleve el producto:
| IVA del producto | Recargo de equivalencia | Artículo |
|---|---|---|
| 21 %, tipo general (art. 90) | 5,2 % | 161.1.º |
| 10 %, tipo reducido (art. 91.Uno) | 1,4 % | 161.2.º |
| 4 %, tipo superreducido (art. 91.Dos) | 0,5 % | 161.3.º |
| Labores del tabaco | 1,75 % | 161.4.º |
En una tienda que mezcla menaje al 21 % y alimentación al 10 % o al 4 %, una misma cesta lleva tres recargos distintos. Eso descarta cualquier solución que sume un porcentaje fijo al total del pedido.
Qué cambia por estar en Bizkaia
Bizkaia tiene su propia Hacienda Foral, así que la pregunta es lógica: ¿sale el recargo de una norma foral? Sí, aunque con el mismo contenido que la ley estatal.
El Concierto Económico (Ley 12/2002) dice en su artículo 26 que el IVA es un tributo concertado que se rige por las mismas normas sustantivas y formales que establezca el Estado en cada momento. En Bizkaia esas normas están en la Norma Foral 7/1994, de 9 de noviembre, del Impuesto sobre el Valor Añadido. Su texto consolidado, con última modificación a 1 de enero de 2026, recoge el régimen del recargo en los artículos 148 a 163 con la misma numeración y los mismos tipos: 5,2, 1,4, 0,50 y 1,75 por 100. La diferencia visible está en el artículo 154: donde la ley estatal dice Hacienda Pública, la norma foral dice Hacienda Foral.
A qué administración ingresas tú el recargo lo decide el artículo 27 del Concierto, con tu domicilio fiscal y tu volumen, no el domicilio del comprador. Si tu domicilio fiscal está en el País Vasco y tu volumen de operaciones del año anterior no pasó de doce millones de euros, tributas a la Diputación Foral correspondiente. Por encima de esa cifra y operando también en territorio común, tributas a las dos administraciones en proporción a tus operaciones. El recargo se liquida e ingresa junto con el IVA y con sus mismas normas (art. 162 de ambas normas).
En la práctica: un mayorista de Bilbao cobra recargo tanto a la tienda de Barakaldo como a la de Valladolid, si las dos están en el régimen. El catálogo y la lógica en Shopify no necesitan una versión vasca y otra común.
La factura: separada, con tipo e importe
Aquí está la parte que más pesa en el diseño técnico. El Decreto Foral 4/2013 de Bizkaia, que regula las obligaciones de facturación, dice en su artículo 16.4 que quien entrega bienes con recargo debe expedir en todo caso facturas separadas para esas entregas, con el tipo del recargo aplicado y su importe. El reglamento estatal (Real Decreto 1619/2012, art. 16.4) dice lo mismo para territorio común.
Además, en Bizkaia la factura vive dentro de Batuz, la estrategia de la Hacienda Foral para la tributación de empresas y autónomos sujetos a la normativa de Bizkaia. Batuz combina el software garante de facturación TicketBAI y el Libro Registro de Operaciones Económicas, donde las facturas TicketBAI se anotan automáticamente. El software inscrito aparece en el registro de software garante.
De ahí sale una regla de arquitectura que aplico siempre: Shopify recoge el pedido y el pago, pero la factura legal con IVA y recargo la emite tu software de facturación TicketBAI. Shopify no es ese software. Lo que construyo es el paso limpio de un sistema al otro.
Qué ofrece Shopify de serie y dónde se queda corto
Según la documentación de Shopify B2B, las funciones mayoristas están en los planes Basic, Grow, Advanced y Plus, y no en Starter ni Retail. Las piezas que importan para el recargo:
- Ajustes de impuestos por ubicación de empresa. La página de ajustes fiscales ofrece tres opciones: cobrar impuestos, no cobrarlos y cobrarlos salvo que apliquen exenciones. Para empresas con dirección en la UE y Shopify Tax, el campo de identificación fiscal pasa a ser el número de IVA, y Shopify lo valida.
- Anulaciones de impuestos. Las anulaciones fijan un tipo distinto para una colección o para el envío, por país. No se definen por cliente ni por empresa, y solo funcionan con productos añadidos a mano a la colección.
- Catálogos. Un catálogo incluye o excluye productos y aplica ajustes porcentuales o precios fijos. En Basic, Grow y Advanced hay un máximo de tres asignaciones de catálogo activas en mercados B2B; en Plus no hay ese límite, y además el catálogo se puede asignar directamente a una ubicación de empresa.
- Revisión de pedidos. Cada ubicación puede enviar todos sus pedidos como borradores para revisión en lugar de aprobarlos automáticamente.
- Condiciones de pago. Sin condiciones, a 7, 15, 30, 45, 60 o 90 días, o al completar el envío. El depósito porcentual es solo de Plus.
- Datos propios. En la Admin GraphQL API, el objeto CompanyLocation admite metafields.
Ninguna de esas opciones añade un segundo impuesto, por línea y según el tipo de IVA, solo a ciertos compradores. Por eso tampoco vale el atajo de subir un 5,2 % los precios del catálogo de esas tiendas: el recargo dejaría de aparecer separado y la factura no cumpliría el artículo 16.4.
Cómo lo monto en tu tienda
Esta es mi forma de resolverlo con las piezas anteriores. No es una función de Shopify sino una implementación que dejo documentada.
- Un dato por ubicación de empresa. Guardo en un metafield de la ubicación si el comprador está en recargo, la fecha y el documento con el que lo acreditó (art. 163). La ubicación sigue cobrando el IVA normal, y tu equipo ve el dato en la ficha de la empresa.
- Tipo de IVA en cada producto. Cada variante lleva su tipo de IVA en un campo propio, porque el recargo se calcula por línea. Así sé si toca 5,2, 1,4 o 0,5.
- Borradores para las tiendas en recargo. Esas ubicaciones envían sus pedidos como borradores para revisión. Antes de aprobarlos, el importe del recargo se calcula por línea y queda visible en el pedido. Cómo se refleja en el total es una decisión que dejamos por escrito: como partida aparte en el borrador o solo en la factura, cobrando contra factura con condiciones de pago a 30 días.
- Paso al software de facturación. Cuando el pedido se aprueba, una integración por la Admin API envía a tu software TicketBAI las líneas, los tipos de IVA y el recargo. La factura con recargo sale aparte de cualquier otra venta al mismo cliente.
- Compras para uso propio. Si la tienda pide material para su local, esa línea va sin recargo y en otra factura. Lo marco por producto o por colección, según tu catálogo.
Lista de comprobación antes de vender con recargo
Sirve aunque no trabajes conmigo:
| Punto | Qué comprobar | Base |
|---|---|---|
| Forma jurídica del comprador | Persona física o entidad en atribución de rentas, nunca sociedad mercantil | Ley 37/1992, arts. 148 y 156 |
| Acreditación | Documento del comprador guardado y fechado | Art. 163 |
| Tipo por producto | Cada variante sabe su tipo de IVA | Arts. 90, 91 y 161 |
| Productos excluidos | Vehículos, embarcaciones, aeronaves, recambios, joyería | RD 1624/1992, art. 59.2 |
| Uso propio | Material que la tienda no revende, sin recargo | Art. 157.3 |
| Factura | Separada, con tipo e importe del recargo | DF 4/2013 Bizkaia, art. 16.4 |
| Software | Facturación TicketBAI dentro de Batuz | batuz.eus |
| Plan de Shopify | Funciones B2B y número de catálogos que necesitas | help.shopify.com |
Cómo trabajo un proyecto
Empiezas con un brief escrito: qué vendes, a quién, cuántas tiendas en recargo tienes y qué software de facturación usas. Te devuelvo preguntas por escrito y después un alcance con supuestos, exclusiones y el reparto de tareas. Trabajo en una tienda de desarrollo o un entorno de pruebas, y tú validas con pedidos de prueba de cada caso: tienda en recargo, sociedad, compra para uso propio y producto excluido. Solo después pasa a producción. Si quieres, sigo con mantenimiento: cambios de la API de Shopify, nuevas reglas de tu catálogo, ajustes de la integración.
Lo que necesito de ti para empezar:
- Acceso de colaborador a la tienda Shopify, o el plan que vas a contratar.
- La lista de tipos de IVA por familia de producto, revisada por tu asesoría fiscal.
- Acceso de pruebas a tu software de facturación TicketBAI y su documentación de importación.
- El diseño de las vistas mayoristas en una hoja de cálculo o maquetas. El diseño gráfico lo aportas tú.
Preguntas frecuentes
¿A qué clientes tengo que cobrar el recargo de equivalencia?
A los comerciantes minoristas que sean personas físicas o entidades en régimen de atribución de rentas, como una comunidad de bienes, cuando compran mercancía para revenderla. Nunca a una sociedad mercantil: una S.L. o una S.A. no está en el régimen aunque tenga una tienda. Tampoco se cobra si el comprador acredita que no está sometido al régimen o si el producto no es objeto de su comercio, por ejemplo material para su propio local.
¿Cambia algo por estar mi empresa en Bizkaia?
Las reglas del recargo son las mismas, porque el Concierto Económico obliga a que el IVA se rija por las mismas normas sustantivas y formales que fija el Estado. Lo que cambia es la norma que citas y la administración a la que ingresas: la Norma Foral 7/1994 de Bizkaia y la Hacienda Foral, si tu domicilio fiscal está en Bizkaia y tu volumen de operaciones no pasa de doce millones de euros. La factura además pasa por el sistema Batuz.
¿Puede Shopify añadir el recargo automáticamente en el checkout?
No hay un ajuste para ello. La ubicación de empresa ofrece cobrar impuestos, no cobrarlos o cobrarlos salvo exenciones, y las anulaciones de impuestos se definen por país y colección, no por cliente. Por eso el recargo lo resuelvo con un dato guardado en la ubicación de empresa, pedidos en borrador para esos compradores y la factura emitida desde tu software de facturación.
¿Qué tipo de recargo corresponde a cada producto?
Va ligado al tipo de IVA del producto: 5,2 % si lleva el 21 %, 1,4 % si lleva el 10 %, 0,5 % si lleva el 4 %, y 1,75 % para las labores del tabaco. La base es la misma que la del IVA, así que cada línea del pedido necesita conocer su tipo de IVA antes de calcular nada.
¿Puedo poner el recargo en la misma factura que otras ventas?
No. Las entregas con recargo se documentan en facturas separadas, y en ellas consta el tipo del recargo y su importe. Si el mismo comprador te pide también algo para uso propio, sin recargo, eso va en otra factura.
¿Qué plan de Shopify necesito?
Las funciones B2B están en Basic, Grow, Advanced y Plus, no en Starter ni en Retail. La diferencia que más pesa aquí es el número de catálogos: en Basic, Grow y Advanced hay un límite de tres asignaciones de catálogo activas en mercados B2B, que no existe en Plus. El depósito por pedido también es solo de Plus.
Escríbeme
Si vendes al por mayor desde Bilbao o desde cualquier punto de Bizkaia y parte de tus clientes son tiendas en recargo de equivalencia, cuéntamelo desde la página de contacto. Mándame la URL de tu tienda o de tu catálogo actual, qué quieres conseguir, para cuándo lo necesitas y con qué trabajas hoy, incluido el software de facturación. La primera estimación por escrito no te cuesta nada.
Proyectos seleccionados
Ejemplos de mi trabajo.
Desarrollo E-commerce: gidpl.ru
Desde el 25 de marzo de 2013, el portal GIDpl.ru ha informado continuamente a los usuarios sobre los eventos culturales y deportivos más importantes, así como las ofertas turísticas y comerciales en el norte de Polonia.
Desarrollo E-commerce: haveabook.pl
Haveabook.pl es una plataforma dedicada a publicación e impresión, preparada para clientes exigentes de países escandinavos.
Desarrollo E-commerce: ILOVEHAIR
Ilovehair.pl es una tienda e-commerce basada en la plataforma WordPress, dedicada a la venta de productos profesionales de peluquería por Hair Saloon Products.
Soporte y desarrollo WordPress en Bilbao
¿Buscas el servicio: Desarrollador Shopify en Bilbao?
Describe tu proyecto por e-mail. Respondo en 48 horas.
Describe tu proyectoExplora otros servicios WordPress y base de conocimiento
Temas Shopify, Liquid y migraciones WooCommerce → Shopify.
Tiendas, checkout y lógica comercial.
Sincronización WooCommerce con ERP y mayorista.
Schema, UCP y preparación para agentes de compra.
Core Web Vitals, caché y entrega más rápida.
Headless WordPress, Sanity, Strapi y Contentful con Astro o Next.js.
Categorías relacionadas
Artículos de apoyo
La decisión entre Shopify Plus y WooCommerce headless en 2026 ya no es un compromiso binario "plataforma vs personalizado". Ambos pueden funcionar en headless, ambos integran IA, ambos sirven en el edge. Los ejes reales son el control, el coste total a lo largo de cinco años y la estrategia de salida. Este artículo recorre la matriz con datos confirmados de cada plataforma.
De seis a dieciséis semanas para proyectos típicos, en cuatro fases: descubrimiento, alcance, construcción y cutover, ajuste. Las variables son el tamaño del catálogo, el número de integraciones, la preservación de URLs y la disposición del equipo editorial, no la elección del framework.
Cómo combinar WooCommerce como backend de comercio con un front-end en Astro para Core Web Vitals, carrito, webhooks y SEO técnico. Arquitectura, límites PCI y checklist de despliegue sin cuentos de latencia cero.