Si vendes bebidas en lata o en botella de plástico desde una tienda online en España, a 31 de octubre de 2026 no tienes que cobrar ningún depósito a tus clientes españoles. El Real Decreto 1055/2022 obliga a crear un sistema de depósito, devolución y retorno (SDDR), y el Ministerio para la Transición Ecológica ya ha constatado que se incumplió el objetivo de recogida que lo activa. Lo que falta es lo que necesita una tienda: fecha de inicio, sistema gestor e importe. No encontré ninguno de los tres en el BOE, en el informe de recogida de 2023 ni en los documentos del Ministerio sobre el SDDR que consulté el 31 de octubre de 2026, y no voy a dar las fechas que circulan en prensa.
Si envías a Portugal, la situación es otra. Desde el 10 de abril de 2026 cada envase con el símbolo Volta lleva 10 céntimos de depósito, también en la venta a distancia, y eso afecta hoy a cualquier tienda española que despache bebidas a Oporto o a Lisboa. Esta guía explica qué dice la norma española, cómo trata el IVA los envases según la ley vigente, qué cobrar en los países a los que envías y cómo montar el depósito en WooCommerce para que, cuando el SDDR español arranque, solo tengas que añadir una línea de configuración. Cada afirmación legal enlaza al BOE, al Ministerio o a la fuente oficial del otro país, consultados el 31 de octubre de 2026.
¿Qué dice el Real Decreto 1055/2022 sobre el sistema de depósito?
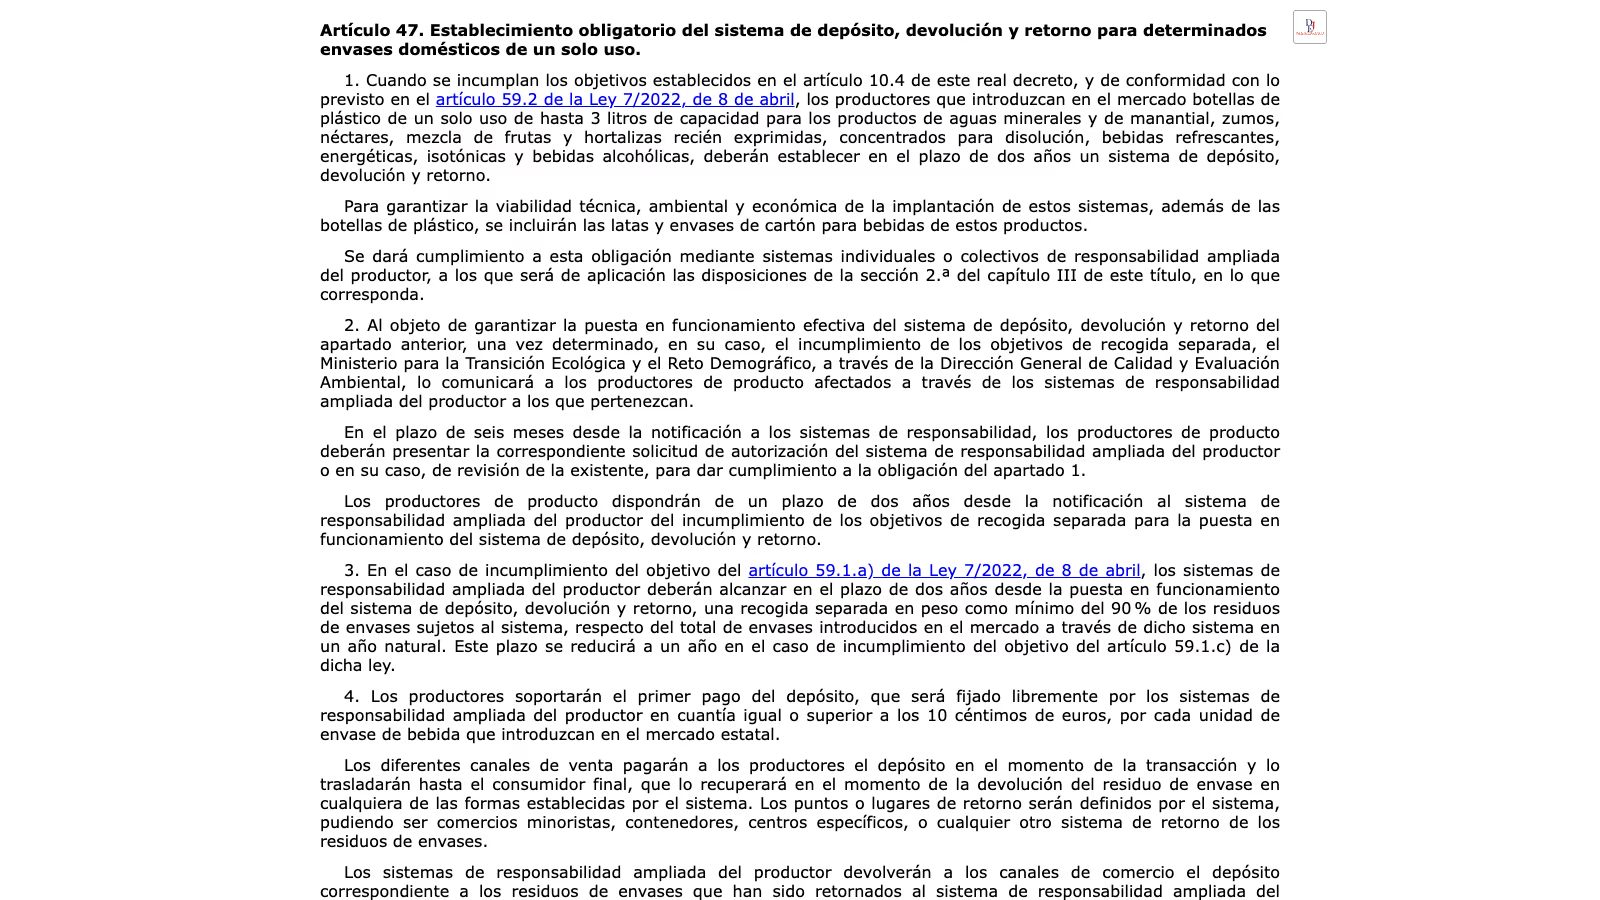
La norma es el Real Decreto 1055/2022, de envases y residuos de envases, y el artículo que interesa es el 47. Sus apartados contienen todo lo que hoy se sabe con certeza sobre el SDDR español.
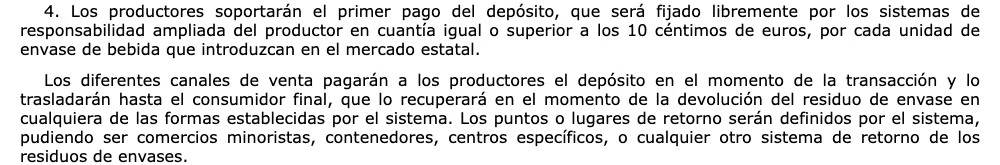
Captura de pantalla: artículo 47.4 del Real Decreto 1055/2022, texto consolidado en el BOE, 31 de octubre de 2026.
Ámbito (47.1). Si se incumplen los objetivos de recogida, los productores que introducen en el mercado botellas de plástico de un solo uso de hasta 3 litros deben establecer un SDDR en el plazo de dos años. Las bebidas afectadas son aguas minerales y de manantial, zumos, néctares, mezclas de frutas y hortalizas recién exprimidas, concentrados para disolución, bebidas refrescantes, energéticas, isotónicas y bebidas alcohólicas. Para que el sistema sea viable se incluyen además las latas y los envases de cartón para bebidas de esos productos. Este último punto separa el modelo español del portugués, que deja fuera el cartón.
Procedimiento (47.2). Cuando se determina el incumplimiento, el Ministerio, a través de la Dirección General de Calidad y Evaluación Ambiental, lo comunica a los productores por medio de sus sistemas de responsabilidad ampliada del productor. Los productores tienen seis meses desde esa notificación para pedir la autorización del sistema y dos años para ponerlo en funcionamiento.
Objetivo posterior (47.3). Dos años después del arranque, el sistema debe recoger como mínimo el 90% en peso de los envases que ha puesto en el mercado.
Depósito (47.4). Los productores hacen el primer pago del depósito, que fijarán libremente los sistemas de responsabilidad ampliada en una cuantía igual o superior a los 10 céntimos de euro por envase. El texto sigue así:
“Los diferentes canales de venta pagarán a los productores el depósito en el momento de la transacción y lo trasladarán hasta el consumidor final, que lo recuperará en el momento de la devolución del residuo de envase en cualquiera de las formas establecidas por el sistema.”
Comercios (47.6). Los comerciantes o distribuidores de bebidas en estos formatos deben participar en el sistema, en las condiciones acordadas con los sistemas de responsabilidad ampliada, que pueden prever condiciones específicas para comercios de 120 m2 o menos de superficie útil de venta.
Marcado (47.7). Los envases deben distinguirse de forma que informen al consumidor de que forman parte del sistema y de que su compra supone pagar un depósito que se le devolverá si retorna el envase, y que además sirvan como mecanismo antifraude.
Lo que el artículo 47 no dice es cómo funcionará la venta online. Habla de “los diferentes canales de venta” sin excluir ninguno, así que la lectura razonable es que una tienda online también trasladará el depósito al consumidor. Si tendrá que recoger envases, cómo se reembolsará a un cliente que compra a distancia o si habrá condiciones para tiendas sin superficie física son cosas que dependerán de las condiciones del sistema que se autorice. Hoy no están escritas.
¿Por qué tiene que implantarse el SDDR y cuándo empezará?
El detonante está en el artículo 59 de la Ley 7/2022, de residuos y suelos contaminados, que fija estos objetivos de recogida separada de botellas de plástico de un solo uso:
| Año | Recogida separada mínima, en peso |
|---|---|
| 2023 | 70% |
| 2025 | 77% |
| 2027 | 85% |
| 2029 | 90% |
El apartado 59.2 dice que, si no se cumplen los objetivos de 2023 o de 2027, se implantará en todo el territorio, en el plazo de dos años, un SDDR para estos envases.
El informe del Ministerio sobre la recogida de 2023, fechado en noviembre de 2024, hace el cálculo. Se pusieron en el mercado 214.039 toneladas de botellas de un solo uso, las entidades locales recogieron por separado unas 74.482 toneladas y las recogidas privadas o complementarias unas 14.017 toneladas. El resultado es un 41,3%, y la conclusión del informe es que no se alcanzan los objetivos y que se deberá implantar el SDDR en todo el territorio nacional en el plazo de dos años, con el procedimiento del artículo 47.
¿Cuándo, entonces? El plazo de dos años del artículo 47.2 cuenta desde la notificación del Ministerio a los sistemas de responsabilidad ampliada del productor. El Plan Estatal Marco de Gestión de Residuos 2025-2035 lo repite: los productores tendrán que implantar el SDDR en dos años desde la comunicación del incumplimiento. No he encontrado publicada la fecha de esa comunicación. Tampoco encontré en fuente oficial qué entidad gestionará el sistema ni qué depósito cobrará. En prensa circulan fechas y nombres de candidatos, pero ninguno estaba respaldado por el BOE o el Ministerio cuando lo comprobé, así que no los repito. Si un cliente te pregunta cuándo empieza, no hay fecha oficial.
¿Cómo tributa el depósito de envases en el IVA?
Aquí conviene separar lo que dice la ley vigente de lo que todavía no existe.
La regla general está en el artículo 78 de la Ley 37/1992 del IVA. Su apartado Dos.6.º incluye en la base imponible:
“El importe de los envases y embalajes, incluso los susceptibles de devolución, cargado a los destinatarios de la operación, cualquiera que sea el concepto por el que dicho importe se perciba.”
Y el artículo 80.Uno.1.º reduce la base imponible en el importe de los envases y embalajes “susceptibles de reutilización” que hayan sido devueltos. Fíjate en el matiz: el SDDR cubre envases de un solo uso, que no son reutilizables. Si la reducción del artículo 80 se aplicará al reembolso del depósito, o si habrá una regla específica para el SDDR, no lo dice ninguna norma que haya encontrado.
Los países vecinos han resuelto la cuestión de formas opuestas. En Portugal el depósito no está sujeto a impuestos por mandato expreso del Decreto-Lei 152-D/2017. En Alemania el importe legal incluye el IVA y forma parte de la contraprestación. En Austria el operador del sistema lo factura sin IVA porque no es contraprestación de ninguna prestación. España tendrá que elegir, y hasta entonces no voy a darte un tipo. Cuando se publique el sistema, pregunta a tu asesor fiscal cómo tratar el depósito en tu caso concreto y configura WooCommerce en consecuencia.
¿Qué depósito cobro si envío bebidas a Portugal?
Este es el caso que importa hoy a una tienda española. El sistema Volta funciona desde el 10 de abril de 2026 en todo el territorio portugués, según las preguntas frecuentes de la Agência Portuguesa do Ambiente, con un periodo de transición que terminó el 9 de agosto de 2026. Lo gestiona la SDR Portugal, Associação de Embaladores, única entidade gestora, y el depósito es de 0,10 EUR por envase.
Cubre envases primarios no reutilizables de bebidas en plástico, metales férreos y aluminio, de menos de 3 litros según el decreto-ley (la agencia portuguesa habla en otra respuesta de “igual o inferior” a 3 litros). Las bebidas son aguas, zumos y néctares, concentrados, refrescos, bebidas energéticas e isotónicas, cerveza, sidra, sangría y mezclas alcohólicas. El texto consolidado del Decreto-Lei 152-D/2017 contiene tres reglas que afectan directamente a tu tienda.
Se cobra en la venta a distancia. El artículo 30.º-E, apartado 6, dice que el depósito se cobra al consumidor final en el acto de venta, “con independencia de la técnica de venta utilizada, incluida la vía electrónica o a distancia” (traducción propia).
Se detalla en la factura y junto al precio. El apartado 5 exige que el depósito figure desglosado en todas las facturas e identificado en los soportes usados para indicar el precio del producto. En una tienda online, eso es la ficha de producto.
No paga impuestos. El apartado 3 dice que el valor de depósito no está sujeto a tributación. La agencia portuguesa indica para la facturación el motivo de no sujeción M99, un código del sistema de facturación portugués.
Hay dos cosas que no he podido aclarar en una fuente oficial. La primera es si una tienda española que vende directamente a consumidores portugueses pasa a ser “embalador” a efectos del artículo 30.º-C, con la obligación de adherirse a la entidad gestora antes de vender. Las preguntas frecuentes portuguesas dan el contacto [email protected] para esas consultas. La segunda es cómo declarar el depósito si tus ventas a Portugal tributan por el régimen de ventanilla única (OSS). Ambas son preguntas para hacer antes del primer envío, la segunda a tu asesor fiscal.
¿Qué depósito se aplica en los demás países a los que envío?
El del país de destino, cuando sus normas te alcanzan. La tabla recoge solo lo que confirmé en la ley, la autoridad fiscal o el operador de cada sistema.
| País | Sistema y desde cuándo | Depósito por envase | IVA sobre el depósito | Regla útil para la venta online |
|---|---|---|---|---|
| España | sin fecha oficial | mínimo de 0,10 EUR, importe sin fijar | sin regla específica | sin definir |
| Portugal | Volta, 10 de abril de 2026 | 0,10 EUR | no sujeto | se cobra también a distancia |
| Alemania | § 46 VerpackDG | al menos 0,25 EUR con IVA incluido | incluido en el importe legal | devolución a distancia razonable del cliente |
| Austria | Pfandverordnung, 1 de enero de 2025 | 0,25 EUR | no es contraprestación | incluye a vendedores a distancia sin sede en Austria |
| Irlanda | Re-turn, S.I. n.º 33/2024 | 0,15 EUR hasta 0,5 l, 0,25 EUR más | no hay IVA | línea separada en facturas y albaranes |
Fuentes de las filas: Alemania, el § 46 de la VerpackDG; Austria, la Pfandverordnung en el RIS y la hoja informativa del operador; Irlanda, el S.I. n.º 33/2024 y la página de Revenue.
Austria merece una nota si vendes allí. El § 2.2 de su ordenanza somete expresamente a los vendedores a distancia sin sede ni establecimiento en Austria cuando entregan en ese país, así que una tienda de Valencia que envía cerveza en lata a Viena está dentro.
Alemania es el país donde una configuración ingenua falla. El importe legal es bruto, con el IVA incluido, y WooCommerce trata el importe de un cargo como neto. Si añades un cargo tributable de 0,25 EUR, el cliente alemán paga 0,25 EUR más el IVA. El código de abajo resuelve esto extrayendo el impuesto antes de crear el cargo.
¿Debo incluir el depósito en el precio o cobrarlo aparte?
Aparte, como un cargo separado, por tres motivos.
El primero es la ley de destino. Portugal exige el depósito desglosado en la factura e identificado junto al precio, e Irlanda lo quiere en línea separada en facturas y albaranes. Un depósito escondido en el precio no cumple ninguna de las dos.
El segundo es el impuesto. En Portugal, Austria e Irlanda el depósito queda fuera del IVA. Si sumas 10 céntimos al precio de la lata, WooCommerce los grava al tipo de la bebida y tu factura muestra un impuesto que no corresponde.
El tercero es el destino. La misma lata lleva 10 céntimos en Lisboa, 25 en Berlín o Viena y nada en Madrid. Un precio es un número fijo, mientras que un cargo se calcula en cada pedido a partir de la dirección de envío. Cuando España tenga su importe, solo cambiará la configuración y no cientos de precios.
¿Cómo añado el depósito como cargo del carrito en WooCommerce?
La API de cargos de WooCommerce es el sitio nativo para esto. La acción woocommerce_cart_calculate_fees se ejecuta cada vez que se calculan los totales del carrito, y el método WC_Cart::add_fee() recibe un nombre, un importe, un indicador de si tributa y una clase de impuesto. Los cargos se guardan en el pedido como líneas propias: salen en los correos, en la administración y en los plugins de facturación, y se pueden reembolsar línea a línea.
El código lee tres metadatos de cada producto: el tipo de envase (_drs_container, con valor pet o can), el volumen en mililitros (_drs_ml) y el número de envases por unidad vendida (_drs_units, para que un pack de seis latas cuente seis). Las variaciones sin valores propios heredan los del producto padre. Rellena estos campos con lo que ya uses para datos de producto: un campo personalizado, una columna de importación CSV o la caja de un plugin.
<?php
/**
 * Plugin Name: Depósito de envases de bebidas (SDDR) como cargo del carrito
 * Description: Cobra el depósito del sistema del país de destino como cargo separado en el carrito.
 */

defined( 'ABSPATH' ) || exit;

/**
 * Sistemas por país de destino. Cada tramo: [ ml mínimo, ml máximo, depósito por envase ].
 * 'taxable' => true significa que el importe legal ya incluye el IVA (Alemania).
 * España no figura: no hay fecha oficial, operador ni importe del SDDR.
 */
function wpp_drs_schemes(): array {
	$eu_25 = [ [ 100, 3000, 0.25 ] ];

	return [
		'PT' => [ 'currency' => 'EUR', 'taxable' => false, 'label' => 'Depósito Volta (reembolsável)', 'rates' => [
			'pet' => [ [ 1, 3000, 0.10 ] ],
			'can' => [ [ 1, 3000, 0.10 ] ],
		] ],
		'DE' => [ 'currency' => 'EUR', 'taxable' => true, 'label' => 'Pfand', 'rates' => [
			'pet' => $eu_25,
			'can' => $eu_25,
		] ],
		'AT' => [ 'currency' => 'EUR', 'taxable' => false, 'label' => 'Pfand', 'rates' => [
			'pet' => $eu_25,
			'can' => $eu_25,
		] ],
		'IE' => [ 'currency' => 'EUR', 'taxable' => false, 'label' => 'Re-turn deposit', 'rates' => [
			'pet' => [ [ 150, 500, 0.15 ], [ 501, 3000, 0.25 ] ],
			'can' => [ [ 150, 500, 0.15 ], [ 501, 3000, 0.25 ] ],
		] ],
	];
}

/** Meta del producto; una variación sin valor propio hereda el del producto padre. */
function wpp_drs_meta( WC_Product $product, string $key ): string {
	$value = (string) $product->get_meta( $key );
	if ( '' === $value && $product->get_parent_id() ) {
		$value = (string) get_post_meta( $product->get_parent_id(), $key, true );
	}
	return $value;
}

/** Depósito de una unidad del producto (un pack de seis cuenta seis envases), o 0. */
function wpp_drs_unit_deposit( WC_Product $product, array $scheme ): float {
	$container = wpp_drs_meta( $product, '_drs_container' ); // pet o can
	$ml        = (int) wpp_drs_meta( $product, '_drs_ml' );
	$units     = max( 1, (int) wpp_drs_meta( $product, '_drs_units' ) );

	foreach ( $scheme['rates'][ $container ] ?? [] as [ $min, $max, $amount ] ) {
		if ( $ml >= $min && $ml <= $max ) {
			return $amount * $units;
		}
	}
	return 0.0;
}

/** El sistema del destino del cliente, si la tienda puede cobrarlo. */
function wpp_drs_current_scheme(): ?array {
	$country = '';
	if ( WC()->customer ) {
		$country = WC()->customer->get_shipping_country() ?: WC()->customer->get_billing_country();
	}
	$country = $country ?: WC()->countries->get_base_country();
	$scheme  = wpp_drs_schemes()[ $country ] ?? null;

	// Una tienda que vende en otra moneda no cobra un depósito fijado en EUR: lo omite, no convierte.
	if ( ! $scheme || get_woocommerce_currency() !== $scheme['currency'] ) {
		return null;
	}
	return $scheme;
}

add_action( 'woocommerce_cart_calculate_fees', function ( WC_Cart $cart ) {
	$scheme = wpp_drs_current_scheme();
	if ( ! $scheme ) {
		return;
	}

	// Suma el depósito por clase de impuesto, para que cada cargo siga el tipo de IVA de sus bebidas.
	$by_class = [];
	foreach ( $cart->get_cart() as $item ) {
		$deposit = wpp_drs_unit_deposit( $item['data'], $scheme ) * $item['quantity'];
		if ( $deposit > 0 ) {
			$class              = $item['data']->get_tax_class();
			$by_class[ $class ] = ( $by_class[ $class ] ?? 0 ) + $deposit;
		}
	}

	// Fuera del IVA (PT, AT, IE): un cargo, sin impuesto.
	if ( ! $scheme['taxable'] ) {
		if ( $by_class ) {
			$cart->add_fee( $scheme['label'], round( array_sum( $by_class ), 2 ), false );
		}
		return;
	}

	foreach ( $by_class as $class => $gross ) {
		// El importe legal incluye IVA: se extrae la base, WooCommerce vuelve a sumar el impuesto.
		$rates = WC_Tax::get_rates( $class );
		$tax   = array_sum( WC_Tax::calc_inclusive_tax( $gross, $rates ) );
		$rate  = $rates ? (float) reset( $rates )['rate'] : 0.0;
		$cart->add_fee( sprintf( '%s (%s %%)', $scheme['label'], wc_format_localized_decimal( $rate ) ), $gross - $tax, true, $class );
	}
} );

// Ficha de producto: muestra el depósito junto al precio, no solo en el carrito.
add_action( 'woocommerce_single_product_summary', function () {
	global $product;
	$scheme = wpp_drs_current_scheme();
	if ( ! $scheme || ! $product instanceof WC_Product ) {
		return;
	}
	$deposit = wpp_drs_unit_deposit( $product, $scheme );
	if ( $deposit > 0 ) {
		printf(
			'<p class="drs-deposit">%s</p>',
			esc_html( sprintf( '+ %s: %s', $scheme['label'], wp_strip_all_tags( wc_price( $deposit ) ) ) )
		);
	}
}, 11 );
El archivo pasa php -l en PHP 8.4, y probé la lógica de los tramos con un pequeño script de aserciones y productos simulados. Una lata de 330 ml recibe 0,10 EUR en Portugal y un pack de seis, 0,60 EUR. Una botella de 3,5 litros se queda sin depósito. El mismo pack recibe 1,50 EUR en Alemania y una botella de 500 ml, 0,15 EUR en Irlanda. Un tipo de envase sin tramo definido queda a cero, y una variación sin metadatos hereda los del padre.
<?php
// drs-fee-test.php: ejecutar con php -d zend.assertions=1 -d assert.exception=1 drs-fee-test.php
define( 'ABSPATH', '/' );
function add_action() {}
function get_post_meta( $id, $key, $single ) { return $GLOBALS['parent_meta'][ $key ] ?? ''; }
class WC_Product {
	public function __construct( public array $meta, public int $parent = 0 ) {}
	public function get_meta( $k ) { return $this->meta[ $k ] ?? ''; }
	public function get_parent_id() { return $this->parent; }
}
require __DIR__ . '/drs-fee.php';
$s = wpp_drs_schemes();
$p = fn( $c, $ml, $u = 1 ) => new WC_Product( [ '_drs_container' => $c, '_drs_ml' => $ml, '_drs_units' => $u ] );
assert( wpp_drs_unit_deposit( $p( 'can', 330 ), $s['PT'] ) === 0.1 );
assert( abs( wpp_drs_unit_deposit( $p( 'can', 330, 6 ), $s['PT'] ) - 0.6 ) < 1e-9 );
assert( wpp_drs_unit_deposit( $p( 'pet', 3500 ), $s['PT'] ) === 0.0 );
assert( wpp_drs_unit_deposit( $p( 'can', 330, 6 ), $s['DE'] ) === 1.5 );
assert( wpp_drs_unit_deposit( $p( 'pet', 500 ), $s['IE'] ) === 0.15 );
assert( wpp_drs_unit_deposit( $p( 'glass_refill', 500 ), $s['PT'] ) === 0.0 );
$GLOBALS['parent_meta'] = [ '_drs_container' => 'pet', '_drs_ml' => 1500 ];
assert( wpp_drs_unit_deposit( new WC_Product( [], 99 ), $s['PT'] ) === 0.1 );
echo "ok\n";
La segunda aserción compara con tolerancia porque 0,1 por 6 da 0,6000000000000001 en coma flotante. El carrito redondea la suma a dos decimales antes de crear el cargo, así que el cliente ve 0,60 EUR.
La etiqueta del depósito portugués está en portugués a propósito, porque la lee un cliente con dirección en Portugal y coincide con el nombre del sistema que verá en el envase. Si prefieres mostrarla en español, cambia el valor de label.
¿Cómo preparo la tienda antes de que el SDDR español tenga fecha?
Lo que puedes hacer ya no depende de la fecha, y te ahorra trabajo el día que se publique.
Datos de producto. Rellena el tipo de envase, el volumen nominal y las unidades por pack en cada bebida, incluidas las variaciones. Ten en cuenta que el artículo 47.1 incluye los envases de cartón para bebidas, que el sistema portugués no cubre. Usa un valor propio, por ejemplo carton, desde ahora: el código actual no le asigna depósito en ningún país, y cuando España publique su importe bastará con añadir el tramo.
La entrada de España. Cuando el sistema autorizado publique el importe, añade una entrada 'ES' a wpp_drs_schemes() con sus tramos por tipo de envase y con el indicador taxable que te confirme tu asesor fiscal. No pongas hoy una cifra provisional: un depósito cobrado sin base legal es un cobro indebido a tu cliente.
Marcado y ficha de producto. El artículo 47.7 obliga a que el envase informe del depósito. La norma española no dice todavía cómo debe mostrarlo una tienda online, pero el código ya imprime el depósito junto al precio, que es lo que exige Portugal y lo más claro para el cliente.
Facturación. Comprueba que tu plugin de facturación o tu conexión con el programa de contabilidad envía los cargos de WooCommerce como líneas propias, con su propia configuración de impuestos. Si hoy todos los cargos salen con el mismo tipo de IVA, esa configuración tendrá que cambiar para Portugal ya, y para España cuando se sepa el tratamiento.
¿Cómo funcionan los reembolsos: pedido cancelado frente a envase devuelto?
Son dos hechos distintos, con circuitos de dinero distintos, y solo el primero toca el pedido.
Pedido cancelado o devuelto. Si el cliente desiste de la compra y devuelve las bebidas cerradas, o si cancelas antes del envío, el depósito vuelve con el pedido. En WooCommerce reembolsas las líneas de producto y la línea del depósito a la vez. Como el depósito es su propia línea, el reembolso devuelve exactamente lo cobrado.
Envase vacío devuelto. Esto ocurre fuera del pedido. En Portugal, el cliente lleva la lata vacía a un punto de recogida Volta y cobra allí el depósito, en efectivo o por otras vías que el artículo 30.º-F del decreto-ley portugués enumera, y no hay nada que reembolsar en tu tienda. En España, el artículo 47.4 dice que el consumidor recuperará el depósito al devolver el envase en las formas que establezca el sistema, con puntos de retorno que pueden ser comercios minoristas, contenedores o centros específicos. Cómo encajará ahí una tienda online está por definir.
Hay países donde la ley pone la recogida a cargo del vendedor online. En Alemania, el § 46 de la VerpackDG exige en la venta a distancia opciones de devolución a una distancia razonable del cliente. Si en algún momento recoges envases vacíos con tu propio reparto, registra el reembolso como devolución de depósito y no como reembolso de pedido, o tus cifras de ventas bajarán cada vez que un cliente te entregue latas.
¿Puedo usar un plugin en lugar de código propio?
Sí, hay varios, y el código de arriba compensa sobre todo cuando quieres control total sobre las reglas. Desarrollo dos plugins de WooCommerce que cobran depósitos, y los describo solo por lo que dicen sus registros de cambios y sus páginas.
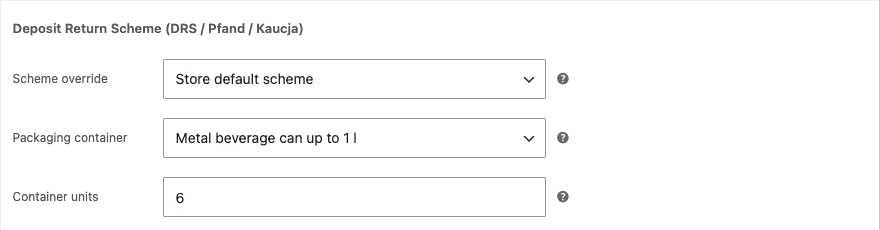
Captura de pantalla: los campos de depósito que Botelix añade al editor de producto de WooCommerce.
Botelix es un plugin gratuito que en la versión 1.1.0 tiene cuatro categorías de envase con una tarifa por categoría en cada sistema y cobra el sistema del país de destino. No trae un sistema para España. Su propia página dice que no gestiona reembolsos de depósitos ni registra envases devueltos. Actualización, . Botelix incluye ahora un sistema para Portugal, con su norma, las tarifas por categoría de envase y el tratamiento del IVA, elegido por el país de envío; es la pieza útil si vendes a Portugal. Se suman otros nueve sistemas nacionales: Dinamarca, Suecia, Finlandia, Estonia, Letonia, Países Bajos, Irlanda, Croacia y Malta. El depósito se ve junto al precio en los listados de tienda, categoría, búsqueda y productos relacionados, en el editor clásico y en bloques, y en cada línea del carrito y del checkout, guardado en la línea del pedido y visible en la página del pedido, en el administrador y en los correos. En cada producto y variación puedes fijar un depósito propio por envase, que sustituye la tarifa del sistema. Si el importe depende del tamaño del envase, los ajustes traen el tamaño habitual y la etiqueta de la tarifa nombra los demás importes, que se introducen en el producto. El plugin está también en el directorio de WordPress.org.
Shoplex 1.6.0 es mi plugin de cumplimiento de la normativa europea y grava el depósito al tipo de IVA del producto, con un cargo de carrito por cada tipo. El filtro shoplex_deposit_taxable vuelve a convertirlo en un cargo sin impuesto, que es lo que necesitas para Portugal.
Hay otros plugins de depósito para WooCommerce. Elijas el que elijas, pruébalo con las reglas de este artículo: depósito sin impuesto para Portugal, importe bruto en Alemania, línea propia en la factura y cálculo por país de destino.
¿Qué reviso antes de cobrar depósitos?
- Confirma si envías bebidas a Portugal, Alemania, Austria o Irlanda y qué depósito corresponde en cada caso según la tabla de arriba.
- Rellena tipo de envase, volumen y unidades por pack en cada bebida, incluidas las variaciones y los envases de cartón.
- Asegúrate de que el depósito es un cargo separado y no forma parte del precio.
- Haz un pedido de prueba a una dirección portuguesa y comprueba que la factura muestra el depósito en línea propia y sin impuesto.
- Haz un pedido de prueba a Alemania y comprueba que una lata lleva exactamente 0,25 EUR de depósito.
- Reembolsa un pedido de prueba completo y comprueba que la línea del depósito también se devuelve.
- Pregunta a la entidad gestora portuguesa si tu tienda cuenta como embalador antes de vender bebidas a Portugal.
- Revisa el BOE y la web del Ministerio cada trimestre hasta que haya fecha, sistema e importe del SDDR español.
- Cuando se publiquen, pide a tu asesor fiscal el tratamiento del depósito en el IVA antes de añadir la entrada de España.
¿Cuándo merece la pena contar con un desarrollador?
El cargo en sí es un bloque corto de código. El trabajo está en los datos de producto, la conexión con la facturación, la presentación junto al precio y los envíos a otros países, y todo eso tiene que cuadrar en cada destino. Pide a tu asesor fiscal que confirme el tratamiento en tu cadena de suministro, porque las fuentes que cito describen el caso general. Si prefieres tener el depósito configurado y probado en un entorno de pruebas, con reembolsos y facturas incluidos, hago este tipo de trabajo como desarrollador WooCommerce.
Lecturas relacionadas: la regla Omnibus del precio más bajo de los últimos 30 días en WooCommerce y el botón de desistimiento en la tienda online, que decide cómo cancela el cliente el pedido al que pertenece el reembolso del depósito.