WooCommerce registra pedidos, pero no expide facturas. Las expide un plugin, un servicio de facturación conectado a la tienda o el ERP de la empresa, y ese programa es el que regula en España el Reglamento de sistemas informáticos de facturación, conocido como VeriFactu. A la vez llega la factura electrónica obligatoria entre empresas: el Real Decreto 238/2026 ya tiene su orden ministerial y los plazos corren desde el 6 de octubre de 2026. Aquí verás qué fechas están vigentes hoy, qué tiene que hacer el programa que factura tus pedidos, cómo separar clientes particulares de empresas en el proceso de pago, cómo tratar devoluciones y qué revisar antes de 2027.
Este artículo describe el contenido de las normas a 27 de octubre de 2026. No es asesoramiento fiscal para tu caso concreto; las dudas sobre tu régimen las resuelve tu asesor o la propia Agencia Tributaria.
¿Qué es VeriFactu y a quién obliga?
VeriFactu es el nombre corto del Reglamento aprobado por el Real Decreto 1007/2023, que desarrolla el art. 29.2.j) de la Ley General Tributaria. Fija los requisitos que debe cumplir cualquier programa que se use para expedir facturas, sin crear un impuesto ni un trámite nuevo.
El art. 3.1 lo aplica a cuatro grupos que usen sistemas informáticos de facturación, “aunque solo los usen para una parte de su actividad”:
- Contribuyentes del Impuesto sobre Sociedades.
- Contribuyentes del IRPF que desarrollen actividades económicas, es decir, autónomos.
- Contribuyentes del IRNR que obtengan rentas mediante establecimiento permanente.
- Entidades en régimen de atribución de rentas con actividades económicas.
Tres matices cambian el resultado para una tienda concreta. El art. 3.3 excluye a quien lleva los libros registro a través del Suministro Inmediato de Información (SII). El art. 1.3 limita el reglamento estatal a los obligados con domicilio fiscal en territorio común, de modo que una tienda con domicilio fiscal en el País Vasco o en Navarra sigue la normativa de su Hacienda foral. Y el art. 1.2 aclara que el término factura incluye la factura completa y la simplificada, así que el ticket de una venta a un particular entra igual que la factura a una empresa.
El art. 4 enumera las operaciones excluidas, y ninguna de ellas es “venta a consumidores”. En una tienda online, si se aplica VeriFactu depende de quién eres tú fiscalmente y de si expides facturas con un programa, vendas a quien vendas.
Antes de cualquier cambio técnico, conviene confirmar si estás obligado a facturar todas tus ventas. El art. 3.1.b) del Reglamento de facturación (Real Decreto 1619/2012) dispensa de expedir factura en las actividades en recargo de equivalencia, salvo en los supuestos del art. 2.2, por ejemplo cuando el comprador es un empresario que actúa como tal. Si tu tienda está en ese régimen, la pregunta práctica es qué facturas expides de verdad y con qué programa, porque esas sí pasan por un sistema que debe cumplir el reglamento.
¿Cuándo es obligatorio VeriFactu en 2027?
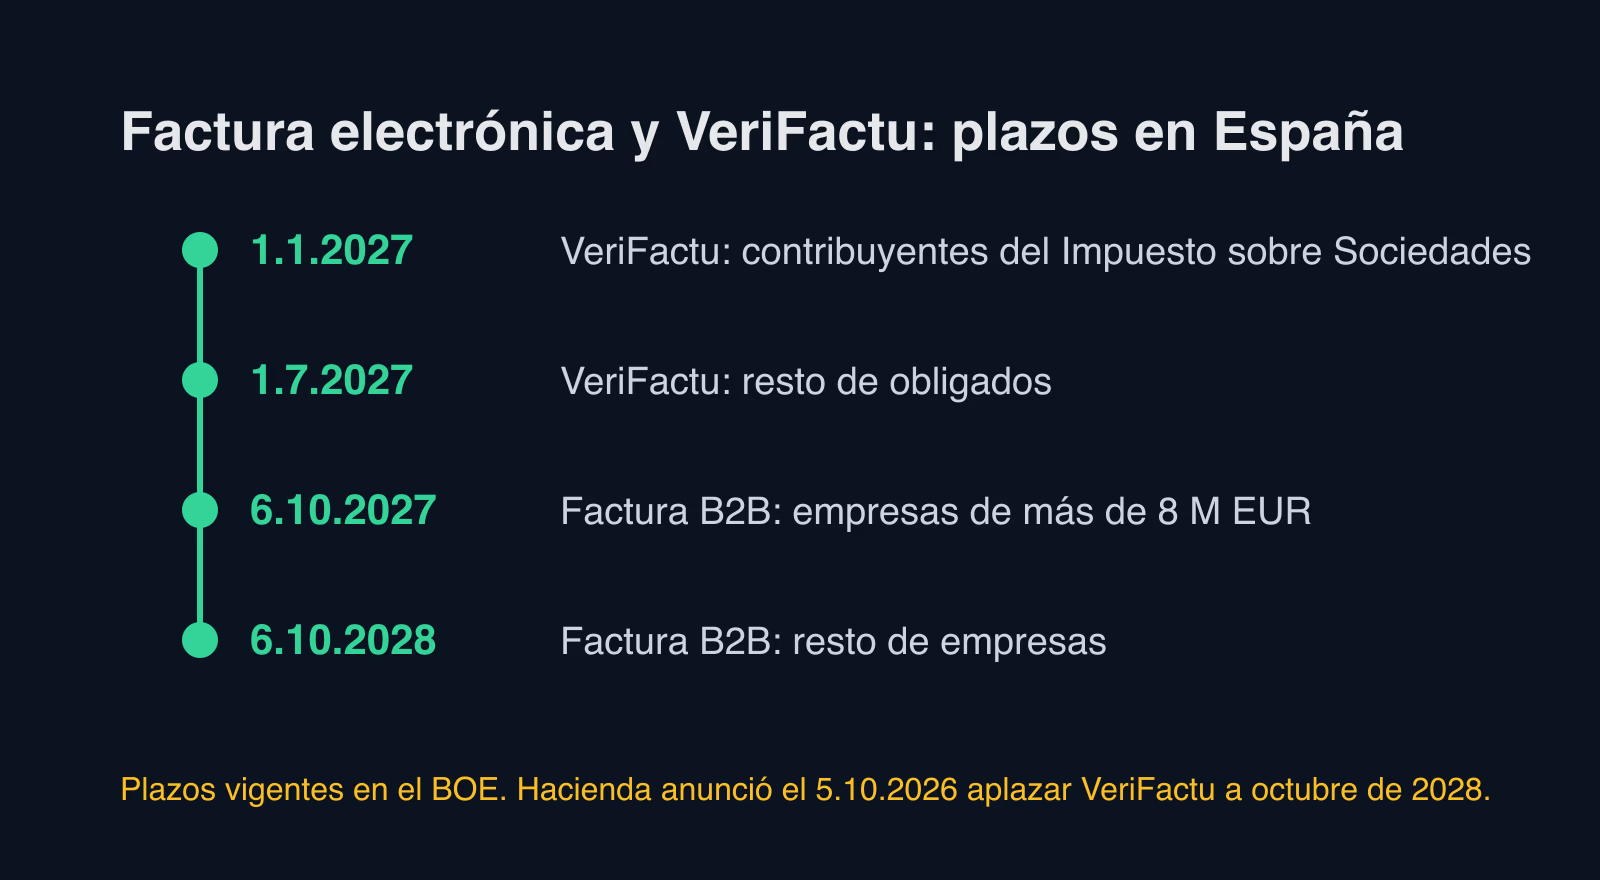
Hoy hay dos calendarios a la vista y solo uno es norma. El vigente está en la disposición final cuarta del Real Decreto 1007/2023, en la redacción que le dio el Real Decreto-ley 15/2025, de 2 de diciembre. Según el texto consolidado del BOE, los contribuyentes del Impuesto sobre Sociedades deben tener adaptados sus sistemas “antes del 1 de enero de 2027” y el resto de obligados del art. 3.1 “antes del 1 de julio de 2027”. La nota informativa de la AEAT, actualizada el 13 de octubre de 2026, repite esas dos fechas.
El segundo calendario es un anuncio. El 5 de octubre de 2026 el gabinete de prensa del Ministerio de Hacienda publicó una nota con la “previsión de modificación de los plazos”: aplazar las obligaciones pendientes del Real Decreto 1007/2023 “hasta octubre de 2028”, para que coincidan con la factura electrónica obligatoria de las empresas que no superan 8 millones de euros de facturación. La misma nota dice que los requisitos de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad se mantendrán “en términos sustancialmente equivalentes”.
Mientras ese aplazamiento no se publique en el BOE, las fechas que obligan son las de 2027. Una tienda que deja de preparar su facturación por una nota de prensa asume un riesgo que la norma vigente no le reconoce. El anuncio confirma que los requisitos técnicos no van a desaparecer, así que el trabajo de adaptar el plugin o el servicio no se pierde aunque la fecha se mueva.
Hasta la fecha límite corre un periodo de pruebas. Según la misma nota de la AEAT, durante ese periodo puedes dejar de remitir registros de prueba con un sistema en modalidad VERIFACTU y facturar con otro programa. Fuera de ese periodo rige el art. 16.5 del reglamento: optas por VERIFACTU cuando empiezas a remitir registros de forma sistemática, y la opción dura al menos hasta el final del año natural del primer envío.
¿Quién expide las facturas de una tienda WooCommerce?
La respuesta decide quién carga con las obligaciones. El art. 1.2 del reglamento llama sistema informático de facturación al conjunto de hardware y software que admite la información de facturación, la conserva y la procesa. En una tienda online hay cuatro formas habituales de repartir ese papel:
| Quién expide | Cómo llega el pedido | Qué sistema debe cumplir VeriFactu |
|---|---|---|
| Plugin de facturas instalado en WordPress | En el mismo servidor, al cambiar el estado del pedido | El plugin y la base de datos de WordPress donde guarda los registros |
| Servicio de facturación externo | Por API o conector al pagar el pedido | El servicio externo; la tienda solo envía datos |
| ERP de la empresa | Integración de pedidos con el ERP | El ERP; la tienda no expide |
| Gestoría que factura por ti | Exportación periódica de pedidos | El programa de la gestoría, con tu responsabilidad intacta |
Sobre la última fila: el art. 6 del reglamento permite que el destinatario o un tercero cumplan materialmente la obligación, pero esa delegación no exime al obligado tributario. Si la gestoría factura con un programa que no cumple, el problema sigue siendo tuyo.
Hay además una quinta vía: la aplicación de facturación gratuita de la AEAT, prevista en el art. 7.b) del reglamento y accesible desde la sede electrónica. Cumple por definición, pero es un formulario manual y en una tienda con muchos pedidos al día no sustituye a una integración.
En nuestra guía de integración de WooCommerce con un ERP defendemos que, si existe ERP, la tienda no debe ser el emisor: la cadena de registros vive mejor en un único sistema. Si tu tienda factura con un plugin dentro de WordPress, ten en cuenta que ese plugin y la base de datos donde guarda los registros pasan a ser tu sistema de facturación a efectos del reglamento.
¿Qué tiene que cumplir el plugin de facturas de tu tienda?
El art. 8 resume la exigencia en seis palabras: integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación. Traducido al funcionamiento de un plugin o servicio:
- Un registro por factura. El art. 9 obliga a generar un registro de facturación de alta “de forma simultánea o inmediatamente anterior” a la expedición de cada factura.
- Registros encadenados. Cada registro lleva una huella o hash (art. 12) y se encadena con el anterior para que se pueda seguir la secuencia del primero al último (art. 8.2.b).
- Nada se edita ni se borra. Una alteración que el sistema no detecte incumple el art. 8.2.a). Cualquier corrección se hace “mediante al menos un registro de facturación adicional posterior”.
- Registro de eventos. El sistema guarda automáticamente ciertas interacciones y sucesos, consultables desde el propio programa (art. 8.3).
- Exportación. Debe existir un procedimiento de descarga y archivo seguro de los registros en formato electrónico legible (art. 8.2.c).
- Firma o remisión. Los registros se firman electrónicamente (art. 12), salvo que el sistema funcione en modalidad VERI*FACTU, que basta con la huella (art. 16.3).
La pieza que puedes comprobar sin leer código es la declaración responsable del art. 13. El productor del programa certifica por escrito que cumple el reglamento, y esa declaración tiene que constar “de modo visible en el propio sistema informático en cada una de sus versiones”. Antes de elegir o renovar un plugin de facturas o un servicio externo, pide su declaración responsable. Si no existe, el art. 201 bis de la Ley General Tributaria convierte la mera tenencia de un sistema no certificado, cuando debería estarlo, en una infracción grave (lo verás más abajo).
Dos modalidades caben dentro del reglamento. En la modalidad VERIFACTU el programa remite todos los registros a la AEAT en el momento de generarlos (arts. 15 y 16); en la otra, los conserva firmados y los entrega cuando la Administración los requiera (art. 14). Para una tienda pequeña, la modalidad VERIFACTU tiene una ventaja práctica: el art. 16.2 presume que cumple por diseño los requisitos del art. 8.
¿Qué cambia en la factura: QR y leyenda VERI*FACTU?
La disposición final primera del Real Decreto 1007/2023 añadió un apartado 5 al art. 6 del Reglamento de facturación. Toda factura expedida con un sistema sujeto a VeriFactu incluye:
- Un código QR con el contenido parcial de la factura. En una factura electrónica, el QR puede sustituirse por el contenido que representa.
- La frase “Factura verificable en la sede electrónica de la AEAT” o “VERI*FACTU”, solo cuando el sistema remite todos los registros a la AEAT conforme a los arts. 15 y 16.
El nuevo art. 7.5 extiende lo mismo a las facturas simplificadas. Para tu tienda significa que el PDF que adjuntas al correo de pedido completado, la factura descargable desde “Mi cuenta” y cualquier factura que imprimas en el almacén tienen que llevar el QR. Si tu plugin genera el PDF con una plantilla propia y el QR lo calcula otro módulo, revisa que la plantilla lo pinte en todos los formatos.
Según el art. 17, el receptor de la factura, “ya sea empresario o consumidor final”, puede enviar a la AEAT los datos del QR con su móvil, así que un QR mal generado lo puede detectar el propio comprador.
¿Factura simplificada o completa en una tienda online?
El art. 4 del Reglamento de facturación permite la factura simplificada cuando el importe no supera 400 euros, IVA incluido. En ventas al por menor a consumidores finales, el límite sube a 3.000 euros. La mayoría de pedidos de una tienda online dirigida a particulares cabe en una factura simplificada.
El tipo de cliente cambia la regla:
- El art. 2.2.a) exige factura completa siempre que el destinatario sea un empresario o profesional que actúa como tal.
- El art. 7.2 permite que un comprador empresario pida, en una factura simplificada, que consten su NIF, su domicilio y la cuota de IVA por separado. Es la factura simplificada cualificada, y el Real Decreto 238/2026 la trata como factura electrónica obligatoria entre empresas.
- El art. 7.1.a) obliga a usar series separadas cuando en un mismo año expides facturas completas y simplificadas.
De aquí sale la primera decisión técnica: el formulario de pago tiene que separar a particulares de empresas. WooCommerce trae un campo de empresa, pero no un campo de NIF. Un plugin o código propio añade el campo, lo valida y lo guarda en el pedido.
| Situación del pedido | Documento | ¿VeriFactu? | ¿Factura electrónica B2B? |
|---|---|---|---|
| Particular, sin NIF | Factura simplificada | Sí, con QR | No |
| Particular que pide factura con su NIF para un derecho fiscal (art. 7.3) | Simplificada con NIF y domicilio | Sí, con QR | No, no es empresario |
| Empresa o autónomo con NIF español | Factura completa o simplificada cualificada | Sí, con QR | Sí, desde su fecha |
| Empresa de otro Estado de la UE con NIF-IVA | Factura completa | Sí, con QR | No, el art. 3.1 exige destinatario establecido en España |
| Cliente fuera de la UE | Factura completa (art. 2.2.d) | Sí, con QR | No |
Con el campo de NIF resuelto, guarda también el tipo de cliente en el pedido. Así el programa que factura puede elegir la serie, el tipo de documento y la vía de envío sin que nadie lo decida a mano.
¿Cuándo hay que emitir la factura de un pedido?
El art. 11 del Reglamento de facturación fija el momento: las facturas se expiden cuando se realiza la operación. Si el destinatario es un empresario o profesional que actúa como tal, hay plazo hasta antes del día 16 del mes siguiente al devengo del IVA.
En WooCommerce eso se traduce en elegir el estado del pedido que dispara la factura. Las opciones habituales son “Procesando” (pago recibido) y “Completado” (pedido enviado). Expedir la factura al crear el pedido da problemas: un pago con tarjeta rechazado o una transferencia que nunca llega te dejan una factura expedida y un registro encadenado que ya no puedes borrar, solo anular, y el art. 11 del reglamento reserva la anulación para la factura expedida por error. Elegir bien el disparador evita registros de anulación innecesarios.
Para los clientes empresa con plazo hasta el día 16, algunas tiendas agrupan pedidos en una factura mensual. Si lo haces, el pedido tiene que quedar marcado como pendiente de facturar y el proceso mensual tiene que ser el único que expida esas facturas.
Devoluciones: ¿factura rectificativa o anulación?
Un reembolso en WooCommerce no corrige la factura original. El art. 15 del Reglamento de facturación exige una factura rectificativa cuando cambia la base imponible, por ejemplo por una devolución, y el art. 15.4 dice que la rectificación se hace “mediante la emisión de una nueva factura” con los datos identificativos de la factura rectificada.
VeriFactu añade la capa técnica: el registro original no se toca y la corrección entra como registro posterior (art. 8.2.a). El art. 11 del reglamento reserva el registro de anulación para la factura que “se haya emitido erróneamente”, y una devolución no es un error de emisión.
El flujo en la tienda queda así:
- El reembolso, total o parcial, se crea en WooCommerce como siempre.
- El programa de facturación genera una factura rectificativa nueva, en su serie, que referencia la factura original y expresa el importe rectificado (art. 15.5).
- El número de la rectificativa y su estado de remisión se guardan en el pedido, junto a los datos de la factura original.
- Si el cliente es una empresa y la factura electrónica B2B ya te obliga, la rectificativa también viaja como factura electrónica.
Un caso frecuente: el cliente se da cuenta después de la compra de que necesitaba factura con su NIF. El art. 15.6 aclara que la factura completa expedida en sustitución o canje de una simplificada correcta no es rectificativa. Tu programa tiene que permitir ese canje sin editar el documento original.
¿Cuándo es obligatoria la factura electrónica entre empresas?
Es otra obligación, distinta de VeriFactu, y nace del art. 12 de la Ley 18/2022, de creación y crecimiento de empresas: “Todos los empresarios y profesionales deberán expedir, remitir y recibir facturas electrónicas en sus relaciones comerciales con otros empresarios y profesionales.”
El desarrollo reglamentario es el Real Decreto 238/2026, de 25 de marzo, publicado en el BOE núm. 79 de 31 de marzo de 2026 y en vigor desde el 20 de abril de 2026. Su disposición final cuarta difiere la aplicación efectiva y cuenta los plazos desde la entrada en vigor de la orden ministerial de la solución pública. Esa orden es la Orden HAC/1028/2026, de 2 de octubre, publicada el 5 de octubre de 2026 y en vigor desde el 6 de octubre de 2026, “dándose inicio al cómputo de los plazos”.
Con esos datos, las fechas calculadas son:
- Empresas y profesionales con volumen de operaciones superior a 8 millones de euros en el año natural anterior: doce meses después del 6 de octubre de 2026, es decir, el 6 de octubre de 2027.
- Resto de empresarios y profesionales: veinticuatro meses después del 6 de octubre de 2026, es decir, el 6 de octubre de 2028.
El BOE no escribe estas dos fechas literalmente; salen de aplicar la regla de la norma a la fecha de entrada en vigor de la orden. La nota de Hacienda del 5 de octubre de 2026 habla de “octubre de 2028” para las empresas de hasta 8 millones, lo que coincide con el cálculo.
El art. 3.1 del Real Decreto 238/2026 aplica la obligación cuando el destinatario es un empresario o profesional con sede, establecimiento permanente o domicilio en España. El art. 4.1 excluye las facturas simplificadas, salvo las cualificadas del art. 7.2 del Reglamento de facturación. Para una tienda que vende sobre todo a particulares, la factura electrónica B2B afecta a una parte de los pedidos, y a todas las facturas que recibe de sus proveedores.
¿Cómo se envía una factura electrónica B2B desde WooCommerce?
El art. 5 del Real Decreto 238/2026 define el sistema español de factura electrónica como la suma de plataformas privadas de intercambio y la solución pública de facturación electrónica que gestiona la AEAT. Puedes usar una vía, la otra o las dos.
Lo que exige la norma al documento y al canal:
- Formato estructurado. El art. 7.1 pide un mensaje ajustado al modelo semántico EN 16931 en una de cuatro sintaxis: CII, UBL, EDIFACT o Facturae. Si usas la solución pública, la sintaxis es UBL (art. 11.2), con los campos del anexo I de la Orden HAC/1028/2026.
- Código único. Cada factura electrónica se identifica con un código que incluye el NIF del emisor, el número y serie y la fecha de expedición (art. 7.5).
- Firma en plataformas privadas. Las facturas que pasan por una plataforma privada van con firma electrónica avanzada, del emisor o delegada (art. 7.3).
- Copia fiel. Si emites por una plataforma privada, esta remite a la solución pública una copia fiel en UBL simultáneamente a la emisión (art. 6.2).
- PDF durante el primer año. Las empresas de más de 8 millones acompañan la factura de un PDF durante los primeros doce meses, salvo que el destinatario acepte el formato original (disposición transitoria segunda).
El acceso a la solución pública se hace con certificado electrónico. Cl@ve solo vale para el formulario de generación de facturas, y un tercero que actúe por ti, como tu gestoría, tiene que figurar como apoderado en el Registro de apoderamientos de la AEAT (art. 11 de la orden). La solución pública es gratuita (art. 11.10 del real decreto) y la AEAT ofrecerá un formulario gratuito para expedir facturas electrónicas (disposición adicional primera). La orden obliga a que esté disponible al menos dos meses antes de su primera aplicación efectiva, lo que por cálculo sitúa ese momento no más tarde del 6 de agosto de 2027.
Para la tienda, la arquitectura más sencilla es que el mismo programa que cumple VeriFactu genere el UBL y lo envíe. Un pedido de empresa con NIF español sale del proceso de pago, el programa expide la factura con su registro VeriFactu y su QR, la convierte en factura electrónica estructurada y la entrega por la vía elegida. Si cada paso lo hace un sistema distinto, necesitas un identificador común en el pedido para no expedir dos veces. En nuestra guía de desarrollo API-first explicamos cómo diseñar esas integraciones con reintentos que no dupliquen documentos.
¿Qué pasa con las facturas que recibe tu tienda?
La factura electrónica B2B también te alcanza como comprador. Tus proveedores de mercancía, tu transportista y tu pasarela de pago te facturarán en formato electrónico cuando la obligación les llegue a ellos.
El art. 6.1 del Real Decreto 238/2026 dice que, si no acuerdas expresamente con tus proveedores recibir por una plataforma privada, se entiende que recibes por la solución pública. Si eliges una plataforma privada, el art. 6.3 te obliga a publicar tu punto de entrada en tus comunicaciones con empresas y en tu página web, si la tienes. Para una tienda online, la página web es la propia tienda: un dato más para el pie de página o la página de datos legales.
Como receptor, tienes que informar de estados:
- Aceptación o rechazo comercial y pago efectivo completo, con su fecha, al emisor, en un máximo de cuatro días naturales sin contar sábados, domingos y festivos nacionales (art. 10).
- Pago completo o rechazo a la solución pública, en el mismo plazo, uses la vía que uses (art. 12). Sin rechazo ni rectificativa posterior, la factura se presume aceptada.
La disposición transitoria tercera da un respiro a las personas físicas y entidades en atribución de rentas con volumen de hasta 8 millones: para ellas, informar de estados es voluntario hasta doce meses después de la fecha en que la obligación les alcanza. Las sociedades no tienen esa transición.
¿Y si tu tienda tiene el domicilio fiscal en el País Vasco?
El reglamento estatal no se aplica a los obligados con domicilio fiscal en territorio foral (art. 1.3 del Real Decreto 1007/2023). En el País Vasco rige TicketBAI, un proyecto compartido entre las tres Diputaciones Forales y el Gobierno Vasco que exige a quien realiza una actividad económica usar un software de facturación que cumpla los requisitos técnicos publicados. Cada Hacienda Foral lo regula con normas propias y con singularidades territoriales, así que las fechas y el formato se consultan en la Hacienda Foral que te corresponde.
Para la factura electrónica B2B, la disposición adicional tercera del Real Decreto 238/2026 remite al Concierto Económico con el País Vasco y al Convenio Económico con Navarra, con acuerdos entre las Haciendas Forales y la AEAT. Si tu empresa tributa en territorio foral, confirma con tu asesor qué solución pública te corresponde antes de elegir proveedor.
¿Qué sanciones hay por usar un programa de facturación que no cumple?
El art. 201 bis de la Ley General Tributaria, añadido por la Ley 11/2021, tipifica dos infracciones graves:
- Para quien fabrica o comercializa sistemas que, entre otros supuestos, permiten alterar transacciones ya registradas o no se certifican estando obligados: multa fija de 150.000 euros por ejercicio y por tipo de sistema, o de 1.000 euros por cada sistema comercializado sin certificado.
- Para quien tiene un sistema que no está debidamente certificado, teniendo que estarlo, o cuyos dispositivos certificados se han alterado: multa fija de 50.000 euros por cada ejercicio.
La segunda es la que afecta directamente a una tienda. Un plugin de facturas sin declaración responsable, o uno modificado a mano en el servidor para cambiar números ya expedidos, encaja en esa descripción una vez que te obliga el reglamento.
Qué cambia en 2030 con la normativa europea ViDA
La Directiva (UE) 2025/516, conocida como ViDA, reforma la Directiva del IVA para la era digital. Desde el 14 de abril de 2025 permite a los Estados miembros exigir la factura electrónica en las operaciones internas sin pedir una autorización a la Unión. Desde el 1 de julio de 2030, la factura electrónica conforme a la norma EN 16931 pasa a ser la regla general en la Unión, y los Estados pueden seguir aceptando otros formatos solo para operaciones que no estén sujetas a las nuevas obligaciones de comunicación digital. Elegir ahora un programa que ya genera UBL conforme a EN 16931 te ahorra una segunda migración cuando llegue ese calendario.
Fechas clave de VeriFactu y factura electrónica en España
| Fecha | Qué ocurre | Fuente |
|---|---|---|
| 20 de abril de 2026 | Entra en vigor el Real Decreto 238/2026 | BOE núm. 79 |
| 6 de octubre de 2026 | Entra en vigor la Orden HAC/1028/2026 y empieza el cómputo de plazos B2B | BOE núm. 247 |
| Antes del 1 de enero de 2027 | Sociedades: sistema de facturación adaptado a VeriFactu (norma vigente) | Real Decreto 1007/2023, disposición final cuarta |
| Antes del 1 de julio de 2027 | Autónomos y resto de obligados: sistema adaptado (norma vigente) | Real Decreto 1007/2023, disposición final cuarta |
| Hasta el 6 de agosto de 2027 (calculado) | Solución pública disponible al menos dos meses antes de la primera aplicación | Orden HAC/1028/2026, disposición adicional segunda |
| 6 de octubre de 2027 (calculado) | Factura electrónica B2B para volumen superior a 8 millones de euros | Real Decreto 238/2026, disposición final cuarta |
| Octubre de 2028 (anunciado, no aprobado) | Previsión de aplazamiento de las obligaciones pendientes de VeriFactu | Nota de Hacienda de 5 de octubre de 2026 |
| 6 de octubre de 2028 (calculado) | Factura electrónica B2B para el resto de empresarios y profesionales | Real Decreto 238/2026, disposición final cuarta |
| 1 de julio de 2030 | Factura electrónica como regla general en la UE | Directiva (UE) 2025/516 |
Lista de control para tu tienda WooCommerce
Recorre esta lista con quien gestiona tu facturación. Cada punto se comprueba en una tarde.
- Régimen. Confirma si tributas por Sociedades, por IRPF con actividad o en recargo de equivalencia, y si tu domicilio fiscal está en territorio común o foral.
- Emisor. Decide quién expide: plugin, servicio externo, ERP o gestoría. Apúntalo, porque de esa decisión depende qué sistema debe cumplir.
- Declaración responsable. Pide al productor del programa su declaración responsable del art. 13 y guárdala con la versión instalada.
- Modalidad. Elige entre VERIFACTU (remisión inmediata) o conservación con firma, y anota que la opción VERIFACTU dura al menos hasta fin de año.
- QR. Revisa que el QR aparezca en el PDF del correo, en la descarga desde “Mi cuenta” y en la factura impresa.
- NIF en el pago. Añade un campo de NIF validado y un selector particular o empresa; guarda ambos en el pedido.
- Series. Separa facturas completas, simplificadas y rectificativas en series distintas.
- Disparador. Expide la factura cuando el pedido está pagado, nunca al crearlo.
- Devoluciones. Comprueba que un reembolso parcial genera una rectificativa nueva y no edita la factura original.
- Datos de vuelta en el pedido. Guarda número y serie, fecha, tipo de documento, estado de remisión a la AEAT y, para empresas, el código único de la factura electrónica.
- Recepción. Decide si recibes facturas de proveedores por la solución pública o por una plataforma privada; si es privada, publica el punto de entrada en la web.
- Estados y pagos. Asigna quién comunica aceptación, rechazo y pago en el plazo de cuatro días naturales, sin contar sábados, domingos y festivos nacionales.
- Acceso. Comprueba que tienes certificado electrónico y que tu gestoría figura como apoderada si va a operar por ti.
Problemas típicos al facturar desde WooCommerce
Algunos fallos aparecen en casi todas las tiendas cuando se cambia de plugin o se conecta un servicio externo.
Facturas duplicadas por reintentos. Si el conector con el servicio de facturación reintenta tras un error de red, puede expedir dos facturas para el mismo pedido. Con VeriFactu, la segunda deja un registro encadenado que solo se corrige con otro registro. Guarda en el pedido un identificador de envío y haz que el servicio lo rechace si ya lo ha visto.
Pedidos borrados con factura expedida. Un administrador que vacía la papelera de pedidos de prueba se lleva por delante el vínculo entre pedido y factura. El registro sigue en el sistema de facturación, pero ya no sabes de qué venta era. Bloquea el borrado de pedidos con factura.
Huecos en la numeración. Si la factura se genera al crear el pedido y el pago falla, el número queda usado. El disparador en estado pagado evita la mayoría de huecos.
Cambio de NIF después de facturar. El cliente corrige su NIF una semana después. Editar la factura rompe la inalterabilidad; lo que procede es una rectificativa o, si la original era simplificada correcta, el canje del art. 15.6.
Cambio de año. La zona horaria de WordPress y la del servicio de facturación deben coincidir. Un pedido pagado a las 00:30 del 1 de enero puede caer en la serie del año anterior si una de las dos usa UTC.
Plantilla de PDF personalizada. Un tema o un plugin de PDF que sustituye la plantilla original puede perder el QR o la leyenda. Revisa el PDF real después de cada actualización.
Cómo seguir
Si después de la lista te quedan puntos abiertos, empieza por el segundo, quién expide, porque de esa respuesta dependen las demás decisiones. Si necesitas revisar el plugin de facturas actual, conectar la tienda con un servicio que ya cumple VeriFactu o preparar el envío de facturas electrónicas B2B en UBL, cuéntanos tu configuración desde la página de desarrollador WooCommerce. Partimos de una copia de tu tienda, comprobamos los puntos de la lista y fijamos el alcance con lo que encontremos.