Fra 1. juli 2026 kommer ikke en pakke med reell verdi opptil 150 EUR lenger tollfritt inn i EU fra et land utenfor unionen. Rådsforordning (EU) 2026/382 opphevet det gamle fritaket og legger frem til 1. juli 2028 på 3 EUR i toll for hver varelinje i sendingen, når varen er solgt via IOSS eller sendes som postsending. Norge er med i EØS, men står utenfor EUs tollunion. En norsk WooCommerce-butikk som sender pakker til forbrukere i Sverige, Danmark, Tyskland eller et annet EU-land, eksporterer altså til EU, og kunden der møter en ny kostnad. Denne artikkelen forklarer hvem regelen treffer, hvordan du teller linjene i handlekurven, hva du kan vente deg fra 1. november 2026 og hvordan du viser tollen for kunden før betaling.
Artikkelen beskriver EU-regler og Europakommisjonens veiledning slik de er på publiseringsdagen, og hvordan programvaren fungerer. Den er ikke individuell toll- eller avgiftsrådgivning for din butikk.
Én avgrensning først. Forordning (EU) 2026/382 er EU-rett som gjelder import til EU. Den regulerer ikke norsk toll, og den sier ingenting om hva en kunde i Norge betaler for en pakke fra utlandet. Selger du fra et lager i Norge til kunder i Norge, er ikke denne artikkelen skrevet for deg. Den er for butikker der pakken krysser grensen inn i EU på vei til kunden.
Hva er EU-tollen på 3 euro per vare fra 1. juli 2026?
Til og med 30. juni 2026 var varer i en sending med reell verdi opptil 150 EUR fritatt for toll ved import til EU, etter artikkel 23 og 24 i forordning (EF) nr. 1186/2009. Merverdiavgift har EU krevd på slike pakker siden 1. juli 2021, men tollen var borte. Fortalen til forordning 2026/382 forklarer hvorfor det ble endret: grensen på 150 EUR ble systematisk misbrukt gjennom for lav verdiangivelse og kunstig oppdeling av sendinger.
Artikkel 1 i forordning 2026/382 opphever kapittel V i avdeling II i forordning 1186/2009, altså nettopp dette fritaket. Artikkel 2 setter en midlertidig sats i stedet. Gjengitt med egne ord: fra 1. juli 2026 til 1. juli 2028 gjelder en toll på 3 EUR per varelinje i en sending der den samlede reelle verdien ikke overstiger 150 EUR. Den gjelder i to tilfeller. Det første er når importen er fritatt for merverdiavgift etter artikkel 143 nr. 1 bokstav ca i direktiv 2006/112/EF. Det andre er når varene er i en postsending slik den er definert i artikkel 1 nr. 24 i delegert forordning (EU) 2015/2446.
Kilde: artikkel 2 i rådsforordning (EU) 2026/382 av 11. februar 2026, EUT L 2026/382 av 18.2.2026 (EUR-Lex). Forordningen finnes ikke på norsk, fordi norsk ikke er et offisielt EU-språk. Teksten over er vårt sammendrag, ikke et sitat.
Bokstav a er varer solgt via IOSS (Import One-Stop Shop). Det er ordningen der selgeren krever inn EU-merverdiavgiften allerede ved kjøpet og rapporterer den i en månedlig oppgave. Selve importen er da fritatt for merverdiavgift på grensen. Bokstav b er postsendinger etter den nye tolldefinisjonen, som vi kommer tilbake til i tabellen lenger ned.
Tre egenskaper ved satsen betyr noe for en nettbutikk. Beløpet er fast og avhenger verken av varens verdi eller av opprinnelseslandet. Det beregnes per varelinje i sendingen, så én pakke kan koste flere ganger 3 EUR. Og satsen er midlertidig: Kommisjonens veiledning, versjon av 5. oktober 2026 (punkt 3.1, PDF), sier at varer solgt ved fjernsalg etter 1. juli 2028 betaler ordinær tollsats uansett verdi. Samme veiledning forklarer at satsen på 3 EUR også omfatter alkohol, parfyme og tobakk, som det gamle fritaket holdt utenfor.
Satsen endrer ikke reglene for merverdiavgift. Veiledningen (punkt 6.1 og 9.1) sier rett ut at opphevingen av artikkel 23 og 24 ikke påvirker avgiftsordningene ved fjernsalg: IOSS, den særskilte ordningen og den vanlige ordningen.
Hvorfor gjelder tollen en norsk nettbutikk når Norge er med i EØS?
EØS-avtalen gir Norge adgang til EUs indre marked, men den omfatter ikke tollunionen. EU-landene har en felles tolltariff og en felles yttergrense, og Norge står på utsiden av den grensen. En pakke som går fra en adresse i Norge til en forbruker i Göteborg, København eller Hamburg, blir derfor tolldeklarert ved innførsel til EU på samme måte som en pakke fra Sveits, Storbritannia eller Kina.
For kunden i EU ser handelen ofte innenlandsk ut. Butikken skriver kanskje på svensk eller dansk, viser priser i SEK, DKK eller EUR og leverer med et kjent fraktselskap. Kunden har ingen grunn til å tenke på at pakken skal gjennom tollen. Når det plutselig står et krav om toll og behandlingskostnader ved levering, er det butikken som får skylden.
Det gjelder også butikker som selger direktelevert vare. Hvis en norsk nettbutikk tar imot bestillingen og en leverandør i Kina sender pakken rett til kunden i Danmark, er det import til EU. Hvor butikken selv holder til, endrer ikke det. Det som teller, er hvor varen befinner seg når den selges, og hvor den skal.
Hvilke nettbutikker rammes, og hvilke slipper?
Regelen gjelder fjernsalg av importerte varer. Veiledningen (punkt 4) beskriver begrepet gjennom definisjonen i merverdiavgiftsdirektivet: levering av varer som sendes eller transporteres av leverandøren eller på leverandørens vegne fra et tredjeland til en kunde i en medlemsstat, når kunden ikke er avgiftspliktig. Punkt 4.1 legger til fire vilkår. Varen må være utenfor EUs tollområde når den leveres. Leverandøren organiserer forsendelsen, også indirekte, for eksempel ved å sette bort transporten, kreve fraktbetaling av kunden eller gi transportøren leveringsopplysningene.
Samme punkt 4 sier noe som er viktig for den videre lesningen. Hensikten med forordning 2026/382 er at tollen på 3 EUR skal gjelde alle varer i sendinger opptil 150 EUR som selges ved fjernsalg, uansett avgiftsordning (IOSS, den særskilte ordningen eller vanlig merverdiavgift) og uansett deklarasjonstype.
I praksis gir det tre grupper WooCommerce-butikker med norsk tilknytning:
- Norsk nettbutikk som sender fra Norge til forbrukere i EU. Kunden handler i butikken din, og pakken går fra lageret ditt i Norge til en adresse i et EU-land. Varen er utenfor EU når den selges, og du organiserer frakten. Det er fjernsalg av importerte varer, og pakken omfattes av 3 EUR-tollen når den er innenfor rammen i artikkel 2.
- Norsk nettbutikk med direktelevering fra et tredjeland. Leverandøren i Kina eller et annet land utenfor EU sender på dine vegne direkte til kunden i EU. Samme mekanisme, bare med et ekstra ledd i kjeden.
- Butikk med varer på tollager i EU. Veiledningen (punkt 4.2) sier at varer som selges til en forbruker før de kommer inn på et tollager som klargjør dem for distribusjon, behandles som om de var sendt fra et tredjeland. Kommisjonen endrer også regelverket slik at toll og håndteringsgebyr omfatter varer som selges mens de ligger på et slikt lager.
Utenfor regelen faller salg fra varelager i EU der varene allerede er i fri omsetning, salg av digitale produkter og bestillinger der kunden selv henter varen eller ordner transporten uten at selgeren er involvert (punkt 4.1, siste avsnitt under det fjerde vilkåret). Har du et lager i Sverige eller Danmark der varene er fortollet inn i EU, går pakkene derfra til kunder i EU uten ny import, og 3 EUR-tollen er ikke aktuell for dem.
Hvem betaler tollen når pakken går fra Norge til en kunde i EU?
Tollen betales av deklaranten, altså den som leverer tolldeklarasjonen. Veiledningen (punkt 6.4) beskriver en rangordning frem til 30. juni 2028:
- innehaveren av IOSS-nummeret eller dennes indirekte representant,
- når IOSS ikke brukes: brukeren av den særskilte ordningen eller dennes indirekte representant,
- i andre tilfeller: importørens indirekte representant,
- til sist enhver annen person som har alle opplysningene som trengs for deklarasjonen, også forbrukeren, men bare i land med et gratis nettbasert deklarasjonssystem for privatpersoner og bare når IOSS ikke er brukt.
Flytskjemaet i veiledningen viser hvem som finner representanten i det tredje punktet: den som har varen, som regel transportøren. Punkt 7.2 legger til at ved indirekte representasjon er også personen representanten opptrer på vegne av, skyldner. Er pakken sendt uten IOSS, er det kunden din i EU som er importør.
Det er her de ubehagelige overraskelsene ved levering kommer fra. Kunden har betalt varen og frakten i nettbutikken din, og så ber budet eller postkontoret om toll og et gebyr for tollbehandlingen. Kunden visste ikke at varen kom fra et land utenfor EU, fordi butikken snakker kundens språk og viser priser i kundens valuta. Slike kjøp ender ofte med at pakken ikke blir hentet, eller med en klage.
Selger du via IOSS, betales tollen av deklaranten på selgersiden, og du bestemmer om du vil bake den inn i prisen eller vise den som en egen linje i handlekurven. Bruker du ikke IOSS, gir det bare mening å kreve inn tollen i kassen hvis noen som opptrer på dine vegne, faktisk betaler den ved deklarasjonen. Ellers betaler kunden to ganger: hos deg og ved døren. Avklar dette med fraktselskapet eller speditøren din før du slår på gebyret i kassen.
Returer koster også. Veiledningen (punkt 7.5) forklarer at for varer fra fjernsalg i sendinger opptil 150 EUR kan deklarasjonen ikke lenger kanselleres når varen returneres etter at den er frigitt. Tollen kan da bare kreves tilbake etter de alminnelige reglene for tilbakebetaling av toll.
Når skal det betales 3 euro: hvordan ser tilfellene ut side om side?
Tabellen viser de vanligste veiene en pakke fra en WooCommerce-butikk kan ta. Raden om budpakke uten IOSS er forklart under tabellen.
| Situasjon | Betales 3 EUR per linje | Hvorfor |
|---|---|---|
| Pakke opptil 150 EUR fra land utenfor EU, solgt via IOSS | Ja | Art. 2 bokstav a i forordning 2026/382; veiledningen punkt 5.4: all import via IOSS, i deklarasjon H1, H6 eller H7 |
| Postsending opptil 150 EUR fra land utenfor EU, uten IOSS | Ja | Art. 2 bokstav b; veiledningen punkt 5.3: merverdiavgift krevd inn i den særskilte eller den vanlige ordningen |
| Sending over 150 EUR fra land utenfor EU | Nei | 3 EUR-satsen gjelder bare sendinger opptil 150 EUR; over det gjelder ordinær tolltariff, og fra november 2026 også håndteringsgebyret (punkt 3.2) |
| Forsendelse fra lager i EU til kunde i EU | Nei | Varen er i fri omsetning i EU, ingen import |
| Budpakke opptil 150 EUR uten IOSS | Ifølge Kommisjonens veiledning: ja | Veiledningen punkt 4: tollen skal omfatte alle varer opptil 150 EUR ved fjernsalg, uansett avgiftsordning; se merknaden under tabellen |
| Digitalt produkt, fil til nedlasting | Nei | Ingen vare og ingen sending; utvidelsen legger ikke til linjer for produkter uten frakt |
Merknad til raden om budpakker. Artikkel 2 i forordningen nevner uttrykkelig varer med IOSS og postsendinger. Kommisjonens veiledning leser dette vidt: punkt 5.3 beskriver postsendingen gjennom fjernsalg opptil 150 EUR, med unntak av varer med IOSS og varer med tollpreferanse, og punkt 4 sier at forordningens hensikt er å legge 3 EUR-tollen på alle varer i sendinger opptil 150 EUR som selges ved fjernsalg, uansett avgiftsordning (IOSS, den særskilte ordningen eller vanlig merverdiavgift). Regn derfor med at en budpakke uten IOSS også betaler 3 EUR per varelinje, og avklar detaljene i deklarasjonen med transportøren eller en tollagent.
Hvordan teller man varer: tarifflinje eller stykk?
Forordningen snakker om 3 EUR per «item» i sendingen, og det er lett å lese det som per stykk. Definisjonen står i artikkel 5 nr. 78 i den nye tollkodeksen for Unionen og er gjengitt i veiledningen (punkt 5.2): én eller flere varer i en sending som har samme tariffklassifisering, samme beskrivelse og, når deklarasjonsopplysningene krever det, samme opprinnelse (egen oversettelse).
Veiledningen legger til en setning som avgjør praksis. På grunn av begrensninger i IT-systemene beregnes 3 EUR-tollen og håndteringsgebyret automatisk per linje i deklarasjonen, uansett hvor mange enheter linjen omfatter. Sammenslåing av varelinjer under den høyeste satsen, som ellers er tillatt for én sending, er utelukket der 3 EUR-tollen gjelder (artikkel 228 nr. 1 i gjennomføringsforordningen slik den lyder etter endringen).
Hvor mange linjer det blir, avhenger av deklarasjonstypen. Kommisjonens kunngjøring av 30. juni 2026 (Access2Markets) og eksempelet i veiledningen gir detaljnivåene:
- H7, forenklet deklarasjon for sendinger opptil 150 EUR: HS-kode, 6 sifre, uten opprinnelsesland,
- H6: KN-kode, 8 sifre,
- H1, standarddeklarasjon: TARIC-kode, 10 sifre, med opprinnelsesland.
Eksempel fra veiledningen: en sending til 140 EUR fra Kina, merverdiavgift innkrevd via IOSS, med tre dameantrekk i ulike materialer. I en H7- eller H6-deklarasjon havner alle tre under samme kode, og tollen blir 3 EUR. I en H1-deklarasjon har hvert antrekk sin egen tisifrede TARIC-kode, så det blir tre linjer og 9 EUR i toll. Et annet eksempel i veiledningen viser at like sykkeldeler fra to opprinnelsesland blir to separate linjer i H1.
Her er noen handlekurver fra en tenkt norsk nettbutikk som sender til kunder i Danmark. Beløpene og kodefordelingen er bare illustrasjoner av mekanikken:
- Tre like ullgensere til 120 EUR til sammen. Én tariffkode, én beskrivelse, én linje. Toll: 3 EUR.
- Ullsokker, et krus og et mobildeksel til 60 EUR til sammen. Tre ulike koder, tre linjer. Toll: 9 EUR.
- To par hodetelefoner i to farger. Samme kode, så som regel én linje. Beskriver deklaranten dem ulikt, eller oppgir ulike opprinnelsesland i H1, kan det bli to.
- Ti ulike småting til 80 EUR. Ti koder betyr opptil 30 EUR i toll, mer enn en tredjedel av vareverdien.
Det siste tilfellet viser hvem satsen koster mest: butikker med et rimelig og variert sortiment. En butikk som selger enkeltprodukter til 10 til 20 EUR, betaler forholdsmessig langt mer enn en butikk som sender ett dyrere produkt per pakke. Selger du for eksempel håndverk, gaver eller tilbehør til EU-kunder, er det verdt å se på hvordan en typisk ordre fordeler seg på koder.
Hvordan regner man grensen på 150 euro per sending?
Grensen gjelder den reelle verdien av hele sendingen. Veiledningen (punkt 5.1) viser til definisjonen i artikkel 1 nr. 48 i delegert forordning 2015/2446: for handelsvarer er det prisen på selve varene ved salg for eksport til EU. Frakt og forsikring holdes utenfor, med mindre de er bakt inn i prisen og ikke oppgitt særskilt på fakturaen. Andre skatter og avgifter holdes også utenfor.
Like viktig er definisjonen av en sending (artikkel 5 nr. 44 i den nye kodeksen, punkt 5.1 i veiledningen). Den gir tre regler:
- varer som bestilles og sendes hver for seg, er separate sendinger, selv om de kommer frem til kunden samme dag,
- én bestilling som sendes i flere pakker, er flere sendinger,
- bestillinger fra to ulike kunder er alltid to sendinger og to deklarasjoner.
For en butikk med flere leverandører har dette en praktisk følge. Sender to ulike leverandører en ordre på 180 EUR i to pakker på 90 EUR, er hver pakke en egen sending opptil 150 EUR, og hver betaler 3 EUR for sine linjer. Sender én leverandør alt i én pakke, overstiger sendingen grensen og betaler toll etter ordinær tariff.
Husk også at grensen er i euro. Priser du i norske kroner, svenske kroner eller danske kroner, må verdien regnes om, og kursen butikken bruker, er ikke nødvendigvis den samme som kursen i deklarasjonen. En ordre som ligger tett under 150 EUR i kassen, kan havne over i deklarasjonen, eller omvendt.
Hva med EUs håndteringsgebyr fra 1. november 2026?
Den andre kostnaden er EUs håndteringsgebyr (Union handling fee). Hjemmelen er artikkel 20 i den nye tollkodeksen for Unionen, forordning (EU) 2026/2108. Veiledningen beskriver gebyret slik (punkt 1, 2.2, 3.2, 7.6 og 9.2):
- det er et fast gebyr per varelinje som tollmyndighetene krever for å behandle en deklarasjon for overgang til fri omsetning av varer solgt ved fjernsalg,
- beløpet er fastsatt til 2 EUR per varelinje i kommisjonens delegerte forordning (EU) 2026/2152, som gjelder fra 1. november 2026 (EUR-Lex),
- det gjelder også sendinger over 150 EUR, så lenge varene er solgt ved fjernsalg,
- det er ikke midlertidig, i motsetning til 3 EUR-satsen,
- det refunderes ikke når deklarasjonen er mottatt, heller ikke når varen returneres eller deklarasjonen kanselleres,
- det inngår i avgiftsgrunnlaget for merverdiavgift; ved IOSS tas det med i IOSS-oppgaven når selgeren krever det inn fra kunden ved kjøpet.
Fra 1. november 2026 skal deklarasjoner for varer solgt ved fjernsalg inneholde TARIC-dokumentkoden Y126, som utløser gebyret (punkt 6.3). Pakken med sokker, krus og mobildeksel fra eksempelet over koster dermed 9 EUR i toll og 6 EUR i håndteringsgebyr.
Fra samme dato, 1. november 2026, legger veiledningen (punkt 8.2) opp til obligatoriske produktidentifikatorer i deklarasjoner for varer opptil 150 EUR solgt ved fjernsalg. Den første av dem fastsettes av selgeren, nettbutikken eller plattformen (punkt 8.4.1). Den må være unik for hver produktvariant og stabil over tid. I WooCommerce kan SKU gjøre den jobben, forutsatt at hver variant har sin egen og at du ikke endrer den når du redigerer produktet. Transportøren eller speditøren som deklarerer pakkene dine, trenger denne identifikatoren i ordredataene de får fra deg.
Hvordan viser du tollen i handlekurven i WooCommerce?
WooCommerce kjenner ikke til tariffkoder eller toll. Systemet har avgifter og gebyrer, men vet ikke hvor varen sendes fra eller hvor mange tarifflinjer en handlekurv består av. Et anslag på tollen krever derfor noen data og noen regler.
Tariffkoder på produktene
Grunnlaget for beregningen er en tariffkode knyttet til produktet. Uten den kan butikken bare anslå antall linjer, for eksempel ut fra produktkategorien. Kategorien «Gensere» svarer gjerne til én kode, mens kategorien «Tilbehør» kan skjule flere. Vil du regne mer presist, legger du inn HS-koden på hvert produkt og hver variant som skiller seg i materiale. Koden får du fra leverandøren eller fra fraktdokumentene. Det gjør det også enklere å snakke med tollagenten, fordi dere ser de samme kodene.
Telling av linjer i handlekurven
Regelen i butikken bør speile regelen i deklarasjonen: produkter med samme kode blir én linje, uansett antall. Antall ulike koder ganger 3 EUR gir anslaget. Antallet i handlekurven spiller ingen rolle.
Grensen etter rabatter
Butikken sammenligner vareverdien med grensen på 150 EUR. Spørsmålet er om det skal være før eller etter rabatt. Reell verdi er prisen på selve varene, så det er fornuftig å bruke prisen kunden faktisk betaler, etter kupongen. Frakten holder du utenfor når den står som egen post.
Virtuelle produkter og nedlastinger
Et produkt som ikke trenger frakt, havner ikke i pakken og gir ingen linje i deklarasjonen. En handlekurv med en e-bok og en fysisk vare beregner toll bare av den fysiske varen.
Valuta
En norsk butikk regner som regel i kroner, mens satsen og grensen er i euro. Butikken trenger en kurs, enten en fast kurs fra innstillingene eller en som hentes løpende. Kursen i handlekurven og kursen i deklarasjonen kan avvike, og det er enda en grunn til å kalle beløpet et anslag.
Klassisk kasse og blokkasse
Nye WooCommerce-butikker får handlekurv og kasse bygget med blokker. Kode som legger til gebyret gjennom de klassiske malkrokene, virker ikke nødvendigvis der. Den tryggere veien er WooCommerce sitt innebygde API for gebyrer, som fungerer i begge kassevariantene og lagrer gebyret på ordren.
Slik gjør vår utvidelse Customs det
Customs (EU Import Duty for WooCommerce) er vår egen utvidelse, tilgjengelig i katalogen på WordPress.org. Den legger til et eget gebyr med et anslag på EUs importtoll i handlekurven og kassen, ved siden av merverdiavgiften, gjennom WooCommerce sitt innebygde API for gebyrer. Linjen heter EU import duty (estimate) som standard, og navnet kan endres. Utvidelsen fungerer i den klassiske kassen og i blokkene for handlekurv og kasse, og den er kompatibel med HPOS.
Gebyret vises bare når fire vilkår er oppfylt: funksjonen er slått på, butikken sender fra et land utenfor EU, leveringsadressen er i et EU-land, og vareverdien i handlekurven er innenfor grensen. For en norsk butikk betyr det at kunder i Norge ikke ser noe gebyr, mens kunder i Sverige eller Tyskland gjør det. Ordrer innenfor EU og ordrer over grensen blir ikke berørt.
Tollen er antall ulike tarifflinjer i handlekurven ganger beløpet per linje. Linjene telles ut fra tariffkoden på produktet. Mangler produktet kode, bruker utvidelsen produktkategorien eller selve produktet, avhengig av innstillingen for grunnlaget for tarifflinjer (anbefalt er én linje per kategori). En kode på produktet går alltid foran, og produkter med samme kode telles som én linje. Denne tellingen følger definisjonen av en varelinje i Kommisjonens veiledning (punkt 5.2): varer med samme tariffklassifisering og beskrivelse er én linje, uansett antall enheter.
Utvidelsen sammenligner vareverdien etter kupongrabatter med grensen, ut fra at tollverdien er prisen som faktisk betales. Produkter uten frakt, altså virtuelle produkter og nedlastinger, gir ingen linje. En utvikler kan justere vareverdien med filteret customs/intrinsic_goods_value og levere en løpende valutakurs med filteret customs/eur_rate.
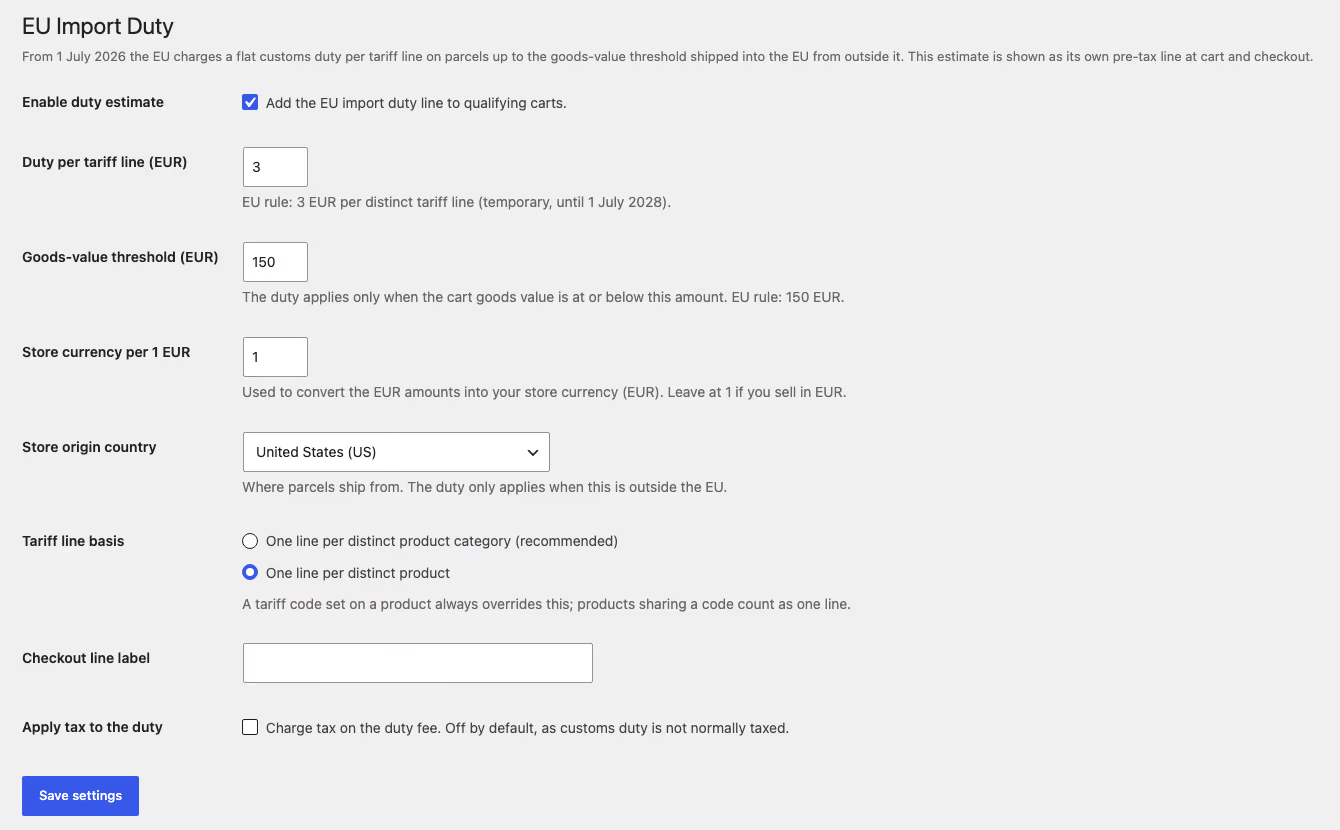
Innstillingene i utvidelsen Customs (grensesnittet er på engelsk): beløp per tarifflinje, grense for vareverdi, butikkens valuta per 1 EUR, landet butikken sender fra, grunnlag for telling av linjer, navnet på gebyret i kassen og bryteren for merverdiavgift på tollen.
Alle disse verdiene setter du selv: beløp per linje, grense, avsenderland, kurs for butikkens valuta per 1 EUR, grunnlag for linjetelling, navnet på gebyret og om gebyret skal være avgiftspliktig. For en butikk som priser i norske kroner, legger du inn hvor mange kroner én euro tilsvarer, eller lar en utvikler hente kursen løpende. Det siste valget, avgiftsplikt, er slått av som standard; sett det etter å ha snakket med regnskapsføreren din. Utvidelsen legger ikke automatisk til håndteringsgebyret, den beregner bare toll etter beløpet per linje i innstillingene.
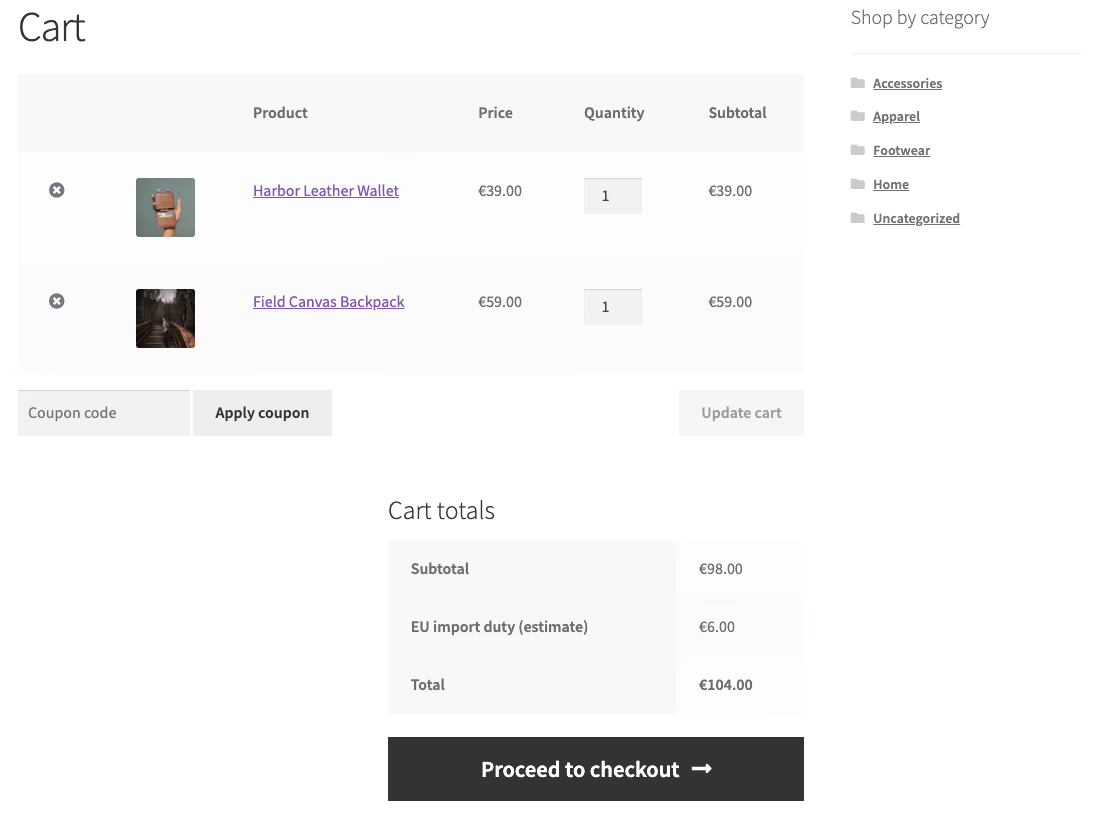
Bildet øverst i artikkelen viser handlekurven i en testbutikk med Customs: en lommebok i skinn til 39,00 EUR og en ryggsekk til 59,00 EUR, til sammen 98,00 EUR. Verdien er innenfor grensen på 150 EUR, og produktene tilhører to ulike tarifflinjer, så under delsummen dukker det opp en egen linje med anslått EU-importtoll: 6,00 EUR, altså to linjer à 3 EUR. Kunden betaler 104,00 EUR til sammen og ser beløpet før bestillingen sendes.
Hvorfor er beløpet i handlekurven alltid et anslag?
Butikken leverer ikke tolldeklarasjonen. Det gjør IOSS-innehaveren, representanten, transportøren eller en tollagent, og det er den parten som bestemmer hvor mange linjer deklarasjonen får. Handlekurven kan avvike av flere grunner:
- Deklarasjonstype. Den samme handlekurven gir én linje i H7 og tre i H1, som i eksempelet fra veiledningen.
- Oppdeling av pakken. Varene kan bli sendt i flere pakker, og hver av dem er en egen sending med egne linjer.
- Beskrivelse og opprinnelse. Deklaranten kan beskrive to varianter som ulike varer eller oppgi ulike opprinnelsesland.
- Verdi. Deklaranten oppgir verdien fra fakturaen, som ikke nødvendigvis er lik prisen i butikken din.
- Valutakurs. Kursen i deklarasjonen kan avvike fra kursen i handlekurven.
Derfor bør gebyret i handlekurven ha ordet «anslag» eller noe lignende i navnet, og salgsvilkårene bør si hvem som betaler en eventuell differanse.
Hva endres etter 1. juli 2028?
Artikkel 2 i forordningen gir 3 EUR-satsen virkning til 1. juli 2028. Ifølge veiledningen (punkt 3.1) betaler varer solgt ved fjernsalg etter den datoen ordinær tollsats uansett verdi. Tollbeløpet avhenger da av KN- eller TARIC-koden, opprinnelsen og varens verdi. For en norsk butikk betyr det at tollkostnaden for EU-kundene blir avhengig av hva du selger, ikke bare av hvor mange linjer pakken har. Håndteringsgebyret blir stående, fordi det ikke er midlertidig.
Fra samme dato innfører den nye kodeksen et tollager for fjernsalg (artikkel 145, som ifølge punkt 4.3 i veiledningen gjelder fra 1. juli 2028). Håndteringsgebyret for varer som selges fra et slikt lager, skal være lavere (punkt 2.2).
Forordningen gir Kommisjonen to kontrollpunkter (artikkel 3):
- Fra 1. oktober 2026, hver måned, vurderer Kommisjonen om handelsstrømmene flytter seg. Fortalens punkt 9 forklarer hva det dreier seg om: at handel går bort fra IOSS og over til kanaler uten IOSS for å unngå satsen på 3 EUR. Skjer det, kan Kommisjonen foreslå at 3 EUR-satsen skal gjelde alle varer i sendinger opptil 150 EUR.
- Innen 1. desember 2027 vurderer Kommisjonen om den sentrale IT-infrastrukturen i EU for innkreving av toll ved fjernsalg realistisk sett vil være i drift fra 1. juli 2028. Hvis ikke, kan den foreslå å forlenge overgangsordningen.
Satsens omfang og sluttdato kan altså endre seg. Innstillingene i butikken bør gjøre det mulig å endre beløp, grense og omfang uten å hente inn en utvikler. Før kontrolldatoene inn i kalenderen.
Hvilke produktopplysninger må en nettbutikk vise for varer laget utenfor EU (GPSR)?
Tollen er én av to plikter for varer som er produsert utenfor EU. Den andre kommer fra forordning (EU) 2023/988 om generell produktsikkerhet (GPSR). Dette er EU-rett for produkter som tilbys forbrukere i EU. Artikkel 19 gjelder fjernsalg og krever at tilbudet på nett viser visse opplysninger klart og tydelig.
Kilde: artikkel 19 i forordning (EU) 2023/988 av 10. mai 2023 (EUR-Lex). Forordningen finnes ikke på norsk. Teksten under er vårt sammendrag, ikke et sitat.
For et produkt som sendes direkte fra en leverandør i Kina, må produktsiden vise:
- produsentens navn med postadresse og e-postadresse,
- navn, postadresse og e-postadresse til den ansvarlige personen i EU, fordi produsenten ikke er etablert i Unionen,
- opplysninger som identifiserer produktet: bilde, type og annen produktidentifikator,
- advarsler og sikkerhetsinformasjon på et språk kjøperen lett forstår.
Tolldeklarasjon og betalt toll erstatter ikke disse opplysningene. For produkter fra markedsplasser mangler ofte nettopp den ansvarlige personen i EU. Avklar med leverandøren hvem det er før du legger produktet ut i butikken.
To av våre utvidelser håndterer disse opplysningene. Shoplex har egne GPSR-felt på hvert produkt og standardverdier for hele butikken for alle pliktige opplysninger. På produktsiden vises de i panelet “Product safety (GPSR)”: produsent, ansvarlig person og kontaktopplysningene deres, deretter advarsler og sikkerhetsinstruksjoner. Strekkodefeltet valideres mot GS1-kontrollsifferet.
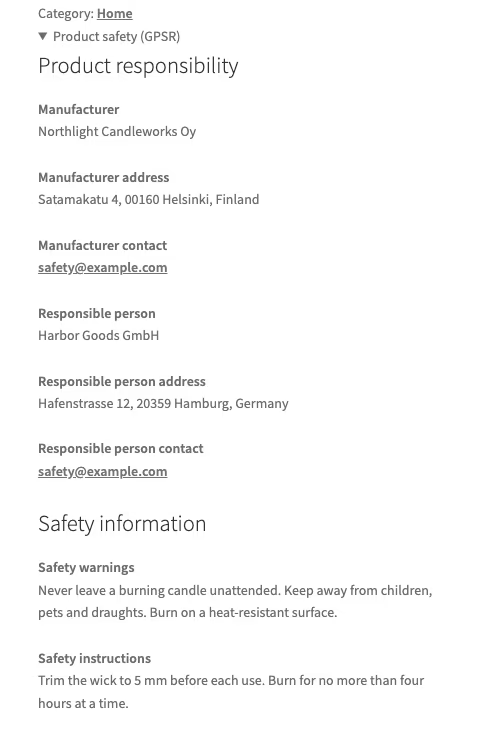
Shoplex-panelet “Product safety (GPSR)” på en produktside, med eksempeldata og grensesnitt på engelsk: produsent og ansvarlig person med adresser og kontaktopplysninger, under dem advarsler og sikkerhetsinstruksjoner.
For butikker i Polen finnes Polski for WooCommerce, med GPSR-felt for produsent, importør og ansvarlig person, og import og eksport via CSV.
Hva bør du gjøre i nettbutikken nå?
En sjekkliste for en WooCommerce-butikk som sender varer fra Norge eller et annet land utenfor EU til kunder i EU:
- Finn ut hvilke produkter som sendes fra Norge eller fra leverandører utenfor EU, og hvilke som eventuelt går fra et lager i EU. Toll-anslaget gjelder bare den første gruppen.
- Avklar med fraktselskapet eller speditøren hvem som leverer deklarasjonen, om IOSS brukes og hvilken deklarasjonstype som brukes (H7, H6 eller H1).
- Samle inn HS-koder fra leverandørene, eller slå dem opp for egne produkter, og knytt dem til produkter og varianter.
- Bestem om du krever inn tollen i handlekurven eller bygger den inn i prisen. Krev den inn separat bare når noen som opptrer på dine vegne, betaler den ved deklarasjonen.
- Sjekk at hver variant har en unik og stabil SKU som du kan gi videre som produktidentifikator.
- Skriv i salgsvilkårene og på fraktsiden at ordrer til EU kan medføre toll og håndteringsgebyr, og at beløpet i handlekurven er et anslag.
- Test handlekurven med tre tilfeller: like enheter, ulike koder og en verdi like over 150 EUR før og etter rabatt.
- Test også med en leveringsadresse i Norge og en i et EU-land, slik at du ser at gebyret bare dukker opp der det skal.
Reglene er de samme i hele EU, fordi tollen er felles for unionen. Selger du til kunder i flere EU-land, gjelder den samme beregningen for alle. Andre plikter overfor forbrukeren omtaler vi i artiklene om førpris og laveste pris siste 30 dager i WooCommerce og om angreknappen i nettbutikken. En oversikt over andre utvidelser for butikken finner du i gjennomgangen av WooCommerce-utvidelser.
Vil du at vi skal knytte tariffkoder til katalogen, sette opp toll-anslaget i blokkassen eller tilpasse linjetellingen til måten speditøren din deklarerer pakkene på, kan du skrive til oss via siden WooCommerce-utvikler. Vi begynner med å se på noen ekte ordrer til EU-kunder, og avtaler omfanget av arbeidet etter det.