Od 1 lipca 2026 r. paczka spoza Unii Europejskiej o rzeczywistej wartości do 150 EUR nie wjeżdża już bez cła. Rozporządzenie Rady (UE) 2026/382 uchyliło dotychczasowe zwolnienie i do 1 lipca 2028 r. nalicza 3 EUR cła za każdą pozycję w przesyłce, jeśli towar sprzedano z użyciem IOSS albo jedzie w przesyłce pocztowej. Dla sklepu WooCommerce, który sprzedaje towar wysyłany prosto z Chin albo z innego kraju spoza UE, oznacza to dodatkowy koszt przy każdym zamówieniu. Ten tekst wyjaśnia, kogo przepis dotyczy, jak policzyć pozycje w koszyku, czego spodziewać się od 1 listopada 2026 r. i jak pokazać cło klientowi przed zapłatą.
Artykuł opisuje przepisy unijne i wytyczne Komisji Europejskiej na dzień publikacji oraz działanie oprogramowania. Nie jest indywidualną poradą celną ani podatkową dla twojego sklepu.
Jeśli prowadzisz sklep w Polsce i wysyłasz towar z magazynu w Polsce albo w innym kraju UE, gdzie leży on w swobodnym obrocie, ten przepis cię nie dotyczy. Przesyłka wewnątrz UE nie jest importem, więc nie płaci cła 3 EUR. Dalsza część jest dla sklepów, których paczki przekraczają granicę UE w drodze do klienta.
Czym jest cło 3 euro za przedmiot od 1 lipca 2026
Do 30 czerwca 2026 r. towar w przesyłce o rzeczywistej wartości do 150 EUR był zwolniony z cła na podstawie art. 23 i 24 rozporządzenia (WE) nr 1186/2009. VAT od takich paczek płaci się od 1 lipca 2021 r., ale cła nie było. Motywy rozporządzenia 2026/382 opisują, dlaczego to zmieniono: próg 150 EUR był systematycznie nadużywany przez zaniżanie wartości i sztuczne dzielenie przesyłek.
Art. 1 rozporządzenia 2026/382 uchyla rozdział V tytułu II rozporządzenia 1186/2009, czyli właśnie to zwolnienie. Art. 2 wprowadza w jego miejsce stawkę tymczasową:
Od dnia 1 lipca 2026 r. do dnia 1 lipca 2028 r. stosuje się należności celne w wysokości 3 EUR za pozycję w przesyłce, której rzeczywista wartość nie przekracza łącznie 150 EUR, zamiast zwolnienia zniesionego na mocy art. 1 niniejszego rozporządzenia, w przypadku gdy: a) import towarów jest zwolniony z VAT zgodnie z art. 143 ust. 1 lit. ca) dyrektywy 2006/112/WE; lub b) towary znajdują się w przesyłce pocztowej zdefiniowane w art. 1 pkt 24 rozporządzenia delegowanego (UE) 2015/2446.
Źródło: art. 2 rozporządzenia Rady (UE) 2026/382 z dnia 11 lutego 2026 r., Dz.U. L 2026/382 z 18.2.2026 (EUR-Lex).
Litera a) to towary sprzedane przez IOSS (Import One-Stop Shop), czyli procedurę, w której sprzedawca pobiera VAT już przy zakupie i rozlicza go w miesięcznej deklaracji. Import takiego towaru jest wtedy zwolniony z VAT na granicy. Litera b) to przesyłki pocztowe w nowym rozumieniu przepisów celnych, o których więcej w sekcji o przypadkach.
Trzy cechy stawki mają znaczenie dla sklepu. Kwota jest stała i nie zależy od wartości towaru ani od kraju pochodzenia. Liczy się od pozycji w przesyłce, więc jedna paczka może zapłacić kilka razy po 3 EUR. Stawka jest czasowa: wytyczne Komisji Europejskiej z 5 października 2026 r. (pkt 3.1, PDF) mówią, że po 1 lipca 2028 r. towary sprzedane na odległość, niezależnie od wartości, podlegają normalnej stawce cła. Te same wytyczne wyjaśniają, że stawka 3 EUR obejmuje też alkohol, perfumy i tytoń, które dawne zwolnienie wyłączało.
Stawka nie zmienia zasad VAT. Wytyczne (pkt 6.1 i 9.1) piszą wprost, że uchylenie art. 23 i 24 nie wpływa na procedury VAT przy sprzedaży na odległość: IOSS, procedurę szczególną i procedurę standardową.
Kogo dotyczy cło 3 euro, a kogo nie
Przepis trafia w sprzedaż na odległość towarów importowanych. Wytyczne (pkt 4) opisują ją przez definicję z dyrektywy VAT: dostawa towarów wysyłanych przez dostawcę albo na jego rzecz z państwa trzeciego do klienta w państwie członkowskim, gdy klient nie jest podatnikiem. Pkt 4.1 dodaje cztery warunki. Towar musi być poza obszarem celnym UE w chwili dostawy. Wysyłkę organizuje dostawca, także pośrednio, na przykład gdy zleca transport firmie zewnętrznej, pobiera od klienta opłatę za wysyłkę albo przekazuje przewoźnikowi dane do doręczenia.
W praktyce oznacza to trzy grupy sklepów WooCommerce:
- Polski sklep, który robi dropshipping spoza UE. Klient kupuje w twoim sklepie, a dostawca w Chinach wysyła paczkę prosto do niego. W chwili sprzedaży towar jest poza UE, a wysyłka odbywa się na twoją rzecz. To sprzedaż na odległość towarów importowanych, więc paczka podlega cłu 3 EUR, jeśli spełnia warunki art. 2.
- Sklep spoza UE, który sprzedaje klientom w UE. Ten sam mechanizm, tylko sprzedawca siedzi poza Unią. Ten tekst skupia się na polskich sklepach, ale zasady liczenia są te same.
- Sklep z towarem w składzie celnym. Wytyczne (pkt 4.2) mówią, że towar sprzedany konsumentowi, zanim trafi do składu celnego przygotowującego go do dystrybucji, traktuje się jak wysłany z państwa trzeciego. Komisja zmienia też przepisy tak, by cło i opłata manipulacyjna obejmowały towar sprzedany w czasie, gdy leży w takim składzie.
Poza zakresem są sklepy sprzedające z zapasu w swobodnym obrocie w UE, sprzedaż produktów cyfrowych i zamówienia, w których klient sam odbiera towar albo sam organizuje transport bez udziału sprzedawcy (pkt 4.1, ostatni akapit warunku czwartego).
Kto płaci cło przy dropshippingu z Chin do Polski
Cło płaci zgłaszający, czyli osoba, która składa zgłoszenie celne. Wytyczne (pkt 6.4) opisują kaskadę na okres do 30 czerwca 2028 r.:
- posiadacz numeru IOSS albo jego przedstawiciel pośredni,
- gdy IOSS nie jest używany: użytkownik procedury szczególnej albo jego przedstawiciel pośredni,
- w pozostałych przypadkach: przedstawiciel pośredni importera,
- na końcu każda inna osoba, która ma wszystkie dane do zgłoszenia, w tym konsument, ale tylko w krajach z bezpłatnym systemem zgłoszeń online dla obywateli i tylko bez IOSS.
Schemat w wytycznych dopowiada, kto szuka przedstawiciela w punkcie trzecim: posiadacz towaru, zwykle przewoźnik. Pkt 7.2 dodaje, że przy przedstawicielstwie pośrednim dłużnikiem jest też osoba, w imieniu której przedstawiciel działa. Przy paczce bez IOSS importerem jest twój klient.
Stąd biorą się niespodzianki przy doręczeniu. Klient zapłacił w twoim sklepie cenę towaru i wysyłkę, a kurier albo listonosz prosi go o dopłatę cła i kosztów obsługi zgłoszenia. Klient nie wie, że kupił towar z importu, bo sklep ma polską domenę i polskie ceny. Taki zakup często kończy się odmową przyjęcia paczki albo reklamacją.
Jeśli sprzedajesz przez IOSS, cło płaci zgłaszający po stronie sprzedawcy, a ty decydujesz, czy doliczyć je klientowi w cenie, czy jako osobną pozycję w koszyku. Jeśli IOSS nie używasz, pobranie cła w koszyku ma sens tylko wtedy, gdy ktoś działający na twoją rzecz zapłaci je przy zgłoszeniu. W przeciwnym razie klient zapłaci dwa razy: u ciebie i przy drzwiach. Ten układ ustal ze swoim dostawcą albo spedytorem, zanim włączysz opłatę w kasie.
Zwroty też kosztują. Wytyczne (pkt 7.5) wyjaśniają, że przy towarach z przesyłek do 150 EUR ze sprzedaży na odległość nie można już unieważnić zgłoszenia po zwrocie towaru. Odzyskanie cła zostaje możliwe tylko na ogólnych zasadach zwrotu należności celnych.
Kiedy cło 3 euro się należy: porównanie przypadków
Tabela zestawia typowe ścieżki paczki ze sklepu WooCommerce. Wiersz o kurierze bez IOSS wyjaśnia uwaga pod tabelą.
| Sytuacja | Czy płaci się 3 EUR za pozycję | Dlaczego |
|---|---|---|
| Paczka do 150 EUR spoza UE, sprzedana przez IOSS | Tak | Art. 2 lit. a) rozporządzenia 2026/382; wytyczne pkt 5.4: każdy import przez IOSS, w zgłoszeniu H1, H6 albo H7 |
| Paczka pocztowa do 150 EUR spoza UE, bez IOSS | Tak | Art. 2 lit. b); wytyczne pkt 5.3: VAT pobrany w procedurze szczególnej albo standardowej |
| Przesyłka powyżej 150 EUR spoza UE | Nie | Stawka 3 EUR obejmuje tylko przesyłki do 150 EUR; wyżej działa normalna taryfa celna, a od listopada 2026 r. także opłata manipulacyjna (pkt 3.2) |
| Wysyłka z magazynu w UE do klienta w UE | Nie | Towar w swobodnym obrocie w UE, brak importu |
| Paczka kurierska do 150 EUR bez IOSS | Według wytycznych Komisji: tak | Wytyczne pkt 4: cło ma objąć wszystkie towary do 150 EUR w sprzedaży na odległość, niezależnie od procedury VAT; patrz uwaga pod tabelą |
| Produkt cyfrowy, plik do pobrania | Nie | Nie ma towaru ani przesyłki; wtyczka nie dodaje linii za produkty bez wysyłki |
Uwaga do wiersza kurierskiego. Art. 2 rozporządzenia wymienia wprost towary z IOSS i przesyłki pocztowe. Wytyczne Komisji czytają to szeroko: pkt 5.3 opisuje przesyłkę pocztową przez sprzedaż na odległość do 150 EUR, z wyłączeniem towarów z IOSS i towarów z preferencją celną, a pkt 4 mówi, że zamiarem rozporządzenia jest objęcie cłem 3 EUR wszystkich towarów w przesyłkach do 150 EUR sprzedawanych na odległość, niezależnie od procedury VAT (IOSS, procedura szczególna albo standardowy VAT). Przyjmij więc, że paczka kurierska bez IOSS też zapłaci 3 EUR za przedmiot, a szczegóły zgłoszenia ustal z przewoźnikiem albo agentem celnym.
Jak liczyć przedmioty: linia taryfowa, nie sztuka
Polski tekst rozporządzenia mówi o 3 EUR “za pozycję w przesyłce”. Definicję pozycji podaje art. 5 pkt 78 nowego Unijnego kodeksu celnego, cytowany w wytycznych (pkt 5.2): jeden lub więcej towarów w przesyłce, które mają tę samą klasyfikację taryfową, opis i, gdy wymagają tego dane zgłoszenia, pochodzenie (tłumaczenie własne).
Wytyczne dodają zdanie, które przesądza o praktyce: z powodu ograniczeń systemów IT cło 3 EUR i opłata manipulacyjna naliczają się automatycznie od każdej linii zgłoszenia, niezależnie od liczby sztuk w tej linii. Łączenie pozycji pod najwyższą stawką, dopuszczalne normalnie przy jednej przesyłce, jest wyłączone tam, gdzie działa stawka 3 EUR (art. 228 ust. 1 rozporządzenia wykonawczego w nowym brzmieniu).
Ile linii powstanie, zależy od rodzaju zgłoszenia. Komunikat Komisji z 30 czerwca 2026 r. (Access2Markets) i przykład w wytycznych podają poziomy szczegółowości:
- H7, uproszczone zgłoszenie dla przesyłek do 150 EUR: kod HS, 6 cyfr, bez kraju pochodzenia,
- H6: kod CN, 8 cyfr,
- H1, zgłoszenie standardowe: kod TARIC, 10 cyfr, z krajem pochodzenia.
Przykład z wytycznych: przesyłka za 140 EUR z Chin, VAT pobrany przez IOSS, w środku trzy damskie komplety z różnych materiałów. W zgłoszeniu H7 i H6 wszystkie trzy mieszczą się w jednym kodzie, więc cło wynosi 3 EUR. W zgłoszeniu H1 każdy komplet ma inny 10-cyfrowy kod TARIC, więc powstają trzy linie i 9 EUR cła. Drugi przykład z wytycznych pokazuje, że w H1 te same części rowerowe z dwóch krajów pochodzenia tworzą dwie osobne linie.
Kilka koszyków z polskiego sklepu z dropshippingiem. Kwoty i podział na kody są poglądowe, służą do pokazania mechaniki:
- Trzy identyczne koszulki za 45 EUR razem. Jeden kod taryfowy, jeden opis, jedna linia. Cło: 3 EUR.
- Koszulka, kubek i etui na telefon za 60 EUR razem. Trzy różne kody, trzy linie. Cło: 9 EUR.
- Dwie pary słuchawek w dwóch kolorach. Kod ten sam, więc zwykle jedna linia. Jeśli zgłaszający opisze je różnie albo wpisze różne kraje pochodzenia w H1, mogą powstać dwie.
- Dziesięć różnych drobiazgów za 80 EUR. Dziesięć kodów oznacza do 30 EUR cła, czyli ponad jedną trzecią wartości towaru.
Ostatni przypadek pokazuje, kogo stawka kosztuje najwięcej: sklepy z tanim, zróżnicowanym asortymentem. Sklep, który sprzedaje pojedyncze produkty za 10-20 EUR, płaci w proporcji dużo więcej niż sklep z jednym droższym produktem w paczce.
Jak liczyć próg 150 euro w przesyłce
Próg dotyczy rzeczywistej wartości całej przesyłki. Wytyczne (pkt 5.1) cytują definicję z art. 1 pkt 48 rozporządzenia delegowanego 2015/2446: dla towarów handlowych to cena samych towarów przy sprzedaży na wywóz do UE. Bez kosztów transportu i ubezpieczenia, chyba że są wliczone w cenę i nie wykazane osobno na fakturze. Bez innych podatków i opłat.
Równie ważna jest definicja przesyłki (art. 5 pkt 44 nowego kodeksu, pkt 5.1 wytycznych). Z niej wynikają trzy reguły:
- towary zamówione i wysłane osobno to osobne przesyłki, nawet jeśli docierają do klienta tego samego dnia,
- jedno zamówienie wysłane w kilku paczkach to kilka przesyłek,
- zamówienia dwóch różnych klientów to zawsze dwie przesyłki i dwa zgłoszenia.
Dla dropshippingu to ma praktyczny skutek. Jeśli zamówienie na 180 EUR wyślą dwaj różni dostawcy w dwóch paczkach po 90 EUR, każda paczka jest osobną przesyłką do 150 EUR i każda płaci 3 EUR za swoje pozycje. Jeśli jeden dostawca wyśle całość w jednej paczce, przesyłka przekracza próg i płaci cło według normalnej taryfy.
Co z opłatą manipulacyjną od 1 listopada 2026
Drugi koszt to unijna opłata manipulacyjna (Union handling fee). Podstawą jest art. 20 nowego Unijnego kodeksu celnego, rozporządzenia (UE) 2026/2108. Wytyczne opisują ją tak (pkt 1, 2.2, 3.2, 7.6 i 9.2):
- to stała opłata za każdą pozycję, pobierana przez organy celne za obsługę zgłoszenia do dopuszczenia do obrotu towarów ze sprzedaży na odległość,
- kwotę 2 EUR za pozycję ustala rozporządzenie delegowane Komisji (UE) 2026/2152, stosowane od 1 listopada 2026 r. (EUR-Lex),
- dotyczy także przesyłek powyżej 150 EUR, o ile pochodzą ze sprzedaży na odległość,
- nie jest tymczasowa, w przeciwieństwie do stawki 3 EUR,
- nie podlega zwrotowi od chwili przyjęcia zgłoszenia, także gdy towar wróci albo zgłoszenie zostanie unieważnione,
- jest częścią podstawy opodatkowania VAT; przy IOSS wchodzi do deklaracji IOSS, jeśli sprzedawca pobiera ją od klienta przy zakupie.
Od 1 listopada 2026 r. zgłoszenia towarów ze sprzedaży na odległość mają zawierać kod dokumentu TARIC Y126, który uruchamia naliczenie opłaty (pkt 6.3). Paczka z koszulką, kubkiem i etui z przykładu wyżej zapłaci więc 9 EUR cła i 6 EUR opłaty manipulacyjnej.
Od tej samej daty, 1 listopada 2026 r., wytyczne (pkt 8.2) przewidują obowiązkowe identyfikatory produktu w zgłoszeniach towarów do 150 EUR ze sprzedaży na odległość. Pierwszy z nich nadaje sprzedawca, sklep albo platforma (pkt 8.4.1). Musi być unikalny dla wariantu produktu i stały w czasie. W WooCommerce tę rolę może pełnić SKU, jeśli każdy wariant ma własne i nie zmieniasz go przy edycji produktu. Dostawca z dropshippingu potrzebuje tego identyfikatora w danych zamówienia, które od ciebie dostaje.
Jak pokazać cło w koszyku WooCommerce
WooCommerce nie zna kodów taryfowych ani cła. Ma podatki i opłaty, ale nie wie, skąd wyjeżdża towar ani ile pozycji taryfowych tworzy koszyk. Szacunek cła wymaga więc kilku danych i reguł.
Kody taryfowe przy produktach
Podstawą liczenia jest kod taryfowy przypisany do produktu. Bez niego sklep może tylko przybliżać liczbę linii, na przykład przez kategorię produktu. Kategoria “Koszulki” zwykle odpowiada jednemu kodowi, ale kategoria “Akcesoria” może kryć kilka. Jeśli chcesz liczyć dokładniej, wpisz kod HS przy każdym produkcie i każdym wariancie, który się różni materiałem. Kod pobierz od dostawcy albo z jego dokumentów wysyłkowych. Pomaga to też przy rozmowie z agentem celnym, bo widzisz te same kody co on.
Liczenie linii w koszyku
Reguła sklepu powinna odtwarzać regułę zgłoszenia: produkty z tym samym kodem tworzą jedną linię, niezależnie od liczby sztuk. Liczba różnych kodów razy 3 EUR daje szacunek cła. Ilość w koszyku nie ma znaczenia.
Próg po rabatach
Sklep porównuje z progiem 150 EUR wartość towarów. Pytanie brzmi, czy przed rabatem, czy po. Wartość rzeczywista to cena samych towarów, więc rozsądnie jest brać cenę faktycznie zapłaconą, po kuponie. Koszt wysyłki pomijasz, jeśli wykazujesz go osobno.
Produkty wirtualne i do pobrania
Produkt, który nie wymaga wysyłki, nie trafia do paczki, więc nie tworzy linii zgłoszenia. Koszyk z e-bookiem i fizycznym towarem liczy cło tylko od towaru.
Waluta
Polski sklep zwykle liczy w złotych, a stawka i próg są w euro. Sklep potrzebuje kursu: stałego z ustawień albo pobieranego na bieżąco. Kurs w koszyku i kurs przyjęty przy zgłoszeniu mogą się różnić, co jest kolejnym powodem, by nazywać kwotę szacunkiem.
Kasa klasyczna i blokowa
Nowe sklepy WooCommerce dostają koszyk i kasę zbudowane z bloków. Kod, który dodaje opłatę przez klasyczne haki szablonu, może w nich nie zadziałać. Bezpieczniejsza droga to natywne API opłat WooCommerce, które działa w obu wariantach kasy i zapisuje opłatę w zamówieniu.
Jak to robi nasza wtyczka Customs
Customs (EU Import Duty for WooCommerce) to nasza wtyczka, dostępna w katalogu WordPress.org. Dodaje w koszyku i w kasie osobną opłatę z szacunkiem unijnego cła importowego, obok VAT, przez natywne API opłat WooCommerce. Działa w kasie klasycznej i w blokach koszyka i kasy, jest zgodna z HPOS.
Opłata pojawia się tylko wtedy, gdy spełnione są cztery warunki: funkcja jest włączona, sklep wysyła spoza UE, adres dostawy jest w kraju UE, a wartość towarów w koszyku nie przekracza progu. Zamówienia wewnątrz UE i zamówienia powyżej progu zostają bez zmian.
Cło to liczba różnych linii taryfowych w koszyku razy kwota za linię. Linie liczone są z kodu taryfowego przy produkcie. Jeśli produkt kodu nie ma, wtyczka używa kategorii produktu albo samego produktu, zależnie od ustawienia podstawy linii taryfowej (zalecana jest jedna linia na kategorię). Kod przy produkcie zawsze ma pierwszeństwo, a produkty z tym samym kodem liczą się jako jedna linia. Takie liczenie odpowiada definicji pozycji z wytycznych Komisji (pkt 5.2): towary o tej samej klasyfikacji taryfowej i opisie to jedna pozycja, niezależnie od liczby sztuk.
Wtyczka porównuje z progiem wartość towarów po rabatach z kuponów, przyjmując, że wartość celna to cena faktycznie zapłacona. Produkty bez wysyłki, czyli wirtualne i do pobrania, nie dodają linii. Programista może zmienić wartość towarów filtrem customs/intrinsic_goods_value, a kurs wymiany dostarczyć na bieżąco filtrem customs/eur_rate.
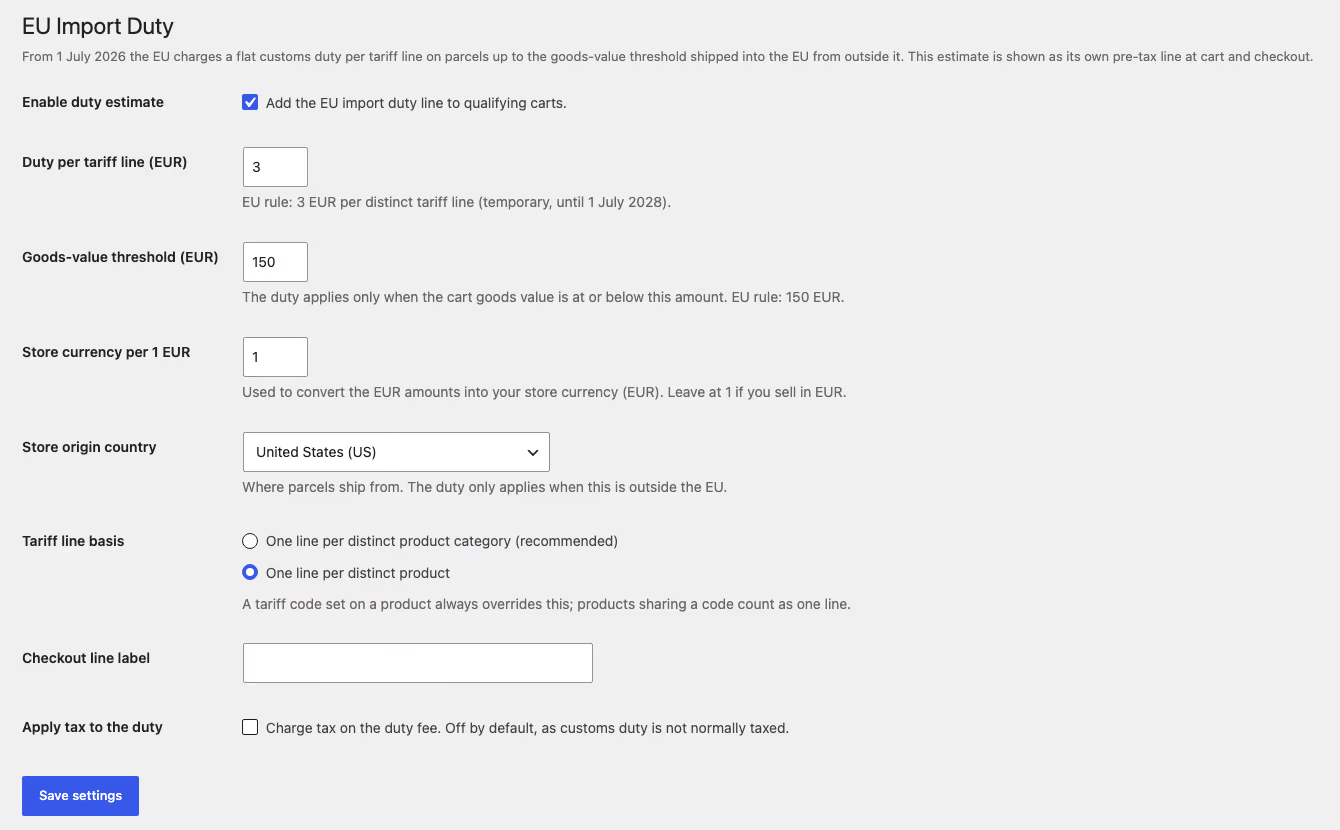
Ustawienia wtyczki Customs (interfejs po angielsku): kwota za linię taryfową, próg wartości towarów, kurs waluty sklepu do 1 EUR, kraj, z którego wysyła sklep, podstawa liczenia linii, etykieta opłaty w kasie i przełącznik VAT od cła.
Wszystkie te wartości ustawiasz sam: kwotę za linię, próg, kraj wysyłki, kurs waluty sklepu do 1 EUR, podstawę liczenia linii, etykietę opłaty i to, czy opłata podlega VAT. Ostatnia opcja jest domyślnie wyłączona; ustaw ją po konsultacji z księgowym. Wtyczka nie dolicza automatycznie opłaty manipulacyjnej, nalicza tylko cło według kwoty za linię z ustawień.
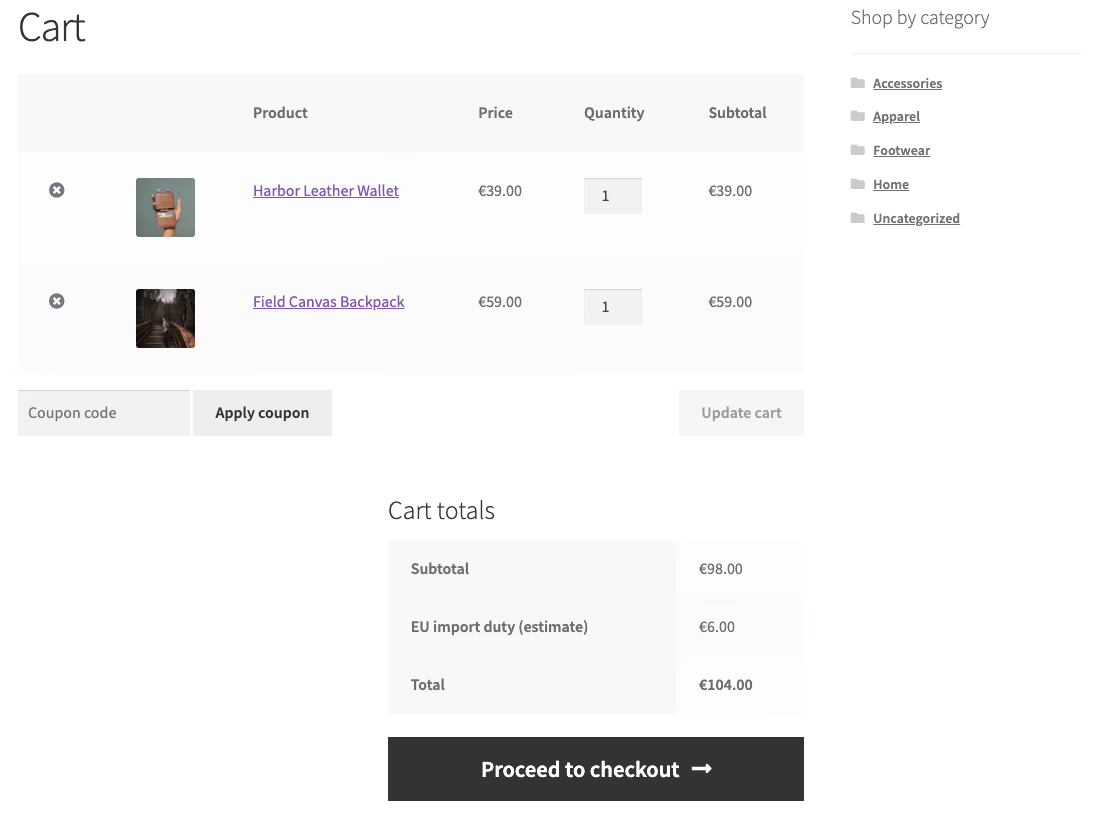
Obrazek na początku artykułu pokazuje koszyk sklepu testowego z wtyczką Customs: portfel skórzany za 39,00 EUR i plecak za 59,00 EUR, razem 98,00 EUR. Wartość mieści się w progu 150 EUR, a produkty należą do dwóch różnych linii taryfowych, więc pod sumą częściową pojawia się osobna pozycja z szacunkiem cła importowego UE: 6,00 EUR, czyli dwie linie po 3 EUR. Łącznie klient płaci 104,00 EUR i widzi tę kwotę przed złożeniem zamówienia.
Dlaczego kwota w koszyku to zawsze szacunek
Sklep nie składa zgłoszenia celnego. Robi to posiadacz IOSS, jego przedstawiciel, przewoźnik albo agent celny, i to on ustala, ile linii trafi do zgłoszenia. Koszyk może się z nim rozjechać z kilku powodów:
- Rodzaj zgłoszenia. Ten sam koszyk daje jedną linię w H7 i trzy w H1, jak w przykładzie z wytycznych.
- Podział paczki. Dostawca może wysłać zamówienie w kilku paczkach, a każda jest osobną przesyłką z własnymi liniami.
- Opis i pochodzenie. Zgłaszający może opisać dwa warianty jako różne towary albo wskazać różne kraje pochodzenia.
- Wartość. Zgłaszający podaje wartość z faktury dostawcy, która nie musi równać się cenie w twoim sklepie.
- Kurs waluty. Kurs przyjęty przy zgłoszeniu może się różnić od kursu w koszyku.
Dlatego opłata w koszyku powinna mieć w nazwie słowo “szacunek” albo podobne, a regulamin sklepu powinien mówić, kto płaci ewentualną różnicę.
Co się zmieni po 1 lipca 2028
Art. 2 rozporządzenia stosuje stawkę 3 EUR do 1 lipca 2028 r. Według wytycznych (pkt 3.1) po tej dacie towary ze sprzedaży na odległość, niezależnie od wartości, płacą cło według normalnej stawki taryfowej. Wysokość cła zależy wtedy od kodu CN lub TARIC, pochodzenia i wartości towaru. Opłata manipulacyjna zostaje, bo nie jest tymczasowa.
Od tej samej daty nowy kodeks przewiduje skład celny dla sprzedaży na odległość (art. 145, stosowany od 1 lipca 2028 r. według pkt 4.3 wytycznych). Opłata manipulacyjna za towary sprzedawane z takiego składu ma być niższa (pkt 2.2).
Rozporządzenie zostawia Komisji dwa punkty przeglądu (art. 3):
- Od 1 października 2026 r., co miesiąc, Komisja ocenia, czy nastąpiło przesunięcie przepływów handlowych. Motyw 9 wskazuje, o co chodzi: o odpływ z IOSS do kanałów bez IOSS, by uniknąć stawki 3 EUR. Jeśli takie przesunięcie wystąpi, Komisja może zaproponować objęcie stawką 3 EUR wszystkich towarów w przesyłkach do 150 EUR.
- Do 1 grudnia 2027 r. Komisja ocenia, czy centralna unijna infrastruktura IT do poboru ceł od sprzedaży na odległość będzie realnie działać od 1 lipca 2028 r. Jeśli nie, może zaproponować przedłużenie środka przejściowego.
Zakres stawki i data jej końca mogą się więc zmienić. Ustawienia w sklepie powinny pozwalać zmienić kwotę, próg i zakres bez programisty. Daty przeglądów wpisz do kalendarza.
Jakie dane o produkcie spoza UE musi pokazać sklep (GPSR)
Cło to jeden z dwóch obowiązków przy towarze wyprodukowanym poza UE. Drugi wynika z rozporządzenia (UE) 2023/988 w sprawie ogólnego bezpieczeństwa produktów (GPSR), które w art. 19 opisuje sprzedaż na odległość:
W przypadku gdy podmioty gospodarcze udostępniają produkty na rynku w internecie lub w inny sposób na odległość, oferta tych produktów musi zawierać w sposób jasny i widoczny co najmniej następujące informacje
Źródło: art. 19 rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/988 z dnia 10 maja 2023 r. (EUR-Lex).
Dla produktu z dropshippingu z Chin oznacza to na karcie produktu:
- nazwę producenta oraz jego adres pocztowy i elektroniczny,
- nazwę, adres pocztowy i adres e-mail osoby odpowiedzialnej w UE, bo producent nie ma siedziby w Unii,
- dane do identyfikacji produktu: zdjęcie, typ i inny identyfikator,
- ostrzeżenia i informacje o bezpieczeństwie w języku zrozumiałym dla kupującego.
Zgłoszenie celne i zapłacone cło tych danych nie zastępują. Przy produktach z marketplace’ów często brakuje właśnie osoby odpowiedzialnej w UE. Ustal z dostawcą, kto nią jest, zanim dodasz produkt do sklepu.
Te dane obsługują dwie nasze wtyczki. Polski for WooCommerce, przeznaczona dla polskich sklepów, ma w edycji produktu pola GPSR na producenta, importera i osobę odpowiedzialną w UE wraz z adresami i danymi kontaktowymi, których wymaga art. 19, a także na identyfikator produktu, ostrzeżenia i instrukcje bezpieczeństwa. Dane wgrasz i wyeksportujesz przez CSV.
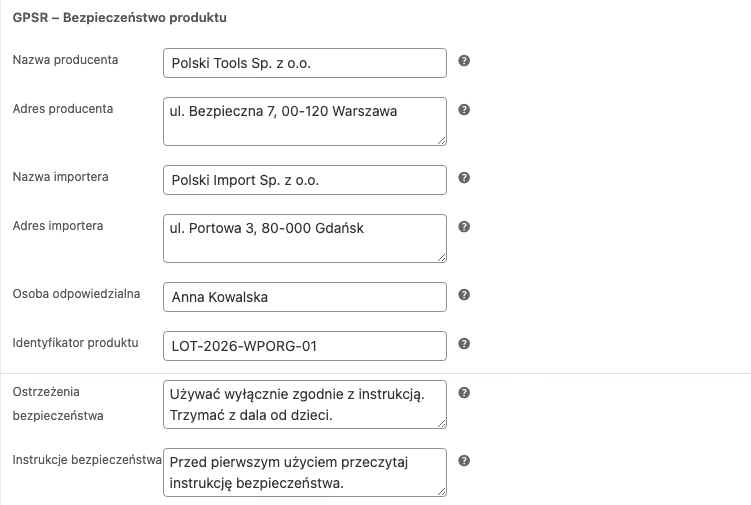
Pola GPSR w edycji produktu we wtyczce Polski for WooCommerce, na danych przykładowych: producent i importer z adresami, osoba odpowiedzialna, identyfikator produktu, ostrzeżenia i instrukcje bezpieczeństwa.
Jeśli sprzedajesz do innych krajów UE, Shoplex ma pola GPSR przy każdym produkcie i wartości domyślne dla całego sklepu. Na stronie produktu pokazuje je w panelu “Product safety (GPSR)”: producenta, osobę odpowiedzialną i ich kontakty, ostrzeżenia i instrukcje bezpieczeństwa. Pole kodu kreskowego sprawdza cyfrę kontrolną GS1.
Co zrobić teraz w swoim sklepie
Lista kontrolna dla sklepu WooCommerce, który wysyła towar spoza UE:
- Sprawdź, które produkty wysyłają dostawcy spoza UE, a które jadą z magazynu w UE. Szacunek cła dotyczy tylko pierwszej grupy.
- Ustal z dostawcą albo spedytorem, kto składa zgłoszenie, czy używa IOSS i jakim rodzajem zgłoszenia (H7, H6 albo H1).
- Zbierz kody HS od dostawców i przypisz je do produktów oraz wariantów.
- Zdecyduj, czy pobierasz cło w koszyku, czy wliczasz je w cenę. Pobieraj je osobno tylko wtedy, gdy ktoś działający na twoją rzecz zapłaci je przy zgłoszeniu.
- Sprawdź, czy każdy wariant ma unikalne i stałe SKU, które przekażesz dostawcy jako identyfikator produktu.
- Opisz w regulaminie i na stronie dostawy, że zamówienia z importu mogą zawierać cło i opłatę manipulacyjną, a kwota w koszyku jest szacunkiem.
- Przetestuj koszyk na trzech przypadkach: identyczne sztuki, różne kody, wartość tuż powyżej 150 EUR po rabacie i przed nim.
Jeśli sprzedajesz też w innych krajach UE, te same zasady obowiązują dla klientów w całej Unii, bo cło jest unijne. Inne obowiązki sklepu wobec konsumenta opisujemy w tekstach o najniższej cenie z 30 dni w WooCommerce i o przycisku odstąpienia od umowy. Przegląd innych dodatków do sklepu znajdziesz w zestawieniu wtyczek WooCommerce.
Jeśli chcesz, żebyśmy przypisali kody taryfowe do katalogu, wdrożyli szacunek cła w kasie blokowej albo dopasowali liczenie linii do sposobu, w jaki twój spedytor zgłasza paczki, napisz przez stronę programista WooCommerce. Zaczynamy od przeglądu kilku prawdziwych zamówień z importu, a zakres prac ustalamy po nim.