Desde 1 de julho de 2026, uma encomenda de fora da União Europeia com valor intrínseco até 150 EUR deixou de entrar sem direitos aduaneiros. O Regulamento (UE) 2026/382 do Conselho eliminou a franquia que existia e, até 1 de julho de 2028, cobra 3 EUR por cada unidade da remessa quando a venda usa o IOSS ou quando a mercadoria segue por via postal. Para uma loja WooCommerce em Portugal que vende produtos enviados diretamente da China, ou para uma loja fora da UE que vende a clientes portugueses, isto significa um custo adicional em cada encomenda. Este texto explica a quem a regra se aplica, como contar as unidades no carrinho, o que esperar a partir de 1 de novembro de 2026 e como mostrar o direito ao cliente antes do pagamento.
O artigo descreve o direito da União e as orientações da Comissão Europeia à data da publicação, bem como o funcionamento de software. Não é aconselhamento aduaneiro nem fiscal para a sua loja em concreto.
Se tem uma loja em Portugal e envia a partir de um armazém em Portugal ou noutro país da UE, onde a mercadoria já está em livre prática, esta regra não lhe diz respeito. Um envio dentro da UE não é uma importação e não paga o direito de 3 EUR. O resto do texto é para lojas cujas encomendas atravessam a fronteira externa da UE a caminho do cliente.
O que é o direito aduaneiro de 3 euros por artigo desde 1 de julho de 2026?
Até 30 de junho de 2026, as mercadorias numa remessa com valor intrínseco até 150 EUR estavam isentas de direitos aduaneiros ao abrigo dos artigos 23.º e 24.º do Regulamento (CE) n.º 1186/2009. O IVA sobre estas encomendas paga-se desde 1 de julho de 2021, mas o direito aduaneiro não se cobrava. Os considerandos do Regulamento 2026/382 explicam a mudança: o limiar de 150 EUR era sistematicamente usado de forma abusiva, com subavaliação do valor e divisão artificial de remessas.
O artigo 1.º do Regulamento 2026/382 suprime o capítulo V do título II do Regulamento 1186/2009, ou seja, precisamente essa franquia. O artigo 2.º coloca no seu lugar uma taxa transitória:
De 1 de julho de 2026 a 1 de julho de 2028, é aplicável um direito aduaneiro de 3 EUR por unidade cujo valor intrínseco não exceda um total de 150 EUR, em vez da franquia eliminada nos termos do artigo 1.º do presente regulamento, sempre que: a) a importação das mercadorias esteja isenta de IVA nos termos da alínea c-A) do artigo 143.º, n.º 1, da Diretiva 2006/112/CE; ou b) as mercadorias estejam numa remessa postal na aceção do artigo 1.º, n.º 24, do Regulamento Delegado (UE) 2015/2446.
Fonte: artigo 2.º do Regulamento (UE) 2026/382 do Conselho, de 11 de fevereiro de 2026, JO L 2026/382 de 18.2.2026 (EUR-Lex).
A alínea a) refere-se às mercadorias vendidas através do IOSS (Import One-Stop Shop, o balcão único para as importações), o regime em que o vendedor cobra o IVA logo na compra e o declara numa declaração mensal. A importação dessas mercadorias fica então isenta de IVA na fronteira. A alínea b) abrange as remessas postais no novo sentido da legislação aduaneira, que se explica mais abaixo, na secção sobre os casos práticos.
Há três características da taxa que contam para uma loja. O valor é fixo e não depende do preço do produto nem do país de origem. Cobra-se por unidade da remessa, por isso a mesma encomenda pode pagar 3 EUR várias vezes. E é temporária: as orientações da Comissão Europeia de 5 de outubro de 2026 (ponto 3.1, PDF) dizem que, depois de 1 de julho de 2028, as mercadorias vendidas à distância ficam sujeitas à taxa normal de direitos, seja qual for o valor. As mesmas orientações esclarecem que a taxa de 3 EUR abrange também álcool, perfumes e tabaco, que a antiga franquia excluía.
A taxa não altera as regras do IVA. As orientações (pontos 6.1 e 9.1) dizem expressamente que a supressão dos artigos 23.º e 24.º não afeta os regimes de IVA aplicáveis às vendas à distância: IOSS, regime especial e regime normal.
A quem se aplica o direito de 3 euros e a quem não se aplica?
A regra visa as vendas à distância de bens importados. As orientações (ponto 4) definem-nas a partir da Diretiva IVA: entrega de bens expedidos pelo fornecedor, ou por sua conta, a partir de um país terceiro para um cliente num Estado-Membro, quando o cliente não é sujeito passivo. O ponto 4.1 acrescenta quatro condições. A mercadoria tem de estar fora do território aduaneiro da UE no momento da entrega. O envio é organizado pelo fornecedor, também de forma indireta, por exemplo quando subcontrata o transporte a uma empresa externa, cobra ao cliente os portes ou transmite à transportadora os dados para a entrega.
Na prática, isto dá três grupos de lojas WooCommerce:
- Loja portuguesa que faz dropshipping de fora da UE. O cliente compra na sua loja e o fornecedor na China envia a encomenda diretamente para ele. No momento da venda, a mercadoria está fora da UE e o envio é feito por sua conta. É uma venda à distância de bens importados, por isso a encomenda paga o direito de 3 EUR se cumprir as condições do artigo 2.º.
- Loja fora da UE que vende a clientes em Portugal e no resto da UE. O mecanismo é o mesmo, só que o vendedor está fora da União: uma loja no Reino Unido, nos Estados Unidos ou na Ásia que envia para Lisboa, Porto ou Madrid. As regras de contagem não mudam.
- Loja com mercadoria em entreposto aduaneiro. As orientações (ponto 4.2) dizem que um produto vendido ao consumidor antes de entrar num entreposto aduaneiro que o prepara para distribuição é tratado como expedido de um país terceiro. A Comissão está também a alterar as regras para que o direito e a taxa de manuseamento abranjam mercadorias vendidas enquanto estão nesse entreposto.
Ficam fora do âmbito as lojas que vendem a partir de stock em livre prática na UE, a venda de produtos digitais e as encomendas em que o próprio cliente levanta a mercadoria ou organiza o transporte sem intervenção do vendedor (ponto 4.1, último parágrafo da quarta condição).
O mercado ibérico tem aqui uma particularidade simples: como o direito é da União, uma loja portuguesa que vende também para Espanha aplica exatamente a mesma conta aos clientes espanhóis. O que muda entre os dois países é o IVA, que segue o país de destino, e não o direito de 3 EUR.
Quem paga o direito no dropshipping da China para Portugal?
Paga o declarante, ou seja, quem apresenta a declaração aduaneira. As orientações (ponto 6.4) descrevem uma ordem de prioridade para o período até 30 de junho de 2028:
- o titular do número IOSS ou o seu representante indireto,
- se o IOSS não for utilizado: o utilizador do regime especial ou o seu representante indireto,
- nos restantes casos: o representante indireto do importador,
- por fim, qualquer outra pessoa que tenha todos os dados necessários à declaração, incluindo o consumidor, mas só nos países com um sistema gratuito de declaração online para cidadãos e só sem IOSS.
O esquema das orientações completa quem procura o representante no terceiro ponto: o detentor da mercadoria, normalmente a transportadora. O ponto 7.2 acrescenta que, na representação indireta, também é devedora a pessoa em nome de quem o representante atua. Numa encomenda sem IOSS, o importador é o seu cliente.
É daqui que vêm as surpresas na entrega. O cliente pagou na sua loja o preço do produto e os portes, e depois o estafeta ou os correios pedem-lhe que pague o direito aduaneiro e os custos de tratamento da declaração. O cliente não sabia que estava a comprar um produto importado, porque a loja tem domínio .pt e preços em euros. Uma compra destas termina muitas vezes com a encomenda recusada ou com uma reclamação.
Se vende através do IOSS, o direito é pago pelo declarante do lado do vendedor, e cabe-lhe a si decidir se o inclui no preço ou se o mostra como linha separada no carrinho. Se não usa o IOSS, cobrar o direito no carrinho só faz sentido quando alguém que atua por sua conta o paga na declaração. Caso contrário, o cliente paga duas vezes: na sua loja e à porta. Combine este esquema com o seu fornecedor ou transitário antes de ativar o encargo no checkout.
As devoluções também custam. As orientações (ponto 7.5) explicam que, nas mercadorias de remessas até 150 EUR vendidas à distância, deixa de ser possível invalidar a declaração depois da devolução do produto. A recuperação do direito só é possível nas regras gerais de reembolso de direitos aduaneiros.
Quando se paga o direito de 3 euros: comparação de casos
A tabela reúne os percursos habituais de uma encomenda de uma loja WooCommerce. A linha sobre a transportadora expresso sem IOSS é explicada na nota a seguir à tabela.
| Situação | Paga 3 EUR por unidade? | Porquê |
|---|---|---|
| Encomenda até 150 EUR de fora da UE, vendida através do IOSS | Sim | Artigo 2.º, alínea a), do Regulamento 2026/382; orientações, ponto 5.4: qualquer importação com IOSS, em declaração H1, H6 ou H7 |
| Remessa postal até 150 EUR de fora da UE, sem IOSS | Sim | Artigo 2.º, alínea b); orientações, ponto 5.3: IVA cobrado no regime especial ou no regime normal |
| Remessa acima de 150 EUR de fora da UE | Não | A taxa de 3 EUR só abrange remessas até 150 EUR; acima disso aplica-se a pauta aduaneira normal e, a partir de novembro de 2026, também a taxa de manuseamento (ponto 3.2) |
| Envio de um armazém na UE para um cliente na UE | Não | Mercadoria em livre prática na UE, sem importação |
| Encomenda por transportadora expresso até 150 EUR, sem IOSS | Segundo as orientações da Comissão: sim | Orientações, ponto 4: o direito deve abranger todas as mercadorias até 150 EUR vendidas à distância, seja qual for o regime de IVA; ver a nota a seguir à tabela |
| Produto digital, ficheiro para descarregar | Não | Não há mercadoria nem remessa; o plugin não acrescenta linha para produtos sem envio |
Nota sobre a linha da transportadora expresso. O artigo 2.º do regulamento menciona expressamente as mercadorias com IOSS e as remessas postais. As orientações da Comissão leem-no de forma ampla: o ponto 5.3 descreve a remessa postal através da venda à distância até 150 EUR, excluindo as mercadorias com IOSS e as que beneficiam de tratamento pautal preferencial, e o ponto 4 diz que a intenção do regulamento é que o direito temporário de 3 EUR se aplique a todas as mercadorias em remessas até 150 EUR vendidas à distância, seja qual for o regime de IVA utilizado (IOSS, regime especial ou regime normal) (tradução própria). Parta, portanto, do princípio de que uma encomenda por transportadora expresso sem IOSS também paga 3 EUR por unidade, e acerte os detalhes da declaração com a transportadora ou com um despachante oficial.
O que significa “por unidade” no regulamento: linha pautal ou peça?
A versão portuguesa do regulamento fala em 3 EUR “por unidade”. A palavra engana: quem lê “unidade” pensa em peças, mas o que conta é a linha pautal. A definição está no artigo 5.º, ponto 78, do novo Código Aduaneiro da União, citado nas orientações (ponto 5.2): um item é uma ou mais mercadorias de uma remessa que partilham a mesma classificação pautal, a mesma descrição e, quando os dados da declaração o exigem, a mesma origem (tradução própria). A versão inglesa usa “item”, e é esse o conceito que a declaração aduaneira aplica.
As orientações acrescentam a frase que decide a prática: devido às limitações dos sistemas informáticos, o direito de 3 EUR e a taxa de manuseamento aplicam-se automaticamente a cada linha da declaração, seja qual for o número de peças nessa linha. O agrupamento de itens sob a taxa mais elevada, normalmente admitido numa só remessa, fica excluído onde se aplica a taxa de 3 EUR (artigo 228.º, n.º 1, do regulamento de execução, na nova redação).
Quantas linhas surgem depende do tipo de declaração. O comunicado da Comissão de 30 de junho de 2026 (Access2Markets) e o exemplo das orientações indicam os níveis de detalhe:
- H7, declaração simplificada para remessas até 150 EUR: código SH, 6 dígitos, sem país de origem,
- H6: código NC, 8 dígitos,
- H1, declaração normal: código TARIC, 10 dígitos, com país de origem.
Exemplo das orientações: uma remessa de 140 EUR vinda da China, com IVA cobrado através do IOSS, contém três conjuntos de senhora em materiais diferentes. Na declaração H7 e H6 os três cabem num único código, por isso o direito é de 3 EUR. Na declaração H1 cada conjunto tem um código TARIC de 10 dígitos diferente, por isso surgem três linhas e 9 EUR de direito. Um segundo exemplo das orientações mostra que, em H1, as mesmas peças de bicicleta de dois países de origem formam duas linhas separadas.
Alguns carrinhos de uma loja portuguesa em dropshipping. Os valores e a divisão por códigos são ilustrativos e servem apenas para mostrar o mecanismo:
- Três t-shirts iguais por 45 EUR no total. Um código pautal, uma descrição, uma linha. Direito: 3 EUR.
- Uma t-shirt, uma caneca e uma capa de telemóvel por 60 EUR no total. Três códigos diferentes, três linhas. Direito: 9 EUR.
- Dois pares de auscultadores em duas cores. O código é o mesmo, por isso normalmente é uma linha. Se o declarante os descrever de forma diferente ou indicar países de origem diferentes em H1, podem surgir duas.
- Dez artigos pequenos e diferentes por 80 EUR. Dez códigos significam até 30 EUR de direito, mais de um terço do valor da mercadoria.
O último caso mostra a quem a taxa custa mais: às lojas com sortido barato e variado. Uma loja que vende peças isoladas de 10 a 20 EUR paga, em proporção, muito mais do que uma loja que envia um único produto mais caro por encomenda.
Como se calcula o limiar de 150 euros numa remessa?
O limiar refere-se ao valor intrínseco da remessa inteira. As orientações (ponto 5.1) citam a definição do artigo 1.º, ponto 48, do Regulamento Delegado 2015/2446: para mercadorias comerciais, é o preço das próprias mercadorias quando vendidas para exportação para a UE. Excluem-se os custos de transporte e de seguro, a menos que estejam incluídos no preço e não sejam indicados separadamente na fatura. Excluem-se também outros impostos e encargos.
Igualmente importante é a definição de remessa (artigo 5.º, ponto 44, do novo código, ponto 5.1 das orientações). Dela resultam três regras:
- mercadorias encomendadas e enviadas separadamente são remessas separadas, mesmo que cheguem ao cliente no mesmo dia,
- uma encomenda enviada em várias embalagens são várias remessas,
- as encomendas de dois clientes diferentes são sempre duas remessas e duas declarações.
No dropshipping isto tem um efeito prático. Se uma encomenda de 180 EUR for enviada por dois fornecedores diferentes em duas embalagens de 90 EUR, cada embalagem é uma remessa separada até 150 EUR e cada uma paga 3 EUR pelas suas unidades. Se um único fornecedor enviar tudo numa só embalagem, a remessa ultrapassa o limiar e paga direitos segundo a pauta normal.
O que muda com a taxa de manuseamento a partir de 1 de novembro de 2026?
O segundo custo é a taxa de manuseamento da União, prevista no artigo 20.º do novo Código Aduaneiro da União, o Regulamento (UE) 2026/2108 (EUR-Lex). As orientações descrevem-na assim (pontos 1, 2.2, 3.2, 7.6 e 9.2):
- é uma taxa fixa por item, cobrada pelas autoridades aduaneiras pelo tratamento da declaração de introdução em livre prática de mercadorias vendidas à distância,
- o valor de 2 EUR por item é fixado pelo Regulamento Delegado (UE) 2026/2152 da Comissão, aplicável a partir de 1 de novembro de 2026 (EUR-Lex),
- aplica-se também a remessas acima de 150 EUR, desde que resultem de vendas à distância,
- não é temporária, ao contrário da taxa de 3 EUR,
- não é reembolsável a partir da aceitação da declaração, mesmo que a mercadoria seja devolvida ou a declaração invalidada,
- faz parte do valor tributável para efeitos de IVA; no IOSS, entra na declaração IOSS se o vendedor a cobrar ao cliente na compra.
A partir de 1 de novembro de 2026, as declarações de mercadorias vendidas à distância devem incluir o código de documento TARIC Y126, que desencadeia a cobrança da taxa (ponto 6.3). A encomenda com a t-shirt, a caneca e a capa do exemplo acima pagará, assim, 9 EUR de direito e 6 EUR de taxa de manuseamento.
Na mesma data, 1 de novembro de 2026, as orientações (ponto 8.2) preveem identificadores de produto obrigatórios nas declarações de mercadorias até 150 EUR vendidas à distância. O primeiro é atribuído pelo vendedor, pela loja ou pela plataforma (ponto 8.4.1). Tem de ser único para cada variante do produto e estável no tempo. No WooCommerce, o SKU pode desempenhar esse papel se cada variante tiver o seu e se não o alterar quando edita o produto. O fornecedor de dropshipping precisa desse identificador nos dados da encomenda que lhe envia.
Como mostrar o direito aduaneiro no carrinho WooCommerce?
O WooCommerce não conhece códigos pautais nem direitos aduaneiros. Tem impostos e encargos, mas não sabe de onde parte a mercadoria nem quantas linhas pautais o carrinho forma. Uma estimativa do direito precisa, por isso, de alguns dados e de algumas regras.
Códigos pautais nos produtos
A base do cálculo é o código pautal atribuído ao produto. Sem ele, a loja só consegue aproximar o número de linhas, por exemplo através da categoria do produto. A categoria “T-shirts” corresponde normalmente a um código, mas a categoria “Acessórios” pode esconder vários. Se quiser contar com mais rigor, introduza o código SH em cada produto e em cada variante que difira no material. Peça o código ao fornecedor ou retire-o dos documentos de expedição dele. Isto ajuda também na conversa com o despachante, porque passa a ver os mesmos códigos que ele.
Contagem de linhas no carrinho
A regra da loja deve reproduzir a regra da declaração: produtos com o mesmo código formam uma linha, seja qual for o número de peças. O número de códigos diferentes vezes 3 EUR dá a estimativa do direito. A quantidade no carrinho não conta.
Limiar depois dos descontos
A loja compara o valor da mercadoria com o limiar de 150 EUR. A questão é se antes ou depois do desconto. O valor intrínseco é o preço da própria mercadoria, por isso faz sentido usar o preço efetivamente pago, depois do cupão. Os portes ficam de fora se os mostrar separadamente.
Produtos virtuais e descarregáveis
Um produto que não precisa de envio não entra na embalagem, por isso não cria linha na declaração. Um carrinho com um e-book e um produto físico calcula o direito apenas sobre o produto físico.
Moeda
Uma loja portuguesa já vende em euros, por isso o limiar e a taxa leem-se diretamente nos preços. A taxa de câmbio entra em jogo em dois casos. O primeiro é a loja fora da zona euro que vende para Portugal em libras, dólares ou outra moeda: precisa de uma taxa de conversão, fixa nas definições ou atualizada em tempo real. O segundo é a fatura do fornecedor em moeda estrangeira, que o declarante converte à taxa aplicável na declaração. Em qualquer dos casos, o valor no carrinho e o valor da declaração podem divergir, o que é mais uma razão para chamar estimativa ao montante.
Checkout clássico e checkout em blocos
As lojas WooCommerce novas recebem um carrinho e um checkout construídos com blocos. Código que acrescenta o encargo através dos hooks clássicos do tema pode não funcionar neles. O caminho mais seguro é a API nativa de encargos do WooCommerce (fees API), que funciona nas duas variantes do checkout e regista o encargo na encomenda.
Como o faz o nosso plugin Customs
O Customs (EU Import Duty for WooCommerce) é o nosso plugin, disponível no diretório do WordPress.org. Acrescenta no carrinho e no checkout um encargo separado com a estimativa do direito aduaneiro de importação da UE, ao lado do IVA, através da API nativa de encargos do WooCommerce. Funciona no checkout clássico e nos blocos de carrinho e checkout, e é compatível com o HPOS.
O encargo só aparece quando se cumprem quatro condições: a funcionalidade está ativa, a loja envia de fora da UE, a morada de entrega fica num país da UE e o valor da mercadoria no carrinho não ultrapassa o limiar. As encomendas dentro da UE e as encomendas acima do limiar ficam inalteradas.
O direito é o número de linhas pautais distintas no carrinho vezes o valor por linha. As linhas contam-se a partir do código pautal do produto. Se o produto não tiver código, o plugin usa a categoria do produto ou o próprio produto, conforme a definição da base de linha pautal (o recomendado é uma linha por categoria). O código no produto tem sempre prioridade, e produtos com o mesmo código contam como uma só linha. Esta contagem corresponde à definição de item das orientações da Comissão (ponto 5.2): mercadorias com a mesma classificação pautal e a mesma descrição formam um item, seja qual for o número de peças.
O plugin compara com o limiar o valor da mercadoria depois dos descontos dos cupões, partindo do princípio de que o valor aduaneiro é o preço efetivamente pago. Os produtos sem envio, ou seja, virtuais e descarregáveis, não acrescentam linhas. Um programador pode alterar o valor da mercadoria com o filtro customs/intrinsic_goods_value e fornecer a taxa de câmbio em tempo real com o filtro customs/eur_rate.
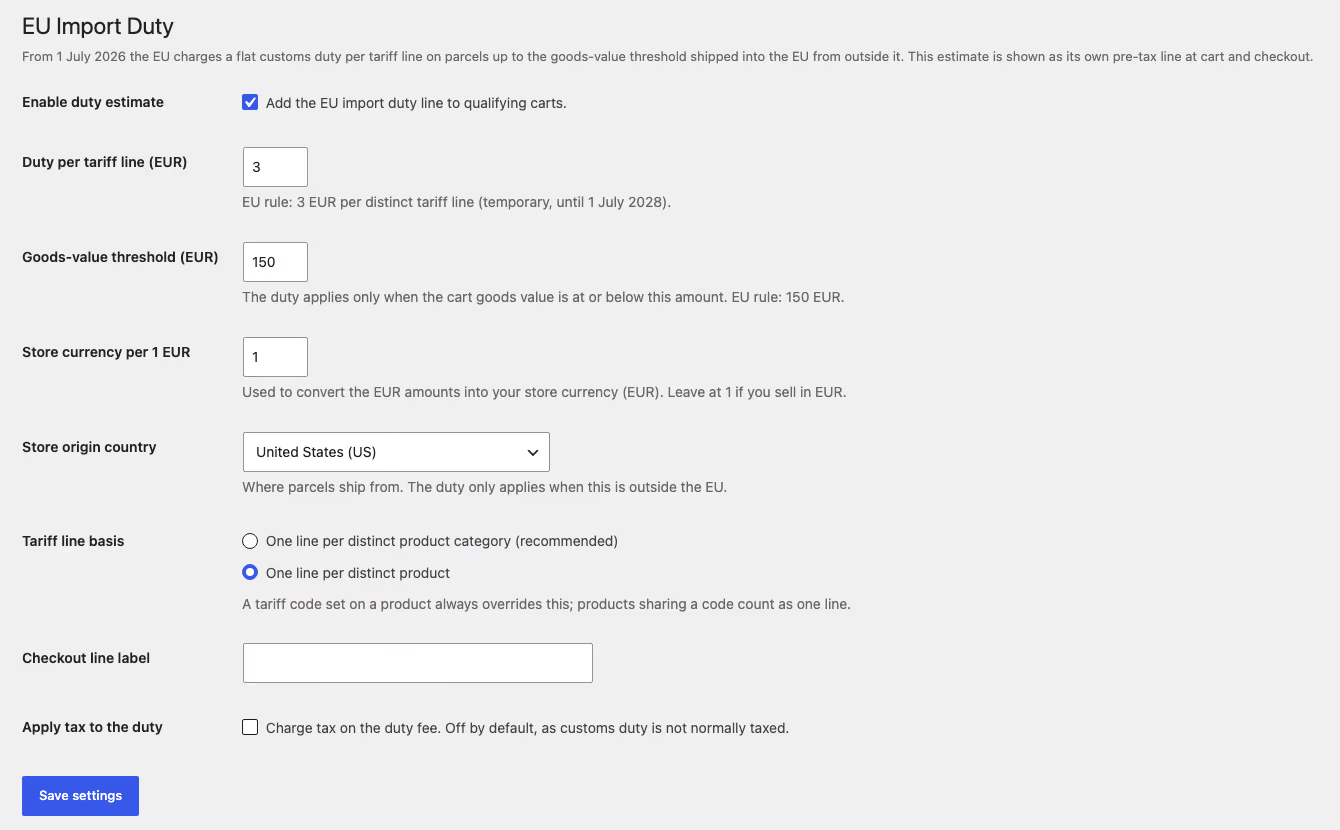
Definições do plugin Customs (interface em inglês): valor por linha pautal, limiar de valor da mercadoria, taxa de câmbio da moeda da loja por 1 EUR, país de onde a loja envia, base de contagem das linhas, etiqueta do encargo no checkout e interruptor de IVA sobre o direito.
Todos estes valores são definidos por si: o valor por linha, o limiar, o país de expedição, a taxa de câmbio da moeda da loja por 1 EUR, a base de contagem das linhas, a etiqueta do encargo e se o encargo está sujeito a IVA. A última opção vem desativada por predefinição; configure-a depois de falar com o seu contabilista certificado. O plugin não acrescenta automaticamente a taxa de manuseamento e cobra apenas o direito segundo o valor por linha definido.
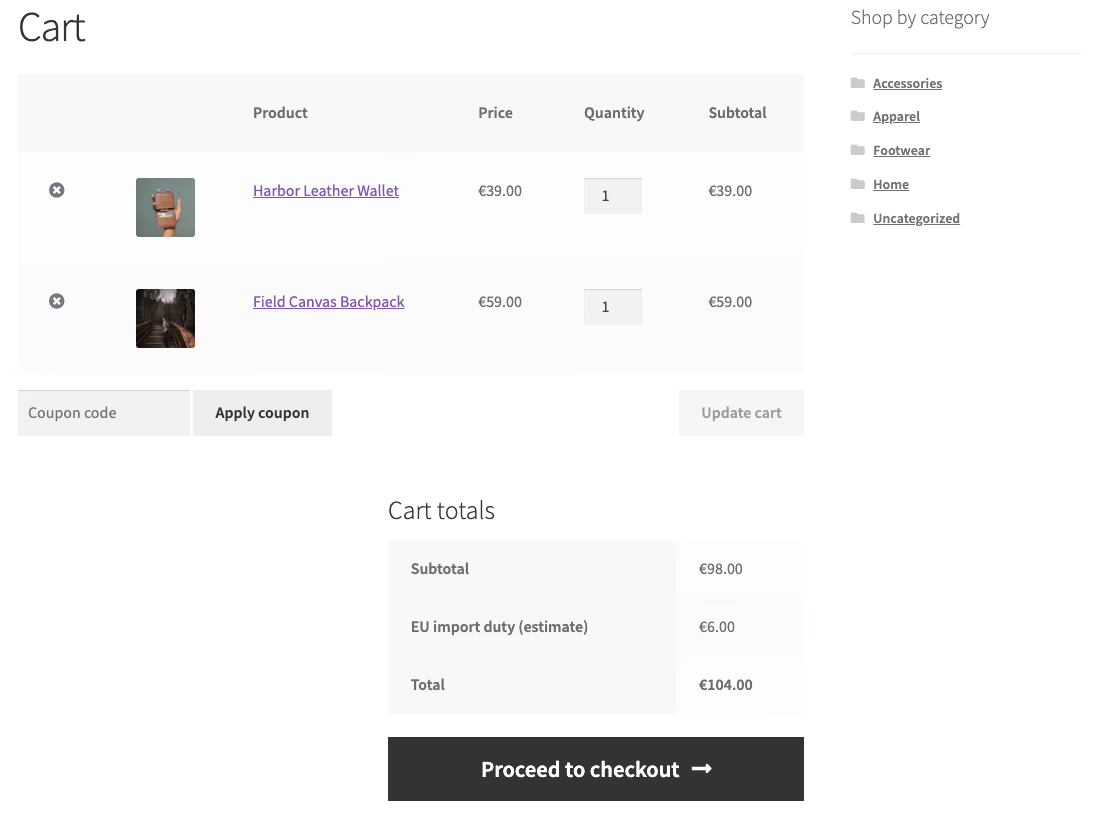
A imagem no início do artigo mostra o carrinho de uma loja de teste com o plugin Customs: uma carteira de pele por 39,00 EUR e uma mochila por 59,00 EUR, num total de 98,00 EUR. O valor fica abaixo do limiar de 150 EUR e os produtos pertencem a duas linhas pautais diferentes, por isso por baixo do subtotal aparece uma linha separada com a estimativa do direito de importação da UE: 6,00 EUR, ou seja, duas linhas de 3 EUR. No total, o cliente paga 104,00 EUR e vê esse valor antes de fazer a encomenda.
Porque é que o valor no carrinho é sempre uma estimativa?
A loja não apresenta a declaração aduaneira. Quem o faz é o titular do IOSS, o seu representante, a transportadora ou um despachante, e é essa pessoa que fixa quantas linhas entram na declaração. O carrinho pode divergir dela por várias razões:
- Tipo de declaração. O mesmo carrinho dá uma linha em H7 e três em H1, como no exemplo das orientações.
- Divisão da encomenda. O fornecedor pode enviar a encomenda em várias embalagens, e cada uma é uma remessa separada com as suas próprias linhas.
- Descrição e origem. O declarante pode descrever duas variantes como mercadorias diferentes ou indicar países de origem diferentes.
- Valor. O declarante indica o valor da fatura do fornecedor, que não tem de coincidir com o preço na sua loja.
- Taxa de câmbio. A taxa usada na declaração pode diferir da taxa do carrinho, quando há conversão de moeda.
Por isso o encargo no carrinho deve ter no nome a palavra “estimativa” ou outra semelhante, e as condições gerais da loja devem dizer quem paga uma eventual diferença.
O que muda depois de 1 de julho de 2028?
O artigo 2.º do regulamento aplica a taxa de 3 EUR até 1 de julho de 2028. Segundo as orientações (ponto 3.1), depois dessa data as mercadorias vendidas à distância pagam direitos à taxa pautal normal, seja qual for o valor. O montante passa então a depender do código NC ou TARIC, da origem e do valor da mercadoria. A taxa de manuseamento mantém-se, porque não é temporária.
A partir da mesma data, o novo código prevê um entreposto aduaneiro para vendas à distância (artigo 145.º, aplicável a partir de 1 de julho de 2028 segundo o ponto 4.3 das orientações). A taxa de manuseamento para mercadorias vendidas a partir desse entreposto deverá ser mais baixa (ponto 2.2).
O regulamento deixa à Comissão dois pontos de revisão (artigo 3.º):
- Até 1 de outubro de 2026 e, depois, todos os meses, a Comissão avalia se houve desvio dos fluxos comerciais. O considerando 9 indica do que se trata: a fuga do IOSS para canais sem IOSS, para evitar a taxa de 3 EUR. Se esse desvio ocorrer, a Comissão pode propor que a taxa de 3 EUR abranja todas as mercadorias em remessas até 150 EUR.
- Até 1 de dezembro de 2027, a Comissão avalia se a infraestrutura informática central da União para cobrar direitos sobre vendas à distância estará de facto operacional a partir de 1 de julho de 2028. Se não estiver, pode propor a prorrogação da medida transitória.
O âmbito da taxa e a data em que termina podem, portanto, mudar. As definições da loja devem permitir alterar o valor, o limiar e o âmbito sem um programador. Registe as datas das revisões no seu calendário.
Que dados de um produto fabricado fora da UE deve a loja mostrar (GPSR)?
O direito aduaneiro é uma das duas obrigações de um produto fabricado fora da UE. A outra resulta do Regulamento (UE) 2023/988 relativo à segurança geral dos produtos (GPSR), cujo artigo 19.º trata da venda à distância:
Caso os operadores económicos disponibilizem produtos no mercado em linha ou através de outros meios de venda à distância, a oferta desses produtos deve indicar de forma clara e visível pelo menos as seguintes informações
Fonte: artigo 19.º do Regulamento (UE) 2023/988 do Parlamento Europeu e do Conselho, de 10 de maio de 2023 (EUR-Lex).
Para um produto em dropshipping a partir da China, a página do produto precisa de:
- nome do fabricante com endereço postal e endereço de e-mail,
- nome, endereço postal e endereço de e-mail da pessoa responsável na UE, porque o fabricante não está estabelecido na União,
- informações que identifiquem o produto: imagem, tipo e qualquer outro identificador,
- alertas e informações de segurança numa língua facilmente compreendida pelo comprador.
A declaração aduaneira e o direito pago não substituem estes dados. Nos produtos de marketplaces falta muitas vezes precisamente a pessoa responsável na UE. Confirme com o seu fornecedor quem é antes de colocar o produto à venda.
Dois dos nossos plugins tratam estes dados. O Shoplex tem campos GPSR próprios em cada produto e valores predefinidos para toda a loja, com todas as informações obrigatórias. Na página do produto mostra-os no painel “Product safety (GPSR)”: fabricante, pessoa responsável e respetivos contactos, seguidos de alertas e instruções de segurança. O campo do código de barras é validado com o dígito de controlo GS1.
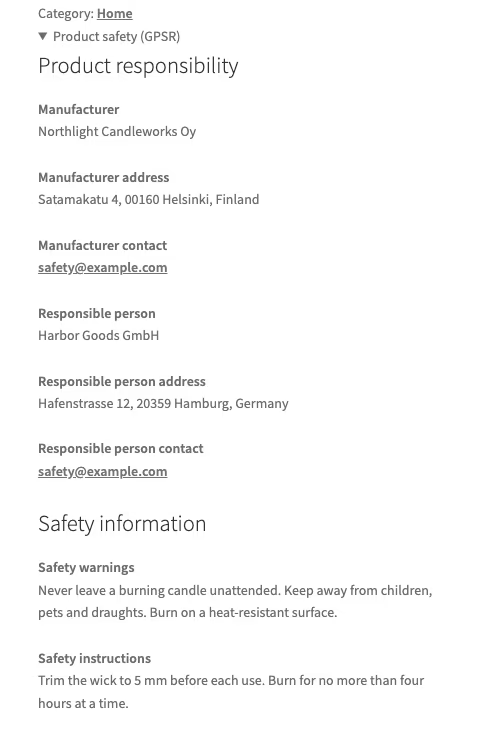
O painel “Product safety (GPSR)” do Shoplex numa página de produto, com dados de exemplo e interface em inglês.
Para lojas na Polónia existe o Polski for WooCommerce, com campos GPSR para o fabricante, o importador e a pessoa responsável, e importação e exportação em CSV.
O que fazer já na sua loja?
Lista de verificação para uma loja WooCommerce que envia mercadoria de fora da UE:
- Verifique que produtos são enviados por fornecedores fora da UE e quais seguem de um armazém na UE. A estimativa do direito só se aplica ao primeiro grupo.
- Acerte com o fornecedor ou o transitário quem apresenta a declaração, se usa o IOSS e que tipo de declaração utiliza (H7, H6 ou H1).
- Reúna os códigos SH junto dos fornecedores e atribua-os aos produtos e às variantes.
- Decida se cobra o direito no carrinho ou se o inclui no preço. Cobre-o separadamente apenas quando alguém que atua por sua conta o paga na declaração.
- Confirme que cada variante tem um SKU único e estável, que vai passar ao fornecedor como identificador do produto.
- Explique nas condições gerais e na página de envios que as encomendas importadas podem incluir direitos aduaneiros e taxa de manuseamento, e que o valor no carrinho é uma estimativa.
- Teste o carrinho em três casos: peças iguais, códigos diferentes e um valor logo acima de 150 EUR antes e depois do desconto.
Se vende também para Espanha ou para outros países da UE, as mesmas regras valem para os clientes de toda a União, porque o direito aduaneiro é da União. Outras obrigações da loja perante o consumidor estão nos textos sobre o preço mais baixo dos últimos 30 dias no WooCommerce e sobre o botão de livre resolução. Uma visão geral de outros complementos para a loja está na lista de plugins WooCommerce.
Se quiser que atribuamos os códigos pautais ao seu catálogo, que implementemos a estimativa do direito no checkout em blocos ou que adaptemos a contagem de linhas à forma como o seu transitário declara as encomendas, escreva-nos através da página desenvolvedor de WooCommerce. Começamos por rever algumas encomendas reais de importação e definimos o âmbito do trabalho depois disso.