O WooCommerce regista encomendas e não emite faturas. Em Portugal isso conta mais do que noutros países, porque a fatura tem de sair de um programa certificado pela Autoridade Tributária e Aduaneira (AT), levar o código ATCUD e o código QR, e os seus elementos têm de chegar ao e-Fatura até ao dia 5 do mês seguinte. Este guia percorre o Decreto-Lei n.º 28/2019 e as perguntas frequentes da própria AT e traduz cada regra numa decisão concreta para a sua loja: quem emite a fatura, como recolher o NIF no checkout, o que acontece num reembolso, onde guardar o número do documento e que datas pôr no calendário.
O artigo descreve as normas e as orientações da AT tal como as lemos a 27 de outubro de 2026. Não substitui o seu contabilista certificado, que conhece o enquadramento fiscal da sua empresa.
Faturação WooCommerce em Portugal: o que diz a lei?
A base é o Decreto-Lei n.º 28/2019, de 15 de fevereiro, que regula o processamento de faturas e outros documentos fiscalmente relevantes e o seu arquivo. A versão consolidada no Diário da República tem como última alteração o Decreto-Lei n.º 49/2025, de 27 de março.
O artigo 3.º admite três meios de processamento: programas informáticos de faturação (incluindo as aplicações da AT), outros meios eletrónicos como máquinas registadoras e balanças, e documentos pré-impressos em tipografia autorizada. Uma loja online só tem, na prática, o primeiro.
O artigo 4.º, n.º 1, obriga a usar exclusivamente programas previamente certificados pela AT sempre que o sujeito passivo:
- teve, no ano civil anterior, volume de negócios superior a 50 000 euros;
- utiliza programas informáticos de faturação;
- está obrigado a ter contabilidade organizada ou optou por ela.
As perguntas frequentes da AT sobre o Decreto-Lei n.º 28/2019 respondem à dúvida óbvia: as condições não são cumulativas, basta uma. Na mesma página, à pergunta sobre quem já tinha um programa informático não certificado, a resposta é curta: “Se utiliza programa informático de faturação, este deve ser certificado.”
Numa loja WooCommerce, um plugin que gera faturas numeradas a partir das encomendas é um programa informático de faturação. Ou é certificado pela AT, ou essa fatura não pode ser emitida por ele. A AT publica a lista de programas e versões certificadas no Portal das Finanças (artigo 4.º, n.º 3).
A mesma lei abrange os “documentos fiscalmente relevantes”, que a AT define como documentos de transporte, recibos e quaisquer documentos que se possam apresentar ao cliente e permitam conferir mercadorias ou serviços. Orçamentos e faturas pró-forma estão incluídos, segundo as mesmas perguntas frequentes. Se a sua loja gera um PDF de “proposta” ou “pró-forma” para pagamento por transferência, esse documento também entra nas regras.
A minha loja WooCommerce precisa de programa de faturação certificado?
Comece pela forma como a fatura é produzida: o volume de vendas é só um dos três critérios. A tabela resume os casos que a AT trata nas perguntas frequentes.
| Situação da empresa | Programa certificado obrigatório? | Fonte |
|---|---|---|
| Fatura gerada por programa informático (plugin, serviço online, ERP) | Sim | FAQ AT, DL 28/2019 |
| Contabilidade organizada, obrigatória ou por opção | Sim, a partir da data da opção | FAQ AT |
| Volume de negócios acima de 50 000 euros no ano anterior | Sim | Art. 4.º, n.º 1, a) |
| Abaixo de 50 000 euros, impressos de tipografia, sem contabilidade organizada | Não, salvo se optar | FAQ AT |
| Empresa não estabelecida em Portugal com faturação sujeita ao Código do IVA português | Sim, nas operações abrangidas pelo artigo 35.º-A do CIVA | FAQ AT, art. 4.º |
O último caso interessa a lojas estrangeiras registadas para IVA em Portugal. Uma loja espanhola ou alemã que vende em território português e cuja faturação fica sujeita às regras portuguesas também entra na obrigação.
Há uma alternativa sem programa próprio: as aplicações de faturação da AT. O artigo 4.º-A, aditado pelo Decreto-Lei n.º 49/2025 e em vigor desde 1 de julho de 2025, permite a qualquer sujeito passivo usá-las. Servem para um negócio com poucas vendas. Para dezenas de encomendas por dia, emitir cada fatura à mão no Portal das Finanças cria atrasos e erros de cópia.
Quando o programa falha, o artigo 4.º, n.º 4, manda emitir em documentos pré-impressos de tipografia autorizada e recuperá-los depois para o programa. A AT considera inoperacionalidade a avaria, a falta de energia ou a falha de rede num programa usado pela internet. Uma loja online raramente tem impressos de tipografia na gaveta, por isso o plano de contingência real é suspender a emissão automática e emitir as faturas pendentes logo que o serviço volte, dentro dos prazos do Código do IVA.
ATCUD e código QR no WooCommerce: o que tem de aparecer na fatura?
O artigo 7.º, n.º 3, do Decreto-Lei n.º 28/2019 exige um código de barras bidimensional (código QR) e um código único de documento nas faturas e demais documentos fiscalmente relevantes. Os pormenores estão na Portaria n.º 195/2020, de 13 de agosto.
Como se forma o ATCUD
Primeiro, cada série de documentos é comunicada à AT antes de ser usada (artigo 35.º do decreto-lei). A comunicação indica o identificador da série, o tipo de documento, o número em que a numeração começa e a data prevista de início (artigo 2.º da portaria). A AT devolve um código de validação com pelo menos oito caracteres.
O ATCUD junta esse código de validação e o número sequencial do documento, separados por hífen, e aparece no documento no formato “ATCUD:CodigodeValidação-NumeroSequencial” (artigos 3.º e 4.º da portaria). Tem de constar em todas as faturas e documentos fiscalmente relevantes, seja qual for o meio de processamento, e em todas as páginas de um documento com mais de uma página, imediatamente acima do código QR quando este existe.
O código de validação está ligado ao par série e tipo de documento. Se a sua loja usa a série “2026” para faturas-recibo e para notas de crédito, são duas comunicações e dois códigos. O programa certificado trata disto, mas quem cria uma série nova (por exemplo, para separar as vendas da loja das vendas da loja física) tem de a comunicar antes da primeira fatura.
O código QR
O artigo 6.º da portaria torna o código QR obrigatório nos documentos emitidos por programas certificados e manda que seja legível “dentro do corpo do documento”, em qualquer suporte. Num documento de várias páginas pode ir na primeira ou na última. A elaboração segue as especificações técnicas que a AT publica no Portal das Finanças.
Segundo as perguntas frequentes do e-Fatura, o consumidor que não deu o NIF no momento da compra pode comunicar a fatura à AT lendo o QR com a App e-Fatura. Um PDF com o QR esborratado ou cortado na margem deixa o cliente sem essa via.
Numeração e séries
O artigo 7.º, n.º 4, exige numeração progressiva e contínua dentro de cada série, por um período não inferior a um ano fiscal. O n.º 5 manda registar todos os documentos em base de dados, incluindo os anulados. O n.º 6 obriga a marcar expressamente os documentos emitidos em modo de treino.
No WooCommerce, o número da encomenda nunca serve como número da fatura, porque as encomendas canceladas, falhadas ou apagadas deixam buracos. Uma loja de testes (staging) ligada ao mesmo programa certificado em modo real gera faturas verdadeiras: a cópia de testes tem de apontar para o modo de treino ou para uma conta separada.
Até quando comunicar as faturas ao e-Fatura?
As perguntas frequentes do e-Fatura dão o prazo: os documentos emitidos a partir de 1 de janeiro de 2023 são comunicados à AT até ao dia 5 do mês seguinte. Estão obrigados todos os que emitem faturas sob as regras do artigo 35.º-A do Código do IVA e praticam operações sujeitas a IVA em Portugal.
Há três vias:
- transmissão eletrónica em tempo real, por webservice;
- envio do ficheiro multidocumento, baseado no SAF-T (PT), no Portal das Finanças ou pela aplicação de linha de comandos;
- inserção direta no Portal das Finanças.
O ficheiro segue a estrutura da Portaria n.º 302/2016, versão 1.04_01, para faturas emitidas desde 1 de julho de 2017. A AT não aceita versões anteriores.
Os elementos obrigatórios vêm do artigo 3.º, n.º 4, do Decreto-Lei n.º 198/2012. Entre eles estão o NIF do emitente, o número e a data do documento, o tipo de documento, o NIF do adquirente sujeito passivo, o NIF do consumidor quando este pediu a sua inserção, o valor tributável, as taxas, o motivo de isenção quando não há imposto, o montante de IVA, o número do certificado do programa, a identificação do documento retificado e o código único de documento.
Três pormenores evitam divergências no e-Fatura:
- Documentos retificativos. As notas de crédito e outros documentos que corrigem faturas também são comunicados, pela mesma via que a loja usa para as faturas.
- Meses sem faturação. Quem não emitiu nenhum documento num mês faz a “comunicação mensal por inexistência de faturação” no Portal das Finanças. Uma loja sazonal que fecha no inverno tem de se lembrar disto.
- Envios repetidos. Reenviar um ficheiro com documentos já comunicados não cria duplicados. O sistema recolhe só os documentos novos ou os que mudaram de estado, por exemplo para anulado.
Se a sua loja usa um programa certificado na nuvem que comunica por webservice, o prazo do dia 5 deixa de ser um trabalho mensal. Se usa um programa local que exporta o SAF-T, alguém tem de o enviar todos os meses, e o nome dessa pessoa deve constar do calendário da empresa.
Fatura eletrónica em PDF é válida em Portugal?
O artigo 12.º do Decreto-Lei n.º 28/2019 diz que as faturas podem ser emitidas por via eletrónica mediante aceitação do destinatário. A autenticidade e a integridade consideram-se garantidas, “nomeadamente”, com assinatura eletrónica qualificada, selo eletrónico qualificado nos termos do Regulamento (UE) n.º 910/2014 ou intercâmbio eletrónico de dados com acordo do tipo EDI europeu. As perguntas frequentes da AT acrescentam que a lista não impede outras tecnologias, desde que assegurem a autenticidade da origem e a integridade do conteúdo.
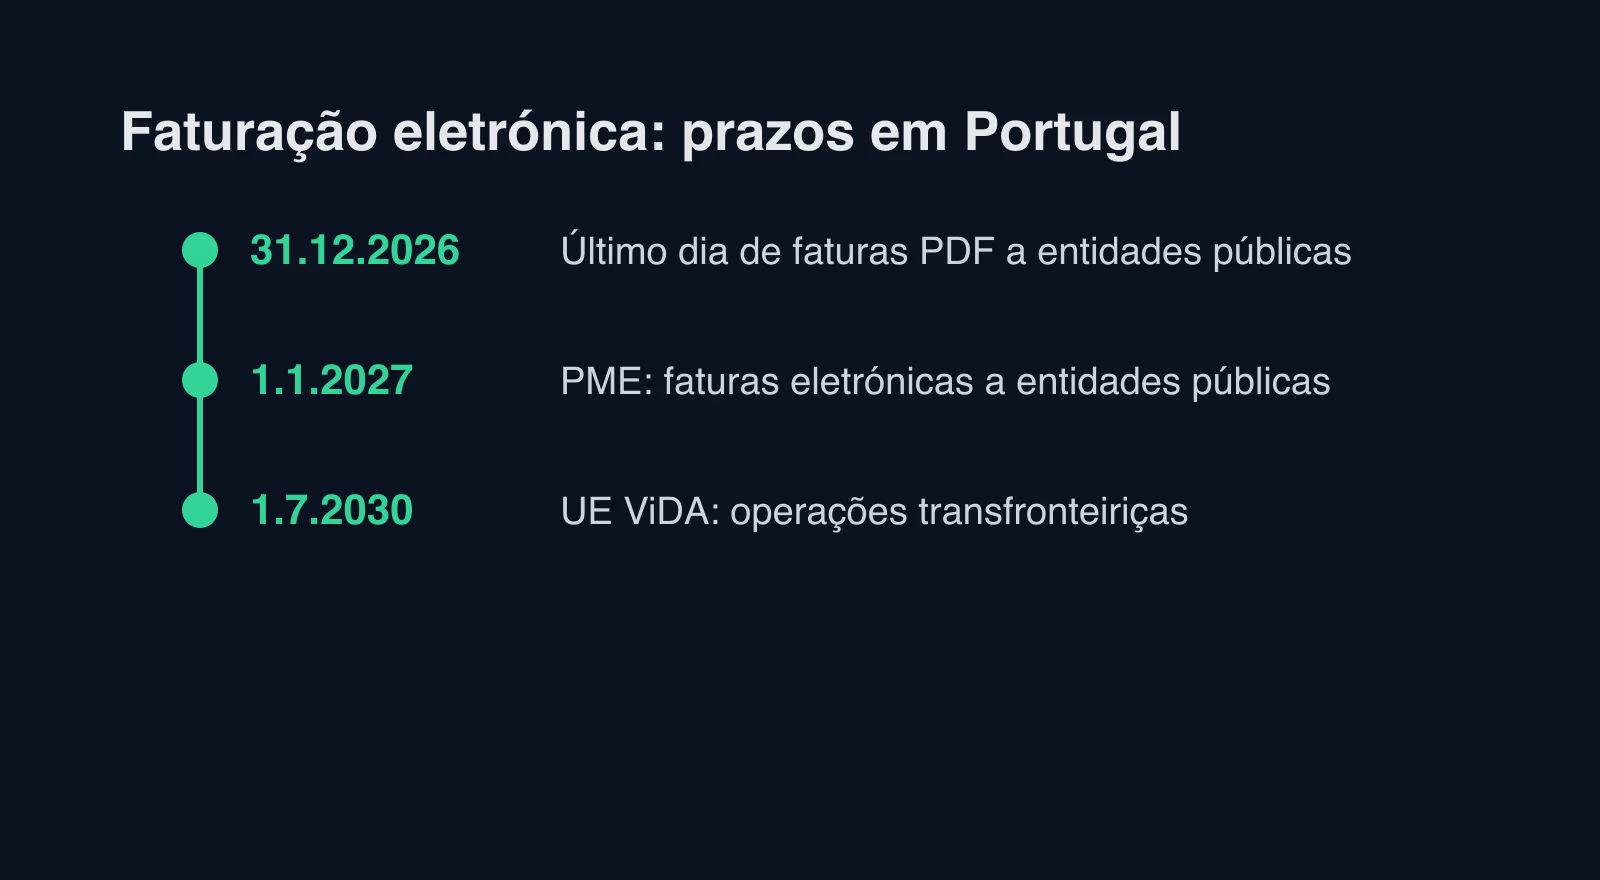
Para os PDF simples, a regra de 2026 está no Orçamento do Estado. Segundo as perguntas frequentes da eSPap, o artigo 95.º, n.º 3, da Lei n.º 73-A/2025, de 30 de dezembro, estabelece que até 31 de dezembro de 2026 são aceites faturas em PDF, consideradas faturas eletrónicas para todos os efeitos da legislação fiscal. As fontes que lemos não dizem o que muda a 1 de janeiro de 2027. Antes do fim do ano, pergunte ao fornecedor do programa certificado se os PDF que a loja envia já levam assinatura ou selo, e acompanhe o próximo Orçamento do Estado.
A loja tem de enviar a fatura ao consumidor?
Nem sempre. O artigo 8.º dispensa a impressão e o envio da fatura ao consumidor final quando se verificam três condições ao mesmo tempo: a fatura tem o NIF do adquirente, é processada por programa certificado e a loja optou por comunicar os elementos à AT em tempo real. A AT esclarece que a dispensa só vale se o cliente for um particular que deu o NIF e não pediu a fatura. A opção faz-se no e-Balcão, ao abrigo da Portaria n.º 144/2019.
Numa loja online, enviar a fatura por email continua a ser o que os clientes esperam e o que reduz pedidos ao apoio. A dispensa conta sobretudo para quem quer deixar de anexar PDF a cada email de confirmação.
Faturas para entidades públicas: o que muda em 2027?
Se a sua loja vende a escolas, câmaras municipais ou institutos públicos ao abrigo de contratos públicos, as regras são outras. As perguntas frequentes da eSPap citam o artigo 9.º do Decreto-Lei n.º 111-B/2017, na redação da Lei n.º 73-A/2025:
| Quem | Obrigação de emitir fatura eletrónica nos contratos públicos |
|---|---|
| Grandes empresas | Desde 1 de janeiro de 2021 |
| PME, microempresas e entidades públicas como cocontratantes | A partir de 1 de janeiro de 2027 |
Nestes contratos, fatura eletrónica tem um sentido estreito: dados estruturados no modelo CIUS-PT (Portaria n.º 289/2019), conforme à norma europeia EN 16931. A eSPap diz expressamente que um PDF enviado por email, uma imagem, um ficheiro Word ou uma fatura em HTML não são faturas eletrónicas para este efeito. A regra do PDF até 31 de dezembro de 2026 vale para a legislação fiscal e não muda o que a entidade pública tem de receber.
Os fornecedores com menos de 250 documentos por ano podem usar o Microportal FE-AP para transmitir os documentos às entidades aderentes. Acima disso, o caminho é um programa de faturação que gere CIUS-PT e o envie por um canal de integração. A eSPap acrescenta um pormenor técnico que apanha muitas integrações: o CIUS-PT não aceita faturas com valores negativos, por força do ponto 2.2.6 do Despacho n.º 8632/2014. Uma devolução é uma nota de crédito, nunca uma linha negativa na fatura.
Venda a consumidores, empresas e Estado: o que muda na loja?
A mesma encomenda WooCommerce pode precisar de documentos diferentes consoante o cliente. A tabela junta as regras das secções anteriores.
| Consumidor (B2C) | Empresa com NIF (B2B) | Entidade pública (B2G) | |
|---|---|---|---|
| Quem emite | Programa certificado | Programa certificado | Programa certificado com CIUS-PT |
| NIF do cliente | Só se o cliente o pedir | Obrigatório (art. 36.º, n.º 5, CIVA) | Obrigatório |
| ATCUD e QR | Sim | Sim | Sim |
| Formato de entrega | Papel, PDF ou dispensa (art. 8.º) | Papel ou eletrónico com aceitação | CIUS-PT estruturado |
| Comunicação à AT | Até ao dia 5 do mês seguinte | Até ao dia 5 do mês seguinte | Até ao dia 5 do mês seguinte |
| Data a vigiar | 31.12.2026 (PDF) | 31.12.2026 (PDF) | 1.01.2027 (PME) |
Não há hoje em Portugal uma obrigação geral de fatura eletrónica estruturada entre empresas. O que existe é a certificação, o ATCUD, o QR e a comunicação ao e-Fatura, que já dão à AT os dados de cada venda. A diretiva europeia sobre o IVA na era digital, explicada mais abaixo, pode mudar isso a partir de 2030.
Como pedir o NIF no checkout do WooCommerce?
O WooCommerce não tem campo de NIF. O formulário de faturação traz nome, empresa, morada, telefone e email, e é tudo. O campo tem de vir do plugin do programa de faturação ou de código próprio. Na especificação, peça isto:
- Campo opcional para consumidores. O consumidor pode querer o NIF na fatura para deduções no IRS. Um campo obrigatório para todos afasta compradores que não querem dá-lo.
- Validação local antes de gravar. O NIF português tem nove dígitos e um dígito de controlo, e o campo deve recusar erros de digitação antes de a encomenda ser paga.
- Clientes estrangeiros. Uma empresa espanhola ou alemã dá um número de IVA de outro Estado-Membro. O número pode ser confirmado no VIES da Comissão Europeia, e o campo tem de aceitar o prefixo do país sem o tratar como NIF português.
- NIF gravado na encomenda, não só no perfil. Se o cliente muda o NIF na conta, as faturas antigas mantêm o número que tinham.
- Mesmo campo no checkout de blocos e no clássico. As duas versões do checkout aceitam campos adicionais de formas diferentes, e um plugin que só suporta uma deixa a outra sem NIF.
Com o NIF em mão, a decisão B2C ou B2B é automática: encomenda com NIF de sujeito passivo, fatura com identificação completa do adquirente; encomenda sem NIF, fatura de consumidor final.
Quem emite a fatura: plugin, programa certificado, ERP ou contabilista?
Na prática há quatro arquiteturas. Todas cumprem a lei se o documento final sair de um programa certificado.
| Arquitetura | Como funciona | Quando faz sentido | Risco principal |
|---|---|---|---|
| Programa certificado na nuvem com integração WooCommerce | A loja envia a encomenda, o programa emite a fatura e devolve número, ATCUD e PDF | Loja com volume regular e sem ERP | Falha de integração deixa encomendas pagas sem fatura |
| Plugin que emite faturas dentro do WordPress | O plugin numera e gera o PDF na própria loja | Só se o plugin for um programa certificado pela AT | Plugin sem certificação: faturas emitidas fora da lei |
| ERP certificado | A encomenda entra no ERP, que fatura, gere stock e comunica | Empresa com armazém, várias lojas ou loja física | Sincronização atrasada, fatura emitida dias depois |
| Contabilista emite a partir de listagens | O gabinete fatura com base em exportações da loja | Volume muito baixo | Atrasos e erros de cópia, NIF errado |
Antes de escolher, confirme na lista oficial da AT que o programa e a versão estão certificados, e confirme na página do próprio fornecedor que a integração com o WooCommerce existe e está mantida. A lei fala do programa que emite o documento. Quando um plugin de ligação só transporta os dados e é o programa certificado que numera e emite, peça ao fornecedor que o confirme por escrito.
A integração com um ERP tem as suas próprias armadilhas (filas, repetições, conciliação de stock), descritas no nosso guia de arquitetura de integração WooCommerce e ERP. Para a ligação técnica entre a loja e um serviço externo de faturação, o guia de desenvolvimento WordPress API-first explica webhooks, idempotência e repetição de pedidos.
Devoluções e reembolsos: como corrigir uma fatura emitida?
Uma fatura emitida não se edita. O Decreto-Lei n.º 28/2019 exige que o programa garanta a integridade da informação e detete alterações (artigo 11.º), e a correção faz-se com um documento retificativo, normalmente uma nota de crédito, na mesma série de notas de crédito do programa certificado.
No WooCommerce, um reembolso fica registado como reembolso associado à encomenda original, total ou parcial. A integração deve tratar cada reembolso como gatilho de uma nota de crédito:
- reembolso total, nota de crédito pelo valor total, com referência à fatura de origem;
- reembolso parcial de uma linha, nota de crédito só dessa linha e do respetivo IVA;
- reembolso só dos portes, nota de crédito da linha de envio;
- encomenda cancelada antes de faturada, nenhum documento, porque não há nada a corrigir.
A referência ao documento retificado é um dos elementos comunicados ao e-Fatura, por isso a nota de crédito tem de saber de que fatura nasceu. Se a loja permite reembolsar diretamente no gateway de pagamento, fora do WooCommerce, a integração não vê o reembolso e a nota de crédito fica por emitir. Combine com a equipa que os reembolsos se fazem sempre a partir da encomenda.
Onde guardar o número da fatura e o ATCUD na encomenda?
Depois de emitida a fatura, o programa devolve dados que a loja deve guardar na própria encomenda: tipo e número do documento, ATCUD, data de emissão, ligação ou ficheiro do PDF e o estado da comunicação. Com isto a equipa de apoio responde a “onde está a minha fatura?” sem abrir o programa de faturação, e a loja sabe que encomendas pagas ainda não têm documento.
Uma coluna na lista de encomendas com o número da fatura e uma vista filtrada “pagas sem fatura” resolvem a maior parte dos incidentes. Verifique essa vista todos os dias úteis. Uma encomenda paga há três dias sem fatura é quase sempre um pedido que falhou e não foi repetido.
Guarde também o identificador do pedido enviado ao programa. Se a integração repetir o envio depois de um erro de rede, o programa deve reconhecer o pedido e devolver a fatura já emitida, em vez de emitir outra. Duas faturas para a mesma encomenda obrigam a uma nota de crédito e a uma explicação ao cliente.
Faturas de compra e arquivo: o que a loja tem de guardar?
O artigo 19.º manda conservar livros, registos e documentos de suporte durante 10 anos, salvo disposição especial. O artigo 28.º exige que as faturas emitidas e recebidas por via eletrónica sejam conservadas sem alterações, por ordem cronológica, exclusivamente em formato eletrónico. O artigo 27.º obriga a ter cópias de segurança, guardadas em local distinto do original.
Para a loja, isto significa:
- as faturas de fornecedores recebidas por email ficam guardadas como chegaram, em formato eletrónico, e não só impressas;
- o arquivo eletrónico pode estar em qualquer Estado-Membro (artigo 20.º); fora da União Europeia precisa de autorização prévia da AT;
- se o programa de faturação é um serviço na nuvem, confirme no contrato onde ficam os dados e como os exporta se mudar de fornecedor.
Os elementos das faturas de compra emitidas com o NIF da empresa aparecem no e-Fatura. Comparar mensalmente essa lista com as faturas recebidas apanha documentos em falta antes do fecho de contas.
E se a loja vende para Espanha e para o resto da UE?
O artigo 35.º-A do Código do IVA, aditado pelo Decreto-Lei n.º 28/2019, determina quando a faturação segue as regras portuguesas. O n.º 1 sujeita às regras portuguesas a faturação das operações efetuadas em território nacional. O n.º 5 acrescenta as operações de quem usa Portugal como Estado-Membro de identificação no regime especial do Decreto-Lei n.º 158/2014. Se a sua loja vende a consumidores noutros Estados-Membros, confirme com o contabilista em que regime declara essas vendas, porque é isso que decide se a fatura segue o Código do IVA português.
A Diretiva (UE) 2025/516 do Conselho, de 11 de março de 2025, sobre o IVA na era digital (texto no Serviço das Publicações), permite desde 14 de abril de 2025 que os Estados-Membros imponham a fatura eletrónica nas operações internas sem pedir derrogação a Bruxelas. A partir de 1 de julho de 2030, a regra geral da diretiva passa a ser a fatura eletrónica conforme à norma EN 16931, com a possibilidade de os Estados aceitarem outros formatos nas operações fora das novas obrigações de comunicação. Os Estados que em 1 de janeiro de 2024 já tinham sistemas internos de comunicação em tempo real têm até 1 de janeiro de 2035 para os alinhar. Para uma loja portuguesa, faz sentido escolher já um programa que já gere formatos estruturados, como o CIUS-PT, para não ter de mudar de fornecedor quando a obrigação chegar.
Lista de verificação para a sua loja, com datas
| Prazo | O que fazer | Onde |
|---|---|---|
| Antes da primeira fatura | Confirmar que o programa e a versão constam da lista de certificados da AT | Portal das Finanças |
| Antes de usar cada série | Comunicar a série e obter o código de validação | Programa certificado ou Portal das Finanças |
| Em cada venda | Fatura com ATCUD e QR, número gravado na encomenda | Programa e WooCommerce |
| Em cada reembolso | Nota de crédito com referência à fatura | Programa e WooCommerce |
| Até ao dia 5 de cada mês | Comunicação dos documentos do mês anterior, ou de inexistência de faturação | e-Fatura |
| Todos os dias úteis | Rever encomendas pagas sem fatura | Lista de encomendas |
| Até 31.12.2026 | Decidir como a loja envia faturas eletrónicas depois do fim da regra do PDF | Fornecedor do programa |
| 1.01.2027 | PME que vendem ao Estado emitem CIUS-PT nos contratos públicos | eSPap, programa |
| 1.07.2030 | Novo regime europeu de fatura eletrónica (Diretiva (UE) 2025/516) | Acompanhar a transposição |
Problemas frequentes numa loja WooCommerce
A encomenda foi paga e não há fatura. Veja o registo da integração. Se o programa recusou o pedido, a causa costuma estar nos dados: NIF inválido, taxa de IVA sem correspondência, artigo sem código. Corrija o dado na encomenda e repita o envio, sem emitir à mão no programa, para não criar uma segunda fatura.
O cliente pede o NIF depois da compra. A fatura emitida não se altera. A saída habitual é uma nota de crédito e uma nova fatura com o NIF, se a sua política o permitir. Um consumidor sem NIF na fatura pode ainda comunicá-la pela App e-Fatura, lendo o código QR.
Aparecem divergências no e-Fatura. A AT pede justificação ou regularização. Se os elementos comunicados não correspondem ao documento emitido, peça a eliminação da comunicação no e-Fatura e comunique de novo só depois de os documentos deixarem de aparecer em “Consultar Documentos”. A eliminação demora alguns dias.
A loja de testes emitiu faturas reais. Anule-as no programa e comunique o estado anulado pela mesma via. Depois mude a cópia de testes para o modo de treino, que o artigo 7.º, n.º 6, obriga a identificar nos documentos.
O PDF da fatura sai sem QR ou com o ATCUD cortado. O modelo de documento da loja está a sobrepor-se ao do programa. Use o PDF devolvido pelo programa certificado, em vez de um PDF gerado por outro plugin a partir dos dados da encomenda.
Se quer rever a integração de faturação da sua loja antes do fim de 2026, comece por exportar um mês de encomendas e cruzá-lo com as faturas emitidas e com o e-Fatura, onde os buracos aparecem logo. Se precisar de ajuda com o plugin, os campos do checkout ou a ligação ao programa certificado, descrevemos o trabalho na página de desenvolvimento WooCommerce.
Última atualização: 27 de outubro de 2026.